










ריאיון
"אם התקציב הוא רק המלצה, יש לנו עוד המון לאן להידרדר"
סגנית הממונה על התקציבים תמר לוי־בונה מזהירה בריאיון לכלכליסט מפני גירעון מבני, מותחת ביקורת חריפה על התנהלות מערכת הביטחון, ומסבירה מדוע קבוצות לחץ והטבות נקודתיות מפרקות את סדרי העדיפויות של המדינה: "כל פעם עושים חור בתקציב. בסוף לא נשארת מסגרת, נשארים רק חורים"
"כשאתה לא מצליח להתמודד עם קבוצות לחץ, זה נראה כל פעם כמו אירוע נקודתי. כשהנקודות הללו מתחברות לקו, התוצאה היא הטלת נטל כבד יותר על מעטים וחוסר יכולת לתת שירותים נורמליים לאזרח", כך מסכמת תמר לוי־בונה את הריאיון שערכנו עמה.
כסגנית הממונה על התקציבים לענייני מאקרו ופיננסים, לוי־בונה מכירה מקרוב ולעומק את ההתנהלות התקציבית של ממשלות ישראל. הפוזיציה שלה מאפשרת לה להסתכל באופן רוחבי על המדיניות הממשלתית, ובסוף שיחה ארוכה היא חוזרת ליסודות הכלכלה ולהבנה שהמשאבים מוגבלים: "אם אתה נותן עוד ועוד הטבות, אתה כל פעם עושה חור. בסוף לא נשארת לך מסגרת, נשארים רק חורים".
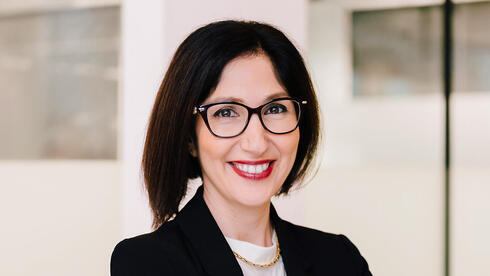
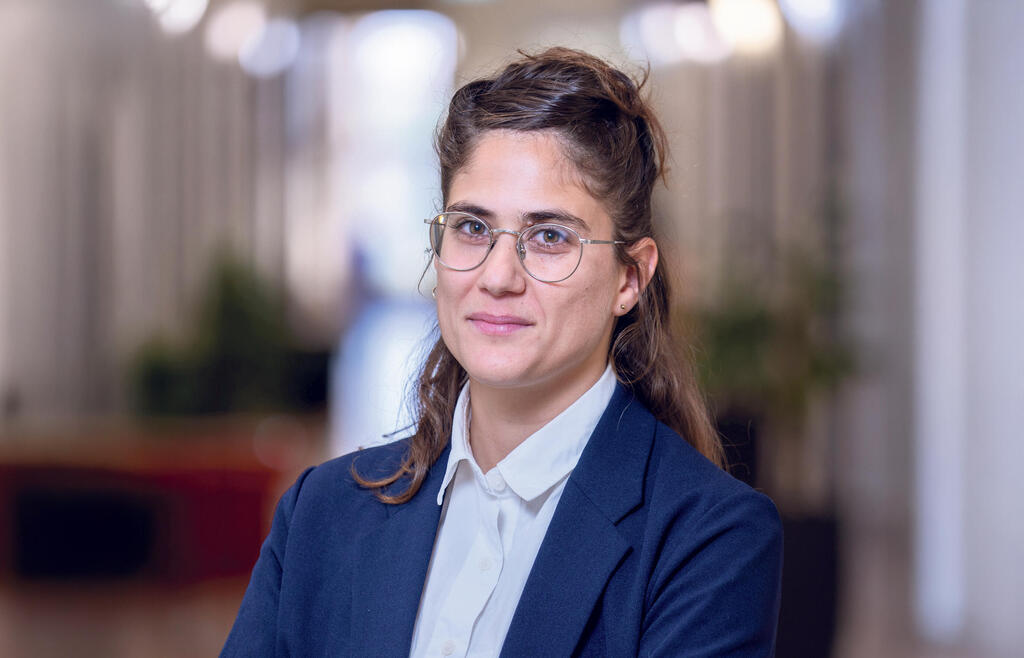
תמר לוי־בונה (36)
תפקיד:
סגנית הממונה על התקציבים במשרד האוצר
השכלה:
תואר ראשון בכלכלה והיסטוריה, תואר שני בכלכלה
מגורים:
תל אביב
מצב משפחתי:
בזוגיות + 1
תפקידים קודמים:
עובדת במשרד האוצר כ־10 שנים - רכזת מאקרו, רכזת ביטחון פנים ומשפטים, רפרנטית חקלאות ונמלים
עוד משהו: קוראת אדוקה של המשוררת נורית זרחי
איפה החורים באים לידי ביטוי בצורה הכי בולטת בתקציב?
"מערכת המס היא דוגמה מצוינת. השתוללנו לגמרי עם הטבות מס ליישובים, והשתוללנו גם עם הטבות המס ליחיד. לא יכול להיות מצב שבו אתה פוגש את רף המס רק בהכנסות גבוהות מאוד, זה לא בר־קיימא. צריך ליישר קו, לבטל ים של הטבות מס ולרווח את מדרגות מס הכנסה, בלי קשר לשאלה אם מעלים מסים עכשיו או לא. גם הפטורים ממע"מ ברובם לא מוצדקים כיום. שורש המחלה הוא הסתכלות נקודתית וצרה: כל פעם נתנו מהלך נקודתי — הטבות לילדים, למילואימניקים, לנכים — אבל לא הסתכלנו על התמונה הכוללת כדי לוודא שהנטל לא נופל על מעט מדי אוכלוסייה".
לוי־בונה מדגימה את המחלה הזו בתחומים נוספים, כמו סבסוד למעונות יום שנועד רק להורים עובדים ואז הורחב בשל לחץ פוליטי של החרדים גם להורים שאינם עובדים. "כל הסיפור של סבסוד נועד לאפשר לאנשים לצאת לעבוד כשהילדים קטנים. לא יכול להיות שאני נותנת מעונות מסובסדים או קצבאות ילדים להורים שלא עובדים. ייתכן שיש גם היגיון פדגוגי בסבסוד של חינוך לגילאי 0 עד 3, אבל הכל שאלה של משאבים. אם היה מספיק כסף לכולם, מבחינתי שאף אחד לא יעבוד, אבל אנחנו לא בעולם אוטופי", היא אומרת.
כאם לילדה עם צרכים מיוחדים, לוי־בונה נתקלת בעיוותי ההקצאה של תקציב המדינה גם באופן אישי. זה אולי מה שנותן לה את האומץ להגיד פומבית כי "לאף נכה אין איפה לחנות כי כולם נעשו נכים. בקופות החולים כבר אין דבר כזה פטור מתור כי לכולם יש פטור. יש כיום 600 אלף תווי חניה. כשכל ילד עם אלרגיות מקבל סייעת, זה אומר שבגנים של ילדים עם תפקוד בינוני יחסר כוח אדם. בסופו של דבר, המערכות הן אותן מערכות. יש לתת את המשאבים למי שהכי צריך, לא לפי הלחץ שמגיע מלמטה".
"אנחנו עומדים בפני שוקת שבורה כשזה מגיע למערכת הביטחון. להגיד 'מטילים עלינו הרבה משימות' – זו היתממות. האם מנכ"ל משרד בריאות יגיד: אם אתם רוצים שאטפל בהתפרצות חצבת, אני אסגור מחלקה פנימית?"
"לא הייתי בונה אסטרטגיה על אנבידיה"
מעבר לדוגמאות הקונקרטיות, האירוע התקציבי הגדול ביותר שמטריד את לוי־בונה הוא המסגרת הגדולה של התקציב: "לממשלה הבאה אין מושג מה היא הולכת לפגוש מבחינת המצרפים הפיסקאליים – גירעון, הכנסות, חוב ציבורי. אם אני מסתכלת קדימה, והצבא טוען שהוא מוקשח (התחייב על הוצאות תקציביות באמצעות חוזים וכדומה) בניגוד לחוק בהיקף של עשרות מיליארדי שקלים, אז אנחנו ברמת גירעון שבה היחס חוב־תוצר הולך להתבדר, כמעט בלי דרך חזרה מזה. אם אני עושה העתק־הדבק למספרים של השנה ומשליכה אותם על 2027, זה שם אותנו בכ־5% גירעון. וזה עוד לפני הסכמי מורים, דרישות ממשלה או כספים קואליציוניים".
התחזית הרב־שנתית שלכם ("הנומרטור") לא מראה את זה. כתוב שב־2027 נהיה בגירעון של 2.5%, כי תקציב הביטחון שרשום שם קטן בהרבה.
"אנחנו עומדים בפני שוקת שבורה כזה מגיע למערכת הביטחון. הנומרטור הוא לא כלי מספיק מתוחכם כדי להתמודד עם ארגון שלא נשמע לחוק מבחינת התקציב. אתם בעצם אומרים לי: תכניסי לתחזיות דברים שהם עבירה על החוק".
במערכת הביטחון אומרים "יש לנו צרכים".
"ולחינוך, לרווחה, לתשתיות אין צרכים? לכולם יש. כל מערכת מבינה שהיא חיה בעולם של מגבלות".
הם טוענים שזה שונה כי שר האוצר מטיל עליהם הרבה משימות עם התקציב הנוכחי.
"היתממות זו מילה לא מספיק חריפה כדי לענות לטענה הזו. אתם חושבים שלמערכת הבריאות לא אומרים בתוך תקציב נתון 'למה הזקנה שוכבת במסדרון? למה הפנימית מפוצצת?'. תמיד אותם שרים שקבעו את התקציב גם באים בטענות. אבל אף מערכת אחרת לא שוברת את הכלים. נראה לכם שמנכ"ל משרד הבריאות יגיד 'אם אתם רוצים שאטפל בהתפרצות חצבת, אסגור מחלקה פנימית עד שתביאו כסף'? מערכת הביטחון קיבלה 112 מיליארד שקל בתחילת השנה. הגיעה דרישה נוספת עם 'שאגת הארי'. הם קיבלו 143 מיליארד שקל — ושמו על זה פס ענק. דבר ראשון, יש חוק ונשמעים לו. אם אין תקציב לעשות משהו, אז אין תקציב. נוח להם לעשות את כל הדברים שהם רוצים בתקציב הפנוי, להגיד שאין להם כסף לדברים שחשובים לשאר האנשים. בסוף הכנסת הרימה את ידה שלוש פעמים על תקציב ביטחון של 143 מיליארד שקל. זה מחייב".
אולי תקצבתם את הביטחון באופן לא ריאלי מראש? אולי אם הייתם קובעים תקציב ריאלי יותר, הם היו עומדים בו?
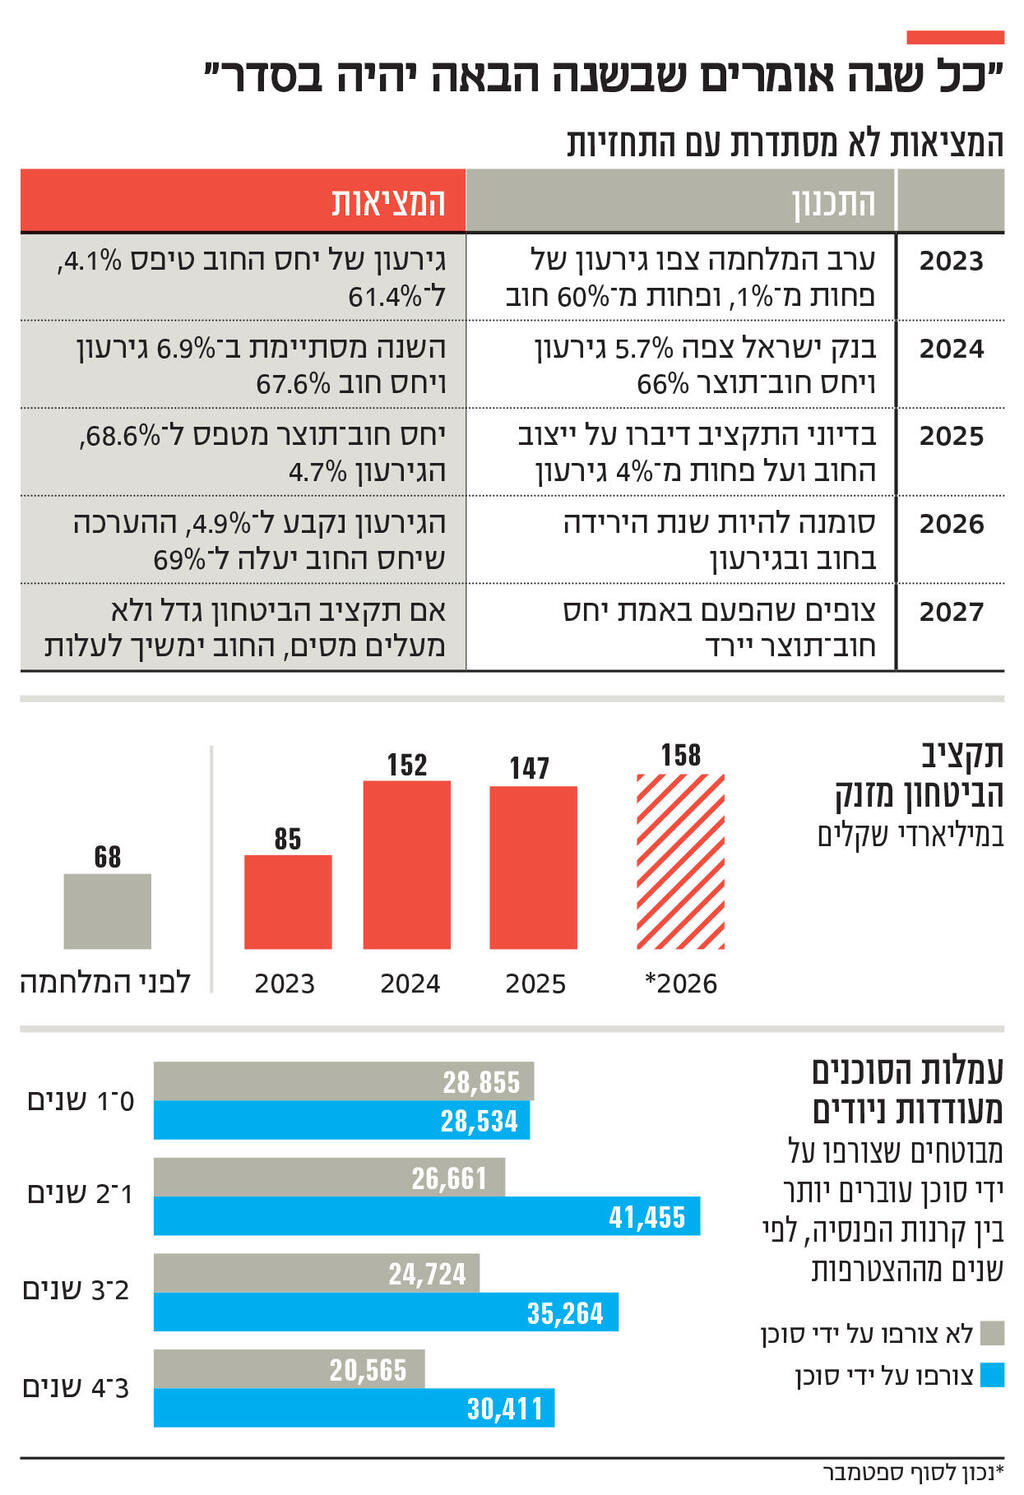
"אפשר לעשות היפותזות כאלו על כל מערכת. מערכת הביטחון היתה עם 70 מיליארד שקל לפני 7 באוקטובר. אז 143 מיליארד שקל זה מספיק? 200 זה מספיק? 300? הם רוצים את כל התוצר? אף אחד מאיתנו לא חשב ש־143 מיליארד זה מספר שאפשר לחיות איתו בשלום, אבל זו היתה ההכרעה. אי אפשר להגיד שניצחנו אותם. כשהם הסתכלו על המספר, אמרו 'תודה רבה' והמשיכו לדהור. אם התפיסה במדינה תהיה שהתקציב הוא רק המלצה, יש לנו עוד המון לאן להידרדר".
ייתכן שאנחנו כבר מדינה כזו. התקציב נפתח כבר שלוש שנים ברציפות, ואולי ייפתח שוב גם השנה.
"אם התקציב ייפתח השנה אראה בזה כישלון מאוד קשה, כי זה פשוט לא נדרש. אני זוכרת שב־2023 אמרנו 'יש גירעון גבוה, ב־2024 נתקן'. ואז ב־2024 אמרנו 'הלך 2024, ב־2025 הוא יירד'. עכשיו אנחנו באותו דיון. אנחנו כבר ארבע שנות תקציב עם המעשייה הזו, ומתעלמים מזה שכל הנקודות מתחברות לקו של גירעון גבוה מבני של יותר מ־4%".
מה תגידי לממשלה שתקום אחרי הבחירות?
"הממשלה תצטרך להבין שאם רוצים מערכת ביטחון גדולה מאוד — אז או שזה גירעון ומסים מחר, או שזה מסים היום. אי אפשר לברוח מזה. יחס החוב־תוצר שלנו הולך וגדל, מה שאומר שבמלחמה הבאה כבר לא נהיה עם כרית ביטחון של 60% חוב־תוצר. מצד שני, ככל שמעלים מסים, זה יבוא על חשבון הצמיחה. אני לא חשופה למידע על האיומים הביטחוניים, ואני לא יודעת להגיד כמה עוד צריך לשים על הכתפיים של החברה בישראל. אם זה להיות או לחדול, אז אולי צדק ראש הממשלה כשאמר 'ספרטה'. אבל צריך להבין את המשמעויות של המציאות הזו".
3 צפייה בגלריה
שר האוצר בצלאל סמוטריץ'. "אם התקציב ייפתח השנה אראה בזה כישלון מאוד קשה"
(צילום: שלו שלום)
ראינו לאחרונה נתוני הכנסות שהפתיעו לטובה, הרבה בזכות מיסוי על חברות כמו אנבידיה. זה לא נותן קצת אוויר?
"אם מה שמעביר אותנו מצמיחה נמוכה לגבוהה זו חברה אחת שמייצרת בחו"ל, לא הייתי בונה על זה אסטרטגיה. זה נהדר, אבל זו לא תוכנית עבודה. צריך להסתכל לכלכלה שלנו בעיניים: יש לנו נקודות מעולות כמו ההייטק ומערכת פנסיה חזקה, אבל מתחת למכסה המנוע יש כרבע מילדי כיתה א' שגדלים למערכת שבה יש תמריצים חברתיים וכלכליים שליליים לצאת לשוק העבודה. אי אפשר להתעלם מזה בטווח הארוך".
אם קשה להעלות עוד מסים, כמה אפשר לקצץ בהוצאות?
"אפשר להגיע להתייעלות של 30-20 מיליארד שקל בצד ההוצאה דרך שינויים כמו מיצוי כושר השתכרות, ביטול הטבות מס וקצבאות ילדים. אבל גם זה לא מגיע לדרישות של משרד הביטחון, וזה גם יהיה כואב מאוד. הבעיה היא שהפוליטיקאים שונאים קיצוצים ספציפיים. כשהגענו לדיון בכנסת על העלאת המע"מ כמעט לא היו חברי כנסת, כי אנשים לא מסתכלים על מה שרחב. אני שונאת קיצוצים רוחביים, אבל כשבאנו לממשלה ואמרנו שאנחנו רוצים שכל אחד יקצץ איפה שנכון במשרד שלו, כל שר בא ומבקש 'לא, תעשו עליי קיצוץ רוחבי'. כשאתה נוגע נקודתית, זה נעשה אישי. אני מעדיפה לעשות דברים חכמים, כמו לוותר על הטבות מס מסוימות, מאשר להעלות מע"מ או מס הכנסה לכולם. אבל פוליטית, זה הרבה יותר קשה".
"בכנסת פירקו את השינויים שרצינו לעשות"
את כוחה של קבוצת לחץ קטנה לפגוע באינטרס הציבורי הרחב חוותה לוי־בונה מקרוב גם בכובעה כאחראית על הרפורמות הפיננסיות באגף התקציבים. "באנו עם חבילה של שינויים בעולם סוכני הביטוח בתקציב 2024-2023, והם פשוט פירקו לנו אותה בכנסת", היא מספרת. "ספגנו שם מהלומה לא קלה. לא היינו מוכנים לכוח וללובי שיש להם. אני אומרת את זה בצער גדול מאוד — הדברים האלה לא יורטו ממניעים ענייניים. סוכני הביטוח הם לובי חזק מאוד, כנראה גם כוח אלקטורלי".
"אין סיבה לנייד פנסיה כל שנתיים. זה בוודאות לא הגיוני, אבל המתווך מקבל פרמיה על התזוזה הזו. זה מטורף. בנוסף, רואים פתאום זינוק במכירת מוצרים פיננסיים בסוף שנה. למה? כי הסוכן מקבל טיסה לבהאמס?"
לוי־בונה מצביעה על פערי המידע בין האדם הפשוט לאלו שמוכרים ומשווקים מוצרים פיננסיים כאחד מכשלי השוק המשמעותיים בענף. "מי שהיו אמורים למזער את הפערים עבורנו הם המתווכים, סוכני הביטוח. לכאורה, לשם כך הם קיימים, אבל בפועל אנחנו כלקוחות מקבלים שירותים לא מיטביים, ולעתים אפילו מוצרים שממש לא מותאמים לנו, וכל זה בגלל מניעים לא ענייניים".
למשל?
"בקצה אחד של הסקאלה יש את המקרה הקיצוני של 'סלייס', שבו מתווכים עשו יד אחת (עם גופי השקעה לא מפוקחים, שאליהם נותבו כספי החוסכים בתמורה לעמלות עתק — ש"ט וש"ג). אבל יש גם דוגמאות יומיומיות יותר: למשל, רווקים שמבטחים שארים שאין להם, או לקוחות עם סוכן שמניידים את הפנסיה שלהם הרבה יותר מלקוחות ללא סוכן. אין סיבה לנייד פנסיה כל שנתיים, זה בוודאות לא הגיוני, אבל המתווך מקבל פרמיה על התזוזה הזו. זה מטורף. בנוסף, רואים פתאום זינוק במכירת מוצרים פיננסיים בסוף שנה. למה? כי יש מבצעים של הסוכנויות שמעודדים את הסוכנים למכור יותר. אם המוצר טוב ללקוח, למה זה קשור למבצע שבו הסוכן מקבל טיסה לבהאמס? הציבור קונה את מה שיש למישהו עם תמריץ למכור לו, ולכן הסוכנים מפיצים פוליסות חיסכון ולא מוצרים אחרים".
לוי־בונה מציגה נתונים לפיהם בתוך שנה עד שנתיים לאחר הצטרפות לקרן פנסיה, כ־41 אלף עמיתים שצורפו בידי סוכן מבקשים לעבור לקרן אחרת. מדובר ב־55% יותר לעומת אלה שהצטרפו ללא סוכן. נתון זה ממחיש בעיניה את השפעת העמלות החד־פעמיות שחברות הביטוח משלמות על צירוף חוסך.
"לא הגיוני לקבל בוכטה על תזוזה של לקוח"
ומה לגבי סוכנויות שנמצאות בבעלות חברות הביטוח ונוטות לשווק את מוצריהן?
"הסוכנים שם עובדים אצל הגופים המוסדיים, לא אצל הלקוח. עצם המבנה של סוכנות בבעלות, כשהלקוח לא יודע על כך בשום צורה, הוא בעייתי. קשה למצוא בעולם הזה 'אקדח מעשן' באופן חד וברור, אבל אם זה היה תלוי רק בי, הפתרון הוא אפס או אחד: אין בעיה שתהיה סוכנות בבעלות, אבל היא תוכל לשווק רק את מוצרי קבוצת האם שלה. כשניסינו להעביר את זה בצוות באוצר, לא הצלחנו להביא את כולם להסכמה סביב השולחן, ויצא לנו דו"ח די חלבי שבעיקר מצביע על הבעיה העמוקה בתמריצים".
יש בעולם מודלים של סוכן אובייקטיבי שהלקוח משלם לו ישירות. זה ישים בישראל?
"אומנם זה מודל קורץ, אבל אני לא חושבת שנכון לעבור אליו כי אנשים לא ישלמו אלף שקל מכיסם למתווך. הצרכן לא באמת יודע לתמחר את היעדר המידע שלו. ייתכן שבעיית הסוכנים תיפתר מאליה בעזרת טכנולוגיה. כמו שאני מוכנה לשלם 60 שקל בחודש לפלטפורמת בינה מלאכותית אעשה זאת גם למתווך אובייקטיבי, אבל כיום אין פתרון כזה בצורה מספיק טובה".
אז מה אפשר לעשות?
"ליישר את המגרש מבחינת התמריצים כך שסוכן לא יוכל לקבל מיצרנים שונים סכומים שונים על מוצרים דומים. אנחנו צריכים להיפרד מכל הסיפור של עמלות היקף ופרמיות על תזוזת כספים. זה לא הגיוני שתקבל בוכטה על תזוזה של לקוח. אם המוצר טוב ללקוח, תקבל את העמלה החודשית. סוכן צריך לקבל עמלה קבועה. פיקס. לא מפריע לי שסוכן מצוין ירוויח יותר, אבל זה לא צריך להשפיע על התמריץ שלו לשווק מוצרים מסוימים".
"השירותים הבנקאיים יקרים, לא נגישים ולא מספיק טובים, ולא נכנסים מספיק שחקנים אחרים לשוק. זו בעיה קלאסית של לקוחות שבויים והיעדר תחרות. זה בא לידי ביטוי בעלות האשראי, במחנק האשראי, בריבית על הפיקדונות"
פערי המידע ומערכת התמריצים לסוכנים הם רק חלק מהקושי בעולם הפיננסי. כשלוי־בונה מעבירה את המבט אל היצרנים עצמם, ובראשם המערכת הבנקאית, היא מזהה שוק ריכוזי שבו הלקוחות השבויים – ממשקי הבית ועד העסקים הקטנים – משלמים את המחיר: "השירותים הבנקאיים יקרים, לא נגישים ולא מספיק טובים. 92% מהאשראי למגזר הקמעונאי מגיעים מהבנקים. ישבתי עם מנכ"לים של בנקים, וראיתי שהסגמנט הזה פשוט לא מעניין אותם. מצד שני, לא נכנסים מספיק שחקנים אחרים לשוק. זו בעיה קלאסית של לקוחות שבויים והיעדר תחרות, וזה בא לידי ביטוי בעלות האשראי בישראל, במחנק אשראי, בריבית על הפיקדונות".
גם כאן לוי־בונה מציגה מספרים לנימוק טענותיה: תרומת העסקים הקטנים לתוצר העסקי עומדת על 55%, אבל חלקם בעוגת האשראי העסקי מסתכם בחצי מכך: 27% בלבד. שיעור העסקים שסובלים ממחנק אשראי נע בין 26% ל־41%, מרווח האשראי שלהם (הפער בין הריבית שהבנק משלם על פיקדונות לריבית שהוא גובה על הלוואות) מגיע ל־3 נקודות אחוז לעומת 1.6 נקודות אחוז לעסקים גדולים.
התשובה של האוצר לריכוזיות הזו מגולמת ברפורמה בבנקאות שהוביל אגף תקציבים יחד עם בנק ישראל. המהלך, שמסומן כרפורמה המרכזית של העשור הנוכחי בתחום הפיננסי — ממשיך דרכן של ועדת שטרום בעשור הקודם ורפורמת בכר בעשור שלפניו — נועד להכניס שחקנים חדשים למגרש באמצעות הקלות ברגולציה ויצירת מעמד חדש של "בנק קטן" במתווה של רישיון מדורג. המשמעות הבסיסית היא שגופים פיננסיים יוכלו לגייס פיקדונות מהציבור, ולהעמיד כנגדם אשראי. אלא שבלב הסערה התייצבה ההחלטה של האוצר לאפשר גם לחברות החזקה להקים ולהחזיק באותם בנקים קטנים, מהלך שעורר התנגדות עזה מצד בכירים כמו הממונה על התחרות לשעבר דרור שטרום וכלכלנים מובילים כמו פרופ' אבי בן בסט.
את עומדת בלב שלם מאחורי ההחלטה לאפשר למוסדיים להחזיק בבנק קטן?
"בשימועים שעשינו חיפשנו מישהו שיעזור לנו להיבהל. הגיעו אנשים מאוד מכובדים מהגוורדיה הוותיקה, אבל כששמנו אותם בפינה ושאלנו מה בעצם שונה במצב שאנחנו מציעים מהמצב היום, לא קיבלנו אפילו תשובה טובה אחת. היום המוסדיים כבר נותנים אשראי ומציעים שירותי פיקדון. שאלנו שוב ושוב: 'מישהו יכול להסביר מה קורה כשאני מחברת בין הפיקדון לאשראי?' והיתה שם שתיקה ארוכה. יכול להיות שמבחינת ריכוזיות של המוסדיים, המצב היום כבר לא טוב, אבל הרפורמה לא משנה מהותית את המצב. בחנו כל סוגיה אפשרית של ניגוד עניינים, ונתנו גם פתרונות. נשארו, למשל, טענות שנתח השוק שלהם לא יישאר מוגבל ל־2.5%. על זה אני אומרת: אני אפתח בקבוק שמפניה אם זה יגיע ל־2.5%. השחקן הקטן הכי גדול היום בקושי מגרד אחוז אחד, אז אנחנו רחוקים משם מאוד. אני שלמה עם זה לחלוטין".
"לא מופרך שיהיה ביטוח על פיקדונות"
בנק ישראל נותן משקל יתר ליציבות על חשבון תחרות?
"הדבר הזה ייבחן בשאלה האם רפורמת הבנקים הקטנים תצליח. המפקח על הבנקים דני חחיאשוילי היה שותף מטורף שלנו למהלך, ולא נראה לי שהרבה מפקחים היו הולכים על זה. אבל אם אף בנק לא יצליח להיכנס בתנאים שנקבעו — גם אנחנו כמשרד אוצר נכשלנו. על היציבות אין עוררין, אבל גם על היעדר התחרות אין עוררין. הייתי רוצה לראות בתוך שנים בודדות עוד 3-2 שחקנים שנותנים שירות, שחקנים אמיתיים שנותנים פייט, כאלה שאנשים ישקלו לפתוח אצלם פיקדון ולקחת מהם אשראי".
הרפורמה הציפה גם את סוגיית היעדר ביטוח פיקדונות בישראל. זה לא כלי הכרחי?
"זה כנראה נכון ולו מהטעם הפשוט שיש את זה בכל העולם. לדעתי, בנק ישראל צודק כשהוא טוען שגם אם אין ביטוח רשמי, יש 'ביטוח משתמע' שהוא מספיק חזק. אבל קחו לדוגמה את היעלמות שתי הנשים בחודש שעבר, והשמועות על כך שנגנבו כספים מבנק ירושלים. הציבור נכנס ללחץ אטומי על בסיס שמועה. קיבלתי טלפונים מגופים גדולים ששאלו אותי אם כדאי להם למשוך את הכסף שלהם. וכל זה על כלום. אז זה כנראה לא מופרך שיהיה ביטוח פיקדונות. השחקנים הקטנים צריכים את זה, ואז כדאי לעשות לכולם כדי שזה לא יסמן את הקטנים כמסוכנים. לכן עולה השאלה אם זה לא חסם תחרותי".
מה הבעיה במבנה הרגולציה הנוכחי. איך הוא מפריע לשוק?
"יש היום שלושה שחקנים על המגרש – בנק ישראל, רשות ניירות ערך ורשות שוק ההון – שההבדלים ביניהם לא מספיק ברורים, והם לפעמים דורכים אחד לשני על הרגליים. השוק מרגיש את זה. שחקנים פיננסיים פוגשים כל הזמן שלושה רגולטורים שלא מספיק מתואמים ביניהם. זה מייצר עלויות כניסה כבדות לשוק, ורק מי שיודע לשאת בעלויות הרגולציה הענקיות יכול להיכנס אליו. שחקן קטן, שלא מגיע עם מספיק הון, לא יצליח לייצר לעצמו מבנה עסקי. ואכן רואים שהשחקנים הקטנים לא מצליחים לפרוץ".
איך זה מתבטא בפועל במוצרים שהצרכן מקבל?
"זה מתבטא בכך שאנחנו לא מצליחים לייצר שוק משוכלל. ניסינו, לדוגמה, לעשות רפורמה בנותני שירותי מידע (בנקאות פתוחה), אבל הגופים תלויים בשני רגולטורים במקביל: רשות ניירות ערך ובנק ישראל. התוצאה היא שהמידע מגיע לאט ולא מדויק, ולנותני שירותי המידע אין זכות קיום בלי זרם אינפורמציה אמין".
אז מה אמור להיות מבנה הרגולציה הנכון בישראל?
"אין פתרון מושלם, ויש המון חלופות. למשל, לאחד את רשות שוק ההון ורשות ניירות ערך למאסדר אחד מול בנק ישראל, או הקמת רשות־על שתתאם ביניהם. אני לא יודעת להגיד בוודאות מה הכי נכון. זה גם תלוי בממשלה. אבל אנחנו חייבים לעשות משהו".
כחלק מרפורמת הבנקים, אתם נדרשים לסוגיית היעדר הפיקוח על חברות ההחזקה. מה הבעיה שם?
"יש בעיות אמיתיות שדורשות מענה כבר במצב הקיים. בכל העולם יש פיקוח על חברות החזקה. אנחנו רואים בעיות שהרגולטור נתקל בהן, בעיקר מול המוסדיים, עם עסקאות שמעלות חשש לניגודי עניינים. רואים לעתים שעסקה או פעולה שלא אושרה על ידי הרגולטור נעשית בכל זאת דרך חברת ההחזקה בכל מיני סיבובים. זה מצב בעייתי. אני מאמינה שבסוף יהיו הסכמות והמלצות בנושא הזה".


