











ניתוח
פירוק מודל הסיעוד יתגלגל לשר האוצר הבא – עם חשבון של מיליארדים
רשות שוק ההון מציעה לפרק את מודל ביטוחי הסיעוד ולהעביר צעירים לחיסכון אישי, תוך השארת המבוגרים בקבוצה סגורה. ברשות משוכנעים שזהו גלגל ההצלה למערכת שנידונה לקריסה, אך המהלך כרוך במיליארדים ואין ודאות שיספק כיסוי סיעודי מספק. שר האוצר הבא יצטרך להכריע אם לקדם את הרפורמה או להותיר את המודל הקיים ולקוות שהמשבר הבא לא יהיה במשמרת שלו
עוד לפני שנכנסים לפרטי ההצעה של רשות שוק ההון לפתרון משבר ביטוחי הסיעוד, אותה היא פירסמה בתחילת השבוע, כדאי להביט על הפעולה עצמה: זהו אחד מאותם מקרים שבהם העלאת ההצעה, עוד לפני בחינת התוכן, היא האירוע המרכזי. השנים האחרונות, במהלכן ביטוחי הסיעוד שמבטחים קרוב ל־5.2 מיליון איש כמעט קרסו, המחישו עד כמה ענף הסיעוד דורש חזון ותכנון מחדש, ולא רק כיבוי שריפות.
קשה לומר שרשות שוק ההון הציבה בהצעתה הנוכחית משהו שניתן לכנות כחזון – בסופו של דבר הרשות אפילו לא הפיצה לתקשורת מסמך רשמי אלא הודעה עם עיקרי ההצעה, שגלגולים קודמים שלה כבר הוצגו בפומבי ואף נחשפו בעיתון זה. ועדיין, פרסום התוכנית לתקשורת מניח לראשונה על השולחן מאז פרץ ב־2022 המשבר הצעה ששר האוצר הבא יצטרך להגיב אליה ולהחליט אם לקדם אותה או לקבור אותה.
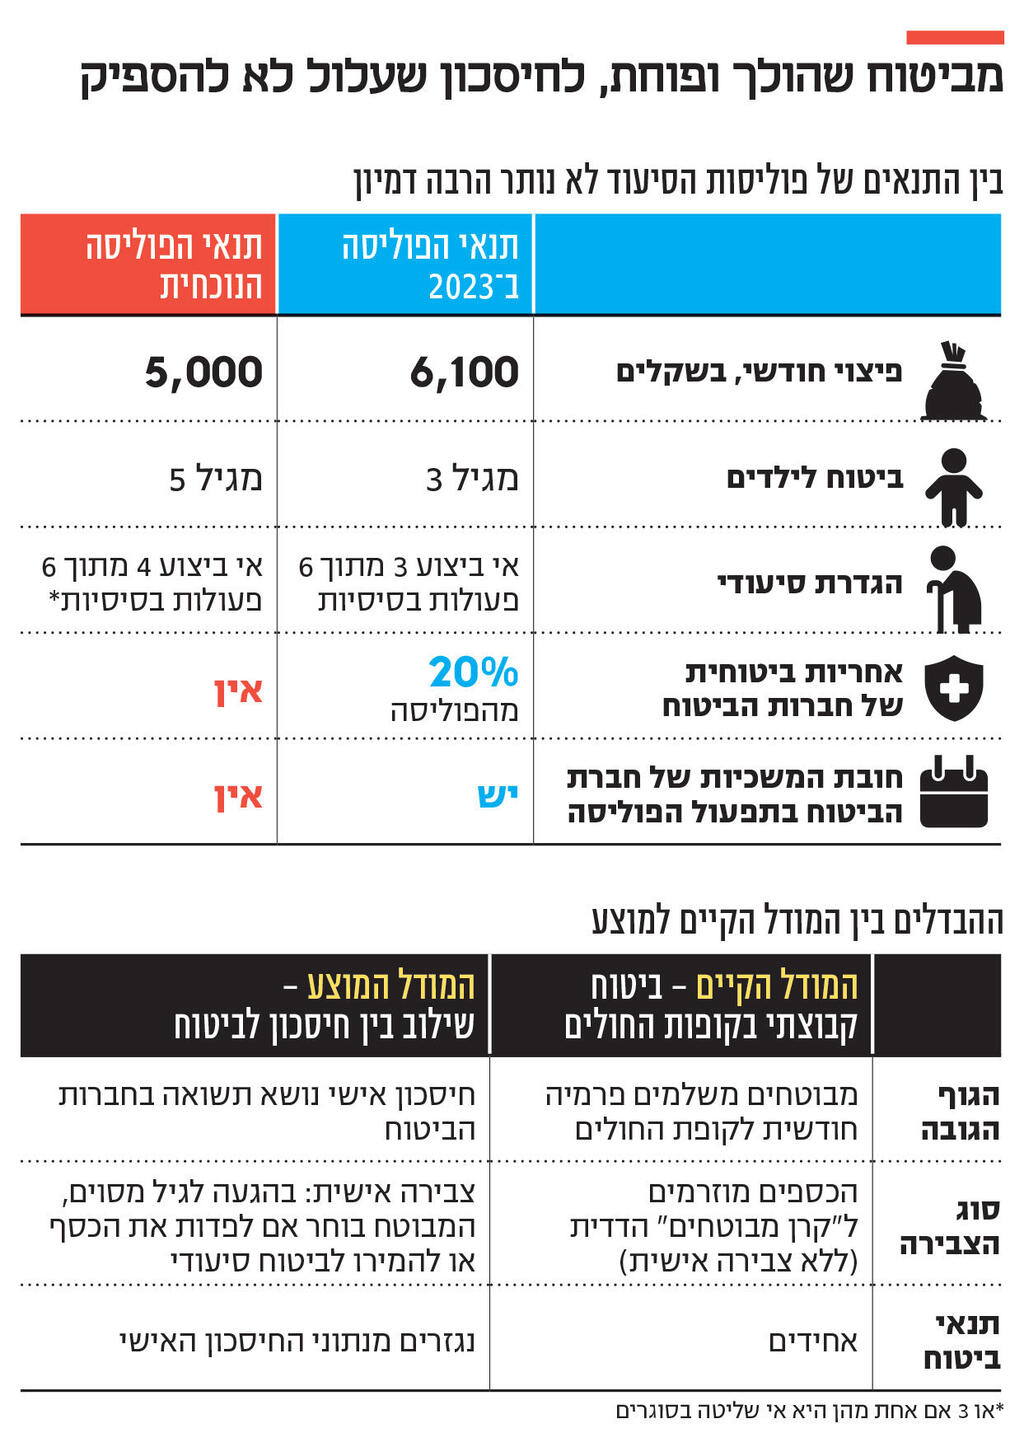
המתווה שהוצג מציע להחליף את הביטוח ההדדי בקופות החולים במודל חדש לחלוטין, המבוסס על צבירה אישית ארוכת טווח שתנוהל בחברות הביטוח באמצעות מכרזים. כלומר, מעבר ממוצר קבוצתי למוצר אישי ופרטי, שדומה במהותו לקרן פנסיה. עבור כ־5.2 מיליון המבוטחים הקיימים כיום בענף, הפעלת המודל משמעותה פיצול לשתי קבוצות גיל: בני 55 ומטה יועברו לאותו מנגנון חדש ויתחילו לצבור לעצמם חיסכון אישי, כשלא ברור כיצד הפרמיות ששילמו לאורך שנים יתורגמו לזכויות במנגנון החדש. לעומת זאת, בני 55 ומעלה ינותקו מהם ויוגדרו כ"קבוצה סגורה" שתנוהל תחת תאגיד סטטוטורי ממשלתי, במטרה לשמור על הזכויות שצברו במערכת הישנה. שמירת הזכויות לקבוצה הזו, שכבר לא תסובסד בידי הפרמיות שצעירים משלמים, תדרוש השקעה תקציבית חד פעמית מצד המדינה שמוערכת בשלב זה בכ־5-10 מיליארד שקל.
צעדי הריסון הכואבים
נקודת המוצא של רשות שוק ההון היא שמשבר ביטוחי הסיעוד יכול לחזור על עצמו, ובעוצמה רבה יותר. רק ב־2019 הרשות עצמה עוד ראתה בביטוח הסיעודי של קופות החולים מוצר יציב לעשורים קדימה, ופספסה לחלוטין את שינויי המגמה המבניים. אלא שבשנים 2021–2023 מספר תביעות הסיעוד זינק בכ־30% בעקבות התארכות תוחלת החיים, כניסת חברות למיצוי זכויות ושינויי רגולציה, והקרן של קופת חולים כללית – שמבטחת יותר מ־50% מהענף – עמדה בפני התרוקנות כמעט מוחלטת.
כדי למנוע קריסה מיידית, נאלצה הרשות לבצע שורת צעדי ריסון כואבים – החל מהפחתת הקצבה החודשית מ־6,100 ל־5,000 שקל, ועד החמרה משמעותית בהגדרת המקרה הסיעודי (מעבר מאי־יכולת לבצע שלוש פעולות לארבע) והפחתת האחריות הביטוחית של חברות הביטוח כדי למנוע את בריחתן מהענף. כל אלו הפכו את פוליסת הסיעוד הנוכחית למוצר שונה לחלוטין מהפוליסה שנמכרה רק לפני שלוש שנים.
בינתיים, המהלך ייצב את הקרן של כללית, אבל העובדה שלמכרז האחרון שלה רק חברת ביטוח אחת (איילון) ניגשה, מוכיחה שהשוק הפרטי כבר לא מאמין במודל. מבחינת הרשות, מדובר ברפורמה מבנית הכרחית המקבילה בהיקפה לסגירת קרנות הפנסיה הוותיקות והגרעוניות בשעתן.
מבחינת הרשות, כאן טמון כשל נוסף של המודל הנוכחי: גם קרן יציבה מבחינה פיננסית עלולה להיקלע למשבר אם אף חברת ביטוח לא תהיה מוכנה לתפעל אותה. חברות הביטוח הן גופים פרטיים, ולא ניתן לחייב אותן להגיש הצעה במכרז. גם איילון, שזכתה כעת במכרז של כללית, עשויה בעתיד להחליט כי התמורה הכלכלית אינה מצדיקה את הסיכון, הביקורת הציבורית והמורכבות הכרוכים בפעילות. במובן הזה, הוויכוח אינו רק על השאלה אם יש מספיק כסף בקרנות, אלא אם בכלל ניתן להבטיח לאורך זמן שיהיה גוף פרטי שמוכן להפעיל אותן.
לצד הנימוקים המקצועיים, המודל החדש עשוי לייצר שקט רגולטורי יחסי: רשות שוק ההון ומשרד הבריאות – שאחראי על הקופות – ניהלו מאבקים פומביים על הרעת התנאים. משרד הבריאות ישמח על יציאת הקופות מהענף, וגם חלקן מהקופות עצמן. עם זאת, קופת חולים מכבי – שמצב הקרן שלה הוא הטוב ביותר ושהביעה את רצונה להמשיך את פעילותה, צפויה להתנגד.
אך מעבר לשאלת הנוחות הרגולטורית, בחינה אקטוארית וכלכלית של המודל המוצע מעלה שורה של סימני שאלה באשר ליכולתו לספק פתרון אמיתי למבוטח בקצה. המתווה מייצר עבור החוסכים הצעירים צומת החלטה בגיל עתידי שייקבע מראש: האם לפדות את הכסף שנצבר כסכום הוני, או להמירו לקצבת סיעוד ביטוחית. מנגנון בחירה כזה הוא כר פורה ליצירת "שוק לימונים". כלומר, אנשים שירגישו בריאים וחזקים ייטו להעדיף למשוך את הכסף החוצה, בעוד שאלו שיש להם סיבות טובות יותר לחשוש שיהפכו לסיעודיים יבחרו להישאר בפול הביטוחי. דינמיקה כזו תפגע בעיקרון פיזור הסיכונים ותזניק את עלות הכיסוי דווקא עבור מי שבאמת זקוק לו.
יתרה מכך, הישראלים כבר מחויבים בחיסכון פנסיוני משמעותי, ולכן נותרת השאלה מהו הערך המוסף שמצדיק חיוב או תמרוץ לחיסכון נוסף תחת הכותרת "סיעוד". עבור מי שכבר צבר פנסיה, נכסים או השקעות משמעותיות, חלק מהצורך הסיעודי יכול ממילא להיות ממומן מהמקורות הללו. המודל עלול לכן להפוך בפועל לכלי שמגדיל את החיסכון דווקא עבור משקי בית מבוססים, בעוד שהשאלה כיצד יובטח כיסוי מספק למי שמתקשה לחסוך גם לפנסיה נותרת פתוחה. מכאן עולה שאלה נוספת שהמתווה של הרשות עדיין לא נותן לה תשובה ברורה: אם אחד הכשלים המרכזיים במודל הקיים הוא הצורך לבצע אחת לכמה שנים קיצוץ זכויות או העלאת פרמיות במהלך משבר, מדוע לא לקבוע כבר בתוך המודל הנוכחי מנגנון אקטוארי אוטומטי שיעדכן מראש את הפרמיות והכיסוי בהתאם להתפתחות התביעות? באופן דומה, אם החשש המרכזי הוא שלא תימצא חברת ביטוח שתסכים לתפעל את הקרן, ניתן לבחון הקמת גוף מתפעל ייעודי או סמי־ציבורי שייכנס לתמונה רק במקרה שבו השוק הפרטי אינו מספק מענה. שתי האפשרויות אינן חפות מבעיות, אך הן מחדדות את השאלה שעל הרשות להשיב עליה: איזה כשל במודל הקיים מחייב בהכרח את פירוקו, ולא ניתן לתיקון בתוכו?
בנוסף, יצירת הקבוצה הסגורה של בני 55 ומעלה שתדרוש השקעה תקציבית משמעותית היא לא מובנת מאליה בהיבטים של צדק חלוקתי, שכן עולה השאלה מדוע עובד שנושא בנטל המס ובחר להשקיע את חסכונותיו באפיקים במקום לרכוש פוליסת סיעוד, ייאלץ לממן בדיעבד חילוץ ממשלתי של מוצר פרטי וולונטרי, רק משום שבעבר תומחר באופן גרעוני. אך גם אם רשות שוק ההון תצליח לתת מענה הולם לסוגיות האלו כשתציג מודל מפורט, באגף התקציבים צפויה לכל הפחות הסתייגות עמוקה מהעלות ומהדחיפות של המהלך. מבחינתם, הרעת התנאים בפוליסה פתרה בשלב זה את המשבר, והעובדה היא שהקרן של כללית התאוששה וצמחה חזרה למעל 2 מיליארד שקל. לכן, גם אם המודל הנוכחי אינו המודל שהיו מעצבים לו היו בונים מערכת מאפס – הוא הרע במיעוטו: הוא עובד כרגע, מספק רשת ביטחון ואינו דורש שליחת יד עמוקה לקופה הציבורית.
טיפול השורש מגיע לביטוח הלאומי
עבור האוצר, הסוגיה המשמעותית היא לא גיבוש מתווה חדש אלא טיפול בשורש הבעיה, שהוא הכיסוי הבסיסי שמעניק ביטוח לאומי. המשבר בביטוח הסיעודי הפרטי הושפע ישירות ממדיניות חלוקת הקצבאות והיד המקלה שביטוח לאומי הנהיג, דרך הקלה בבדיקות התלות ורפורמה שיצרה מערך תמריצים בעייתי. באגף התקציבים עומלים על גיבוש רפורמה יחד עם ביטוח לאומי בתחום. בסופו של דבר, ההכרעה תתגלגל לשולחנו של שר האוצר הבא. עבורו, יהיה קל יותר לקוות שמשבר דומה לא יתפרץ במשמרת שלו מאישור רפורמה מבנית עתירת מיליארדים המחייבת חקיקה סבוכה. כך או כך, הדרך לפיתרון בר־קיימא שיבטיח שלכל אדם יהיו האמצעים להתמודד עם הפיכתו לסיעודי, בעתיד שבו תוחלת החיים צפויה לעלות ועמה גם אולי תוחלת החיים במצב סיעודי, עוד רחוקה.


