









מרוץ ה־AI הקפיץ את רמות החוב המסוכן בארה"ב
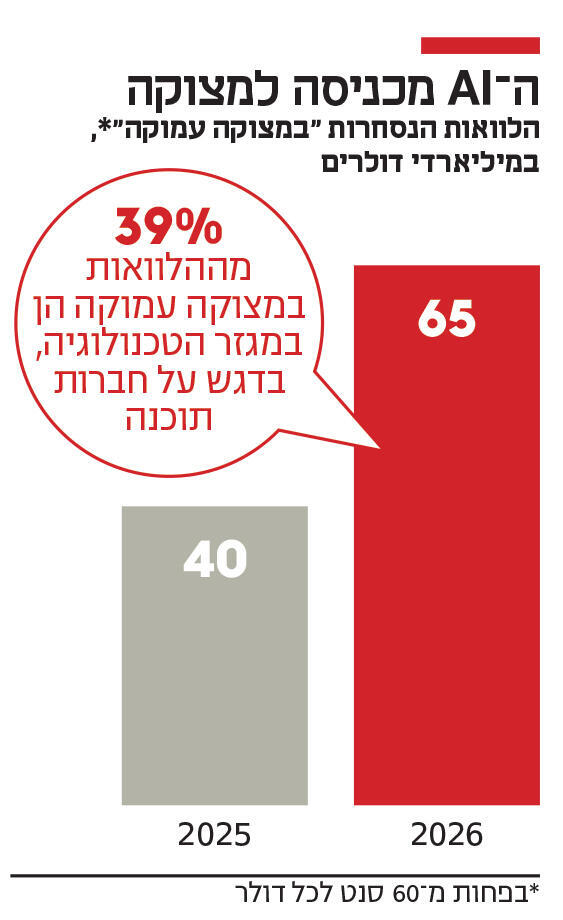
היקף ההלוואות הממונפות הנסחרות ב"מצוקה עמוקה" זינק ב־62% לעומת 2025 והגיע לרמה הגבוהה ביותר מאז פרוץ הקורונה. מגזר הטכנולוגיה אחראי לכ־39% מההלוואות הללו, בדגש על חברות התוכנה שה־AI מסכנת את פעילותן
הבינה המלאכותית מתפתחת בקצב מסחרר ועמה גם ההבטחות הגדולות שהיא עשויה להניב, החל בהוזלת שירותים דרך שדרוג רמת החיים וכלה בהאצת הצמיחה הכלכלית. אבל בדרך לשם היא מאיימת לערער את יציבותן של חברות.
לפי ניתוח של בנק ג'יי.פי מורגן, היקף ההלוואות הממונפות בארצות הברית הנסחרות ב"מצוקה עמוקה" — כלומר, בפחות מ־60 סנט לכל דולר חוב — הגיע ל־65 מיליארד דולר לעומת 40 מיליארד דולר לפני שנה, זינוק חד של 62.5% והרמה הגבוהה ביותר מאז מרץ 2020, אז זעזעו סגרי הקורונה את הכלכלה. כלומר, על כל דולר שחברה חייבת, המשקיעים מוכנים לשלם פחות מ־60 סנט כדי לרכוש את הזכות לקבלו בחזרה — מחיר שמבטא חשש כבד שהחברה לא תפרע את מלוא החוב.
בקבוצה הרחבה יותר, של הלוואות הנסחרות ב־80 סנט לדולר ומטה, ההיקף מתקרב ל־140 מיליארד דולר, זינוק של כמעט 90% בתוך שנה, ו־4 מיליארד דולר פחות מאשר במאי 2020. חשוב להבהיר: המחיר הזה איננו הכרזה על פשיטת רגל, אך הוא מלמד שהמלווים מוכנים לוותר על חלק גדול משווי החוב כדי להעביר את הסיכון למישהו אחר.
הריכוז הענפי מסביר מדוע הסיפור חורג ממחזור אשראי רגיל. מגזר הטכנולוגיה אחראי לכ־39% מההלוואות במצוקה, כ־54 מיליארד דולר. לפי הדיווח, חברות תוכנה ניצבות מול חובות בהיקף העולה על 100 מיליארד דולר המתקרבים לפירעון, בשעה שהחשש מפגיעת ה־AI בעסקיהן מקשה על המימון מחדש.
קל להבין את המלכודת. חברה יכולה לשרת חוב גדול, כל עוד הכנסותיה יציבות והמלווים מוכנים לחדש לה את האשראי. אלא שאם הלקוחות עשויים לעבור לפתרון זול יותר, לפתח אותו בעצמם או לצמצם רכישת שירותי תוכנה, תחזית ההכנסות מתערערת. החוב, לעומת זאת, לא פוחת ומגיע לפירעון בדיוק במועד שנקבע.
תנאי המימון, כלומר ריביות גבוהות, מלבים את האש. כאן נכנסת לתמונה ממשלת ארצות הברית, שמחריפה את התופעה בגלל תרומתה להתייקרות הכסף. הגירעונות הגדולים מחייבים אותה ללוות עוד ועוד, והחוב התופח מעורר שאלות לגבי הדרך שבה וושינגטון מתכוונת לבלום אותו. כדי לקלוט את היצע החוב ולפצות על אי־הוודאות, המשקיעים דורשים תשואה גבוהה יותר. לכך מצטרף החשש מאינפלציה, ששוחקת את ערך הכסף שיקבלו בחזרה.
תשואת האג"ח הממשלתית לעשור כבר טיפסה לכ־5.3%, רמה שלא נראתה מאז 2002. אין פירוש הדבר שהמשקיעים מצפים לפשיטת רגל אמריקאית, אלא שגם להלוואה לממשלה הם דורשים תמורה גבוהה יותר. התוצאה חורגת מגבולות התקציב: האג"ח הממשלתיות הן אמת מידה מרכזית בשוק ההון, וכשהתשואה שלהן עולה, חברות צריכות להציע תשואה גבוהה יותר כדי להתחרות על כספי המשקיעים. כך, הבעיה התקציבית בוושינגטון מכבידה גם על המגזר העסקי.
התוצאה: חברה שהצליחה לשלם ריבית על ההלוואה הישנה אינה מסוגלת בהכרח לעמוד במחיר ההלוואה החדשה. היא עלולה להידרש למכור נכסים, לצמצם השקעות וכוח אדם או לבקש הסדר חוב. כך, חשש בשוק הפיננסי עלול להתגלגל לפגיעה בפעילות הריאלית. המבחן יהיה ביכולת החברות להתאים את עצמן, לפני שהחוב מגיע לפירעון. מעבר למוצר חדש דורש השקעה, ודווקא בעת מצוקה, הכסף להשקעה קשה יותר להשגה.
עם זאת, ההשוואה למשבר הקורונה מחייבת זהירות. הנתון מתאר את היקף החובות הנסחרים במחירי מצוקה בחלק מסוים של השוק; הוא אינו מוכיח שהמשק האמריקאי כולו ניצב בפני משבר דומה. לצורך הערכה כזו יש לבחון את שיעורם מכלל השוק, את זהות המחזיקים ואת התפתחות חדלות הפירעון בפועל.
ועדיין, יש כאן לקח כלכלי ונורת אזהרה. טכנולוגיה יכולה להעשיר את המשק אך במקביל למחוק הכנסות של חברות קיימות. ככל שהחברות הללו ממונפות יותר, כך מצטמצמת היכולת שלהן להסתגל.


