










ניתוח
שוק האג"ח הממשלתיות בארה"ב שוב שולח אות אזהרה לוול סטריט
תשואות האג"ח הארוכות המשיכו לטפס אמש לרמות שלא נראו מאז 2007, והחברות ומשקי הבית נדרשים לשלם יותר על הכסף. השאלה היא מה הגורם לעלייה: חשש מאינפלציה וחוב הולך ותופח, או דווקא כלכלה חזקה שלא מאפשרת לריבית לרדת
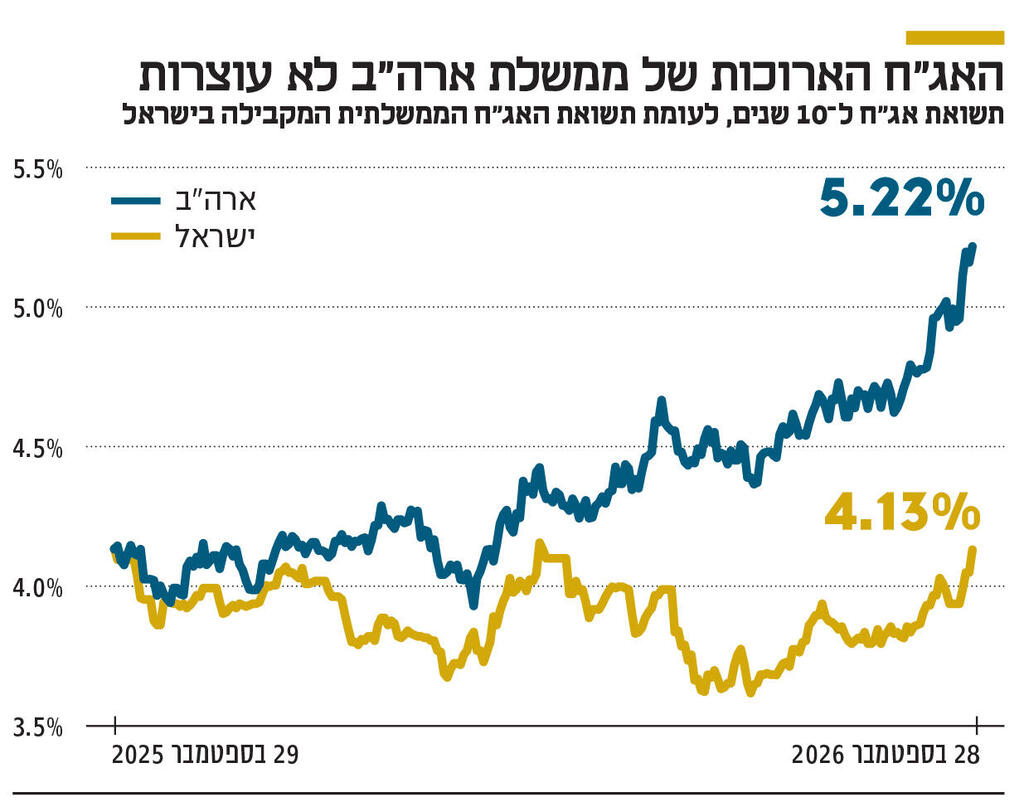
שוק האג"ח האמריקאי שוב שולח אות אזהרה לוול סטריט. תשואות האג"ח הממשלתיות הארוכות המשיכו לטפס אמש לרמות שלא נראו מאז 2007, כשהתשואה ל־10 שנים כבר עברה את5.2% וזו ל־30 שנה גבוהה אף יותר – 5.5%. המשמעות פשוטה: ממשלת ארה"ב, החברות ומשקי הבית נדרשים לשלם יותר על כסף. כשהאג"ח הממשלתיות מציעות תשואה גבוהה, גם האלטרנטיבה למניות הופכת לפחות אטרקטיבית, עלויות המימון עולות ושווי החברות עלול להיפגע. השאלה הגדולה היא מה עומד מאחורי העלייה: חשש מאינפלציה וחוב אמריקאי הולך ותופח, או דווקא כלכלה חזקה שלא מאפשרת לריבית לרדת אלא ההפך - עולה.
הפד פתח במחזור העלאות באמצע ספטמבר (עלייה של 0.25% לרמה של 3.75-4%), והשוק מתמחר סיכוי של כ־66% להעלאה נוספת ברבע נקודה כבר בחודש הבא. והתשובה לשאלה הזו עשויה לקבוע אם מדובר באזהרה מפני משבר מתקרב או חששות מוגזמים מפני תהליך טבעי שמתרחב בשווקים כאשר יותר משקיעים מעדיפים להשקיע במניות וזונחים את האג"ח. לדברי אפי שקולניק, ראש תחום אג"ח בבנק הפועלים, "עליית התשואות מייקרת את גלגול האשראי של חייבים ומשפיעה לרעה על הצרכנים מבחינת המשכנתאות, נתונים שללא ספק עלולים להעיק בטווח של חצי שנה עד שנה.
אבל צריך לזכור שמדובר בתהליכים שלא יגרמו לנפילה מיידית או כאלה שייצרו משבר פתאומי. התשואות עולות בעיקר בגלל האינפלציה. למעשה מדובר בנדנדה של ממש. אתה רואה את הנפט מזנק אל יותר מ־100 דולר לחבית בגלל המתיחות עם איראן, ומיד עולים החששות מאינפלציה — והתשואות עולות. אם אני מנסה להיות רציונלי, נראה שזו יותר נקודת כניסה לשוק האג"ח מאשר נקודת קריסה. כרגע ההשפעה של האינפלציה יותר חזקה מההשפעה של הפחד ממשבר".
הסולידיים סובלים
מרכיב האג"ח בחסכונות הציבור נאמד באחוזים בודדים. אולם מי שסובל הם המשקיעים הסולידיים שתיק ההשקעות שלהם מורכב משיעור גבוה יותר של אג"ח שכאמור ערכו יורד. על פי שקולניק "לקוח שמחזיק אג"ח עד לפדיון — לא נפגע. המשמעות היא בעיקר למי שמנהל תיק דינמי באג"ח ארוכות ל־10שנים או 30 שנה, ששם הפסידו לא מעט כסף. אנחנו ממליצים ללקוחות לקצר מח"מ וללכת לאזורים הבינוניים, סביב 5 שנים, ולא לרוץ ל־7 או ל־10 שנים. הסיכוי שמשקיעים ישארו עד אז קטן יותר והתנודתיות גבוהה ומכבידה. בסופו של דבר, אג"ח ממשלת ארה"ב ל־10 שנים הוא עדיין אחד הבנצ'מרקים המובהקים ונכס חסר סיכון. אם יבוא פחד קונקרטי יותר לשווקים, נראה את התשואות נבלמות וחוזרות לרדת".
גם אוראל לוי, מנהל ההשקעות של קרן אנק קפיטל, מוסיף כי "כולם מדברים על זה. כולם מפחדים מזה. המספר הזה — תשואה של 5% באג"ח אמריקני שלא הייתה הרבה זמן — מפחיד הרבה אנשים. יש פה שני מחנות. יש את המחנה שאנחנו נוטים אליו, שאומר שאם התשואות הגיעו לשם, זה מגיע מסיבות טובות — הכלכלה האמריקאית צומחת מהר ומשפיעה על התשואות". לפי לוי החברות הרגישות במיוחד הן החברות הקטנות והבינוניות. "אלו החברות שחשופות לעלייה בתשואות והעלייה בעלויות החוב. כאשר התשואות על האג"ח עולות הן משפיעות על המכפילים של החברות הקטנות והן הופכות למסוכנות יותר.
הסיכון הגדול יותר, לדברי לוי, עשוי להגיע דווקא בהמשך. לדבריו, חלק ניכר מהצמיחה של ספקיות הענן נשען כיום על השקעות הקשורות ל־AI ועל מספר קטן של לקוחות גדולים, ובהם OpenAI ואנתרופיק. אם ב־2027 יתברר שהחברות הללו מתקשות להפוך את ההשקעות האדירות לרווחיות או לגייס הון נוסף, הן עלולות לצמצם את רכישות שירותי הענן. במקרה כזה, השקעות ה־AI עלולות לעבור מספקיות הענן ליצרניות השבבים, ומשם לחלקים רחבים יותר של הכלכלה האמריקאית. כאשר מוסיפים לכך את הסיכון לשוק המניות מכיוון האג"ח מדובר בתמהיל שמעורר חשש מהותי.
לדברי לוי הנשיא טראמפ מבין היטב כי "מה שמפריע לשוק לעלות זה התשואות, ומה שמפריע לתשואות זה בעיקר מלחמה והשפעתה על מחירי האנרגיה ובמיוחד הנפט. אם טראמפ יגיע לאיזה הסכם או להפסקת אש כזו או אחרת, התשואות ירדו מחדש ואז השוק יחזור לעצמו. מה שיסייע להרגיע את לחצי האינפלציה הנובעים ממחירי האנרגיה".
סערה בכוס תה?
אורי תובל, מנהל ההשקעות של קרן אלמנדה, אפילו פחות מוטרד מהזינוק בתשואות. "מדובר בסערה בכוס תה", אומר תובל. "שר האוצר האמריקאי יגיד כבר בטווח הקרוב שהוא קונה אג"ח ארוכות ל־10 שנים בטריליוני דולרים והכל יירגע — גם שוק האג"ח וגם שוק המניות". גם אם התערבות כזו לא תגיע, תובל סבור שהמנגנון השוקי עצמו עשוי לבלום את עליית התשואות. "אם הריביות ימשיכו לעלות בקצב הנוכחי והנגיד לא יתערב, בסוף תהיה ירידה בשוק המניות ואז ירוצו לאג"ח אמריקאיות. לכן, בגדול, קנייה של אג"ח אמריקאיות ארוכות היא Win־Win במצב הנוכחי".


