













השורה התחתונה
העלות הנסתרת של המסחר בבנקים: כך אתם משלמים יותר על השקעה במניות בחו"ל
בדיקת כלכליסט מגלה כי המרת 10,000 שקל לדולרים לצורך השקעה בניירות ערך זרים עולה בממוצע כ־94 שקל בבנקים, לעומת כ־55 שקל בבתי ההשקעות ובפלטפורמות המסחר שנבדקו. הפער נובע ממרווחי המרה ומעמלות חליפין, ועלול להגיע לכ־200 שקל ברכישה ובמכירה של אותה השקעה - עוד לפני עמלות המסחר
סיבה נוספת לכך שכדאי לעזוב את הבנקים, בכל הנוגע למסחר. בשנים האחרונות יותר ויותר משקיעים צעירים פותחים חשבונות מסחר עצמאיים בבתי השקעות, ובמקביל חלק מלקוחות הבנקים מעבירים אליהם את תיקי ניירות הערך הקיימים. ההיגיון פשוט: בתי ההשקעות והברוקרים מציעים בדרך כלל עמלות קנייה ומכירה נמוכות יותר, ולעיתים גם פטור מדמי משמרת ועלויות נלוות. גם הרגולטורים עצמם דוחפים את הציבור להשוות מחירים.
לפי בדיקה שפורסמה בעבר בכלכליסט, עמלת הקנייה והמכירה הממוצעת של ניירות ערך בבנקים עמדה על 0.2% משווי העסקה, לעומת 0.08% בלבד בבתי ההשקעות, פער של פי 2.5. בנוסף, עמלת המינימום הממוצעת לפעולה עמדה על 31 שקל בבנקים, לעומת 8 שקלים בבתי ההשקעות, כמעט פי ארבעה. אבל עמלת הקנייה של המניה היא רק חלק מהסיפור והברור מאליו. בשנים האחרונות עלה באופן משמעותי הרצון של חוסכים ישראלים ומשקיעים ישראלים להחזיק מניות ומדדי חו"ל באופן ישיר. ישראלי שמחזיק שקלים ורוצה לקנות מניה אמריקאית צריך קודם לקנות דולרים, ובפעולה הזאת מסתתרת עלות נוספת. מבדיקת כלכליסט של תנאי ההמרה בחברי בורסה ובבנקים עולה כי שיטת התמחור שונה מאוד בין הגופים, ולעיתים הפערים מגיעים לעשרות ואף ליותר ממאה שקל כבר בהמרה של 10,000 שקל.
בתי ההשקעות פועלים ברובם במודל פשוט יחסית: הם אינם גובים "עמלת חליפין" נפרדת, אלא מרוויחים ממרווח ההמרה - הפער בין שער הדולר בשוק לבין השער שניתן ללקוח. כך, לדוגמה, אקסלנס גובה מרווח של 2 אגורות לדולר, מיטב 2.1 אגורות, פסגות 1.5 אגורות, ו־IBI גובה מרווח של 0.7% בעסקאות הקטנות מ־15 אלף דולר ו־0.5% מעל סכום זה. באלטשולר שחם המרווח מגיע עד 0.7%, עם אפשרות להטבה בעסקאות גדולות. אם נתרגם את המרווחים של IBI ואלטשולר שחם לאגורות, נגיע ל-1.5 אגורות עד 2.15 אגורות.
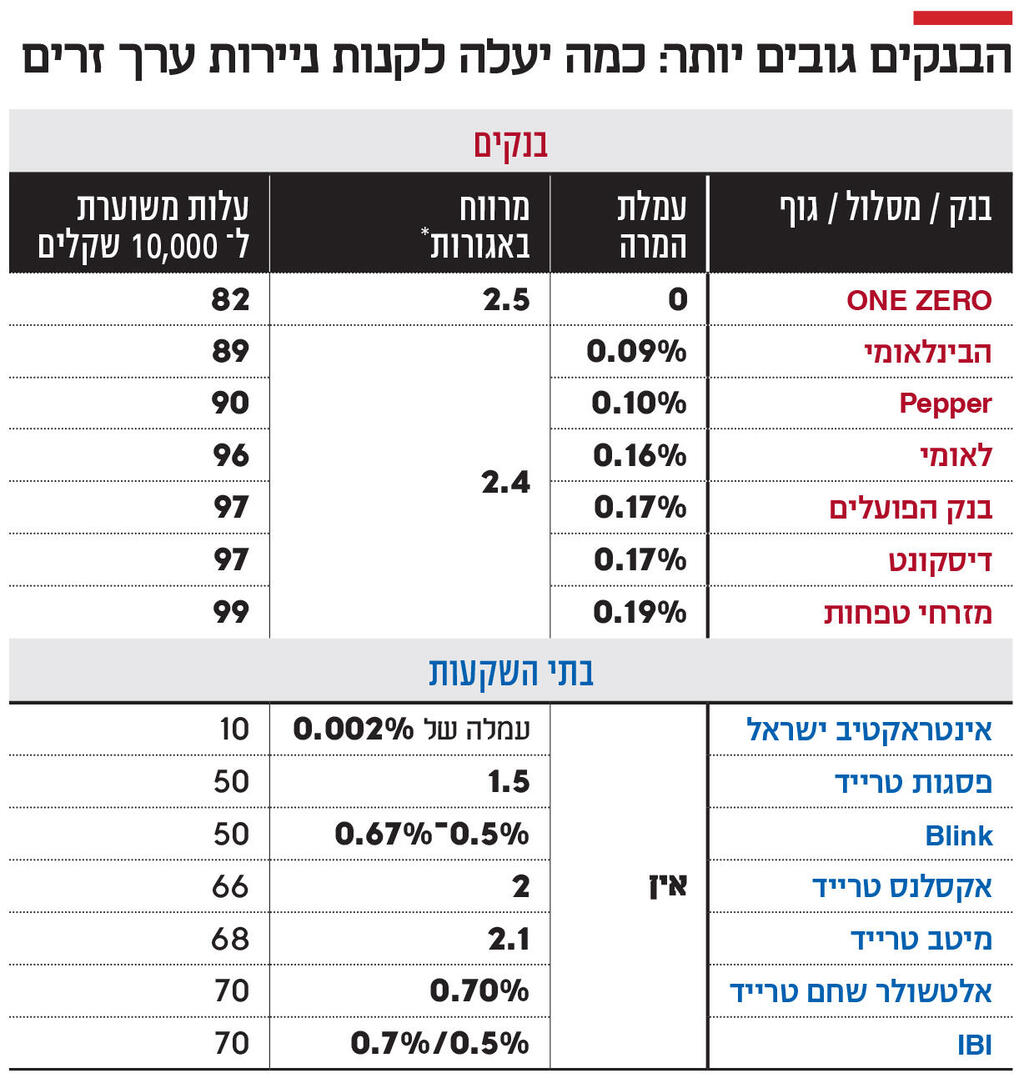
שני השחקנים החדשים יחסית שמנסים לערער את השוק מציגים מחירים אגרסיביים יותר. אינטראקטיב ישראל גובה עמלה של 0.002% בלבד, עם מינימום של 10 שקלים, כך שבהמרה של 10,000 וגם של 100 אלף שקל העלות היא 10 שקלים בלבד. בלינק (Blink) מתמחרת את ההמרה במרווח שנע סביב 0.5%–0.67%. עם זאת, במסלול של הפקדה מיידית שמאפשר ללקוח להפקיד ולהשקיע גם מחוץ לשעות פעילות הבנקים, העלות תעלה בעוד 0.4%–0.5%.
אלא שהפער המשמעותי באמת מתגלה בבתי השקעות בעיקר מול הבנקים. כאן המודל מורכב משתי שכבות: ראשית, הבנק עשוי לגבות עמלת חליפין מפורשת; ושנית, הוא מוכר ללקוח את הדולר לפי שער גבוה מהשער היציג או משער השוק. כלומר, בניגוד לרוב בתי ההשקעות, הלקוח עשוי לשלם גם על עצם פעולת ההמרה וגם דרך השער שבו היא מתבצעת.
מבדיקת כלכליסט עולה כי העלות הממוצעת של המרת 10,000 שקל לדולרים לצורך רכישת ניירות ערך זרים עומדת על כ־94 שקל בבנקים, לעומת כ־55 שקל בבתי ההשקעות ובפלטפורמות המסחר שנבדקו. כלומר, העלות בבנקים גבוהה בכ־71% בממוצע. החישוב כולל את מרווח ההמרה ואת עמלת החליפין המפורשת, ככל שהיא נגבית, אך אינו כולל עמלות קנייה ומכירה של ניירות ערך.
מבדיקת כלכליסט עולה כי המרווח בין שער הדולר הרציף בשוק לבין שער ההמרה שמציעים הבנקים ללקוחות המבקשים לרכוש ניירות ערך זרים נע בין 0.8% ל־1.2%. מאחר שהמרווח משתנה במהלך יום המסחר ואינו אחיד בין הבנקים, הוחלט לצורך ההשוואה לנקוט גישה שמרנית ולהשתמש במרווח המרה אחיד של 0.8% בכל חמשת הבנקים שנבדקו. כך, בהמרה של 10,000 שקל, עלות המרווח נאמדת ב־80 שקל, שעליהם יש להוסיף את עמלת החליפין המפורשת שגובה כל בנק, ככל שהיא נגבית. מדובר באומדן השוואתי שמרני ולא במדידה של המרווח המדויק בכל בנק ברגע נתון.
על פערי ההמרה יש להוסיף את עמלת החליפין המוצהרת. בדיסקונט, למשל, נגבית בערוץ הישיר עמלה של 0.17% עם עמלת מינימום של 6 דולר; בלאומי 0.16% עם מינימום של 5.76 דולר; ובבינלאומי במסלול הכללי 0.0875% עם מינימום של 5 דולר. בהמרה של 10,000 שקל, החיבור בין מרווח השער לבין העמלה המפורשת מביא לעלויות נסתרות שנעות בין 80 ל-100 שקל לפעולת השקעה.
העלות אינה מסתיימת ברכישה: גם כאשר המשקיע מוכר את הנייר וממיר את הדולרים בחזרה לשקלים, הוא עשוי לשלם שוב מרווח המרה ועמלת חליפין דומה, כך שהעלות המצטברת של כניסה ויציאה מההשקעה גבוהה יותר וכך מגיע ל-200 שקלים עבור השקעה מינורית יחסית של רכישה ומכירה של מניה או מדד בהיקף עשרת אלפי שקלים. כך פעילות גבוהה בבנק יכולה בקלות להצטבר למאות שקלים "נסתרים" שנוגסים בחשבון.
נוסיף כי OneZero (וואן זירו), הבנק הדיגיטלי שבשליטת אמנון שעשוע, מנסה לייצר תחרות דווקא מתוך המערכת הבנקאית. בניגוד למודל המקובל בבנקים, הוא בחר במבנה שדומה יותר לזה של בתי ההשקעות: ללא עמלת חליפין נפרדת, אלא מרווח קבוע של 2.5 אגורות לדולר. בכך הוא מבקש לפשט את התמחור ולהתחרות ישירות בברוקרים ובבתי ההשקעות על לקוחות המסחר.


