










מנכ"ל מור על המשקיעים הזרים: "רובם מחכים לבחירות. יש המון התעניינות בשוק שלנו"
יוסי לוי העריך בכנס איגוד בתי ההשקעות כי השוק הישראלי "מאוד מעניין" את המשקיעים הזרים; אילן רביב, מנכ"ל מיטב, טען כי השפעות הבחירות על השווקים הן קצרות טווח; וגילעד אלטשולר הסביר מדוע החשיפה למניות השבבים חשובה יותר מהחלוקה הגיאוגרפית של ההשקעות
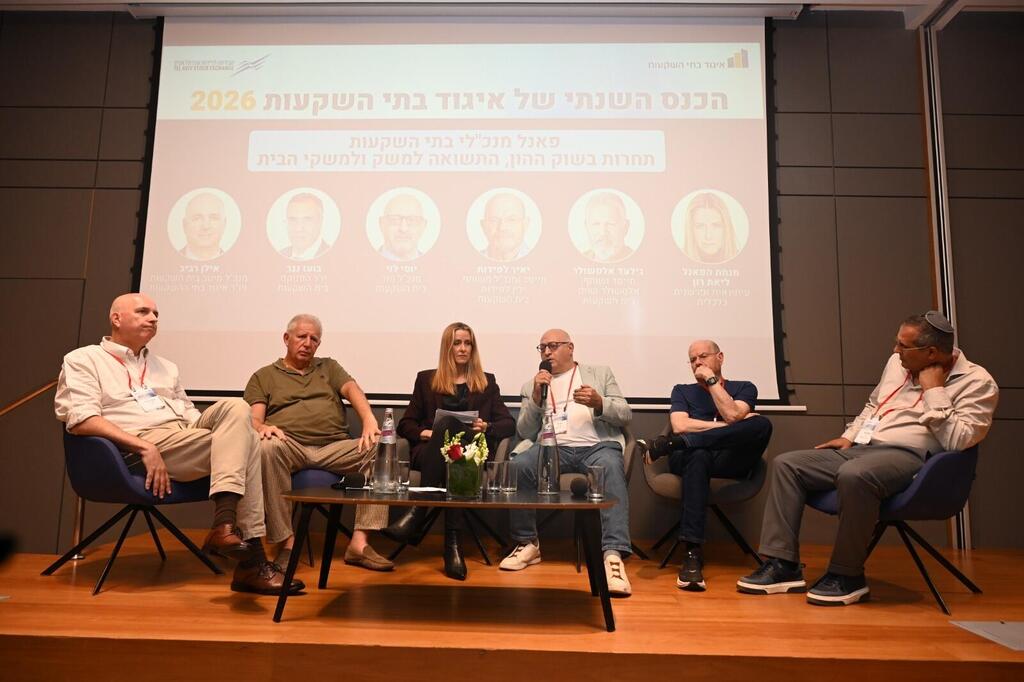
"רובם מחכים לבחירות. יש המון התעניינות בשוק שלנו". כך אמר היום (ד') יוסי לוי, מנכ"ל מור גמל ופנסיה, בפאנל שנערך בכנס איגוד בתי ההשקעות בבורסה בתל אביב. להערכתו, המשקיעים הזרים מגלים עניין בשוק הישראלי, אך ממתינים להתבהרות התמונה הפוליטית לאחר הבחירות. לדבריו, הכלכלה הישראלית עדיין מציגה מאפיינים שמושכים משקיעים: "יש לנו צמיחה יחסית מאוד גבוהה, גירעון יחסית שפוי, ובאמת כלכלה צומחת עם הרבה מקום לעומת אירופה למשל, שזו יבשת שוקעת". הוא הוסיף כי ישראל בולטת גם בזכות "כמויות כסף מקומיות שנכנסות לשוק הזה", ולכן "זה שוק שמאוד מעניין את הזרים". לוי אף העריך כי לאחר הבחירות עשוי לחול שינוי ממשי בזרימת ההון לישראל: "אני מאמין שחודש-חודשיים אחרי הבחירות נתחיל לראות יותר כספים זורמים לכאן", אמר.
מנכ"ל מיטב בית השקעות, אילן רביב, התייחס גם הוא להשפעת הבחירות על השוק. לדבריו, ממחקרים שערך בית ההשקעות עולה כי גם השפעות שליליות של מערכות בחירות נתפסות כקצרות טווח. "הפקטורים החשובים של הכלכלה שדוחפים את השוק נשארים, וזה מה שחשוב בטווח הבינוני-ארוך", אמר. הדיון בכנס עסק גם בחשיפה של הגופים המוסדיים להשקעות בחו"ל. גלעד אלטשולר, מבעלי השליטה בבית ההשקעות אלטשולר שחם, טען כי החלוקה הגיאוגרפית כשלעצמה פחות חשובה, וכי מה שקובע את התשואה בשנים האחרונות הוא בעיקר החשיפה לסקטור הטכנולוגיה והשבבים. "זה לא אם אתה נמצא בארצות הברית, באנגליה או בצרפת, אלא כמה אתה מחזיק מניות סמיקונדקטורס", אמר.
"למה החלו משקיעים לחזור ליפן? כי קיימות שם חברות שבבים. גם השקעה בכלכלה הטיוואנית, מי יודע מה באמת הולך שם? אף אחד לא יודע, אבל בטיוואן יש חברות שבבים", הוסיף אלטשולר. "אז בכל העניין הזה של לבדוק אם אתה משקיע בארה"ב או לא, השאלה היא כמה אתה מחזיק במניות שבבים. למה אנחנו בכל זאת בחשיפה גבוהה לארה"ב? כי חברות הטכנולוגיה הגדולות נמצאות שם. זה כל הסיפור. באירופה אין את החברות הענקיות האלה".
אלטשולר התייחס גם להשפעת הבינה המלאכותית על השווקים, וטען כי מוקדם להעריך את מלוא השלכותיה. הוא הזכיר את הופעת האייפון ואת התפתחות האינטרנט כדוגמאות לטכנולוגיות שהשפעתן לא הייתה ברורה בראשית דרכן. "כשהתחיל האייפון, ידענו מה זה יביא? כשהגיע האינטרנט, ידענו מה זה יביא?", שאל. לדבריו, גם השפעת הבינה המלאכותית עשויה להיות רחבה בהרבה מכפי שניתן להעריך כיום. "כרגע זה משפיע על מתכנתים, אבל היא תיכנס לרובוטיקה והאינסטלטור שלנו יהפוך לרובוט. לכן, להתנבא כמה שוק ה-AI יעלה וכמה יירד - קטונתי".
יאיר לפידות, מבעלי השליטה בבית ההשקעות ילין לפידות, ניסה לנתח את השינויים בשוק השבבים, ובפרט בתחום שבבי הזיכרון. "ניקח את שוק הזיכרונות המתוחכמים. אתה עוקב אחרי הביצועים העסקיים שלהם לאורך 20 שנה, הם הפכו מרווח של 10%-20% להפסד תפעולי. הממוצע שלהם, במקרה הטוב, הוא 10% רווח", אמר. לדבריו, הזינוק בביקושים בעקבות התפתחות הבינה המלאכותית שינה את התמונה: "בגלל ה-AI נוצר מחסור אמיתי מכל הכיוונים והם פשוט שילשו את המחירים. החברות הללו חוו שנים קשות. היום לא מעניין אותן כלום, הן מקפיצות מחירים לנוכח הביקוש".
לפידות התייחס גם לחוסר האיזון בשוק ההון המקומי, שנובע לדבריו מהצמיחה המשמעותית בקרנות הפנסיה ומהיקף הכספים שהן מזרימות לשוק. בשנה שעברה, לדבריו, הופקדו 72 מיליארד שקל בקרנות הפנסיה המקיפות, בעוד ש-12 מיליארד שקל שולמו לפורשים. המשמעות היא תוספת נטו של 60 מיליארד שקל הזמינים להשקעה. "אנחנו מדברים על עלייה נוספת בקרנות הפנסיה בעשור הקרוב, עד שנתקרב לאיזון דמוגרפי בין חוסכים לפורשים. יש פה עודף כסף מאוד גדול לשוק המקומי", אמר לפידות.
בועז נגר, יו"ר הפניקס בית השקעות, התייחס לשינוי באופן שבו מגיב שוק ההון להתפתחויות מדיניות וביטחוניות. הוא טען כי בעבר דיווחים על הסכמי שלום היו מובילים לעליות בבורסה, בעוד שכיום גם דיווחים על הסכמי שלום עם איראן עשויים להחליש את השוק. בהתייחסו לביצועי הבורסה בתל אביב בהשוואה לוול סטריט אמר: "בהסתכלות ארוכת טווח לא ברור מי מנצח בדרבי בין ת"א-125 לבין ה-S&P 500. התוצאה תלויה בטווח המדידה".
לקראת סיום הפאנל חזר לוי לסוגיית מבנה שוק הפנסיה ולפערים בין בתי ההשקעות לחברות הביטוח. לדבריו, בתי ההשקעות מצויים בנחיתות מסוימת מול חברות הביטוח בכל הנוגע ליכולת לתגמל משווקים וסוכנים. לוי הזכיר את קרנות ברירת המחדל כדוגמה לכך שבתי השקעות כמו מור ומיטב הצליחו להגביר את התחרות ולהוריד את דמי הניהול. עם זאת, הוא הדגיש כי נתח השוק שלהם בתחום הפנסיה עדיין נמצא "ממש בשוליים", וטען כי נדרשת גמישות רגולטורית נוספת כדי להרחיב את התחרות מול חברות הביטוח.


