

החוב בארה"ב בהפרה? דיויד ליכטנשטיין רוצה למחזר אותו בתל אביב
פרשיות סימד וקוהאן עצרו את הנפקות האג"ח של חברות ה־BVI. כעת בעליה של לייטסטון מביא לת"א חברה חדשה כדי לפרוע חוב של 311 מיליון דולר בארה"ב שמועד פירעונו קרב ושמצוי בהפרות מול המלווים ועם ריבית דו־ספרתית
מה עושה יזם אמריקאי שנדרש לפרוע בארה"ב חוב של 311 מיליון דולר שכבר מצוי בהפרות של תנאי ההלוואה? ממחזר אותו באמצעות הנפקת אג"ח בתל אביב באמצעות חברה חדשה. דיויד ליכטנשטיין (David Lichtenstein), בעליה של לייטסטון (Lightstone) הוותיקה, מבקש לגייס באחוזת בית חוב שמתקרב למיליארד שקל ועשוי אף להיות גבוה מכך, באמצעות חברת BVI חדשה שהקים - לייטסטון מוקסי. זאת, במטרה לפרוע שלוש הלוואות בהיקף מצרפי של 311 מיליון דולר (952 מיליון שקל לפי שער החליפין הנוכחי) שבאמצעותן הוא מימן מלון בלוס אנג'לס. לטובת גיוס החוב קבוצת לייטסטון הקימה את לייטסטון מוקסי והעבירה לחזקתה את הזכויות על המלון Moxy and AC Hotel.
החוב המדובר בארה"ב, בריבית משוקללת של 11.5%, מורכב מהלוואה בכירה של 238 מיליון דולר בריבית של 7.7%, ושתי הלוואות מזנין של 73 מיליון דולר, בריביות של 12.6% ושל 16.4%. החברה אינה עומדת בתנאי ההלוואות ולכן אינה יכולה להאריך את מועד הפירעון ותידרש לפרוע אותן כבר בעוד שלושה חודשים, בתחילת פברואר. כאשר בגין ההפרות והיקף החוב לדו"חותיה הכספיים צורפו הערת עסק חי וסימני אזהרה.
האג"ח שאותה מתכנן ליכטנשטיין לגייס בתל אביב תישא ריבית שנתית של 8% ותיפרע בארבעה תשלומים שנתיים עד לאוקטובר 2031, שהאחרון מהם יהיה בשיעור של 96.25% מערך הקרן. מחזיקי האג"ח יקבלו כבטוחה שיעבוד ראשון על המלון, ששוויו הוערך ב־611 מיליון דולר, ועל ההכנסות ממנו.
המלון, שהחל לפעול ב־2023, ממוקם באזור ה־Downtown של לוס אנג'לס ובו 727 חדרים, מתחם מסעדות ובילוי ושטחי כנסים ואירועים. הוא נהנה גם מהכנסות פרסום משילוט דיגיטלי וסטטי שהוצבו בשטחיו.
במצגת שצורפה לתשקיף ההנפקה החברה מציגה תחזיות אופטימיות במיוחד בנוגע לביצועי המלון ומגיעה בהצגתן עד לשנת 2031. החברה המגייסת מעריכה שמהכנסות ו־EBITDA של 82 מיליון דולר ושל 23 מיליון דולר בהתאמה ב־2025, ב־2031 היא כבר תציג הכנסות של 146 מיליון דולר ו־EBITDA של 54 מיליון דולר. אולם בינתיים, בפועל, מאז שנחנך ב־2023 המלון נושא הפסדים, וב־2025 בכלל נרשמה בביצועיו התפעוליים ירידה, שאותה הסבירה החברה בנסיבות חיצוניות בעייתיות באזור לוס אנג'לס. מעבר לכך, למרות שיפור בביצועים בינואר-יוני 2026, החברה עדיין סיכמה אותה בשורה התחתונה עם הפסד של 13.1 מיליון דולר, בדומה לתקופה המקבילה אשתקד.
מעבר לאותו חוב של 311 מיליון דולר, בעלת השליטה בחברת ה־BVI נושאת בחוב נוסף של 261 מיליון דולר, שאותו היא נטלה למימון הקמתו, ושאותו היא מכוונת לפרוע באמצעות דיבידנדים מהמלון. מדובר בהלוואות שהועמדו על ידי ארבע קרנות שאותן מפעילה חברה אחרת מקבוצת לייטסטון, והחברה הלווה אינה עומדת בתנאיהן. פירעונן של שתיים מהן, של 56.5 מיליון דולר ושל 67.5 מיליון דולר, נדרש כבר בדצמבר 2025 ובמרץ 2026 אך לא בוצע, והשתיים הנוספות נדרשות לפירעון בדצמבר הקרוב ובזה שאחריו. חרף ההפרות, החברה מעריכה כי הסיכון שחוב זה נושא עבור מחזיקי האג"ח הוא נמוך. זאת מאחר שזכויותיהן של קרנות החוב נחותות ביחס למוסדות הפיננסיים שהעמידו את ההלוואה הבכירה והלוואות המזנין, והן אף אינן יכולות לממש בטוחות שהועמדו לטובתן כל עוד ההלוואות הבכירות לא נפרעו. כאשר בכוונתה של החברה לנהל הסדר דומה גם ביחס לאג"ח.
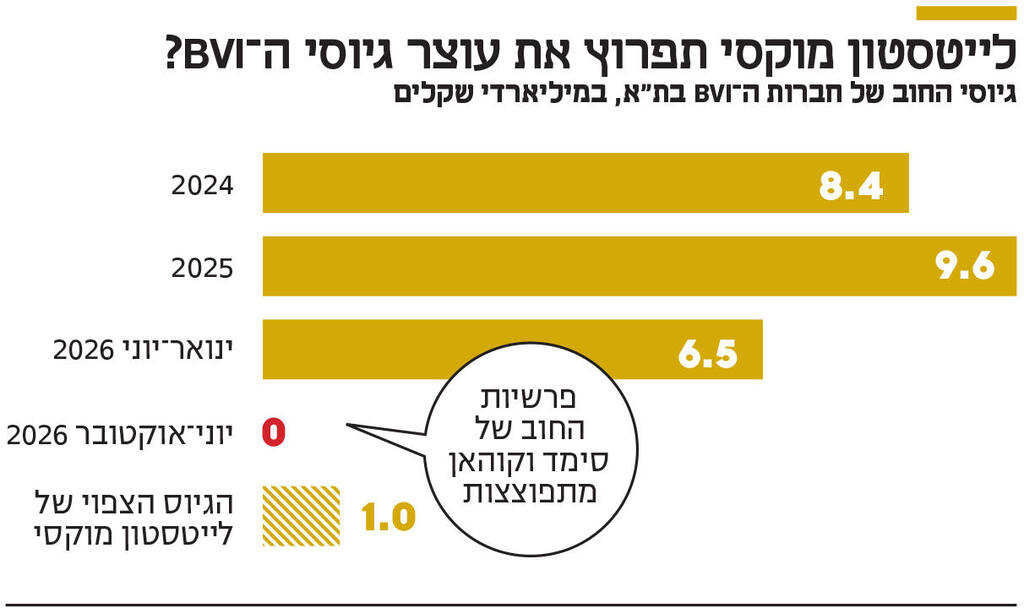
פרסום התשקיף וכוונת הגיוס של לייטסטון מוקסי מגיעים לאחר תקופת משבר וחוסר אמון מצד השוק בחברות ה־BVI. חברות אלה הם תאגידים שהוקמו באיי הבתולה הבריטיים, לרוב בידי יזמי נדל"ן אמריקאים, ושאליהם הם העבירו נכסים כדי לגייס באמצעותם חוב באג"ח בתל אביב. המשבר התחולל מאחר שבמהלך השנה נחשפו תרמיות וכשלים חמורים בשתי חברות BVI, סימד וקוהאן פרופרטיס, שבמסגרתם עשו בעלי השליטה בחברות שימוש בתמורת האג"ח מחוץ לחברה המגייסת ובניגוד לתנאי ההנפקה, והעמידו את כספי המחזיקים בסיכון. בעקבות זאת, ואחרי שמתחילת השנה ועד לתחילת יוני, סמוך לחשיפת שתי הפרשיות, חברות BVI השלימו 18 הנפקות אג"ח, שבהן גייסו 6.5 מיליארד שקל, מאז בוצעה רק הנפקה אחת שקשורה לתחום — ואף היא לא של חברת BVI אלא של החברה־האם שלה שנרשמה בעצמה למסחר בתל אביב.
ליכטנשטיין, הבעלים של לייטסטון מוקסי, מסתמך ביציאה להנפקה כעת על המוניטין החיובי שצברה חברת ה־BVI הקודמת שהביא לתל אביב כבר ב־2014, לייטסטון. זו הנפיקה מאז שבע סדרות שבמסגרתן היא גייסה עד כה 5.7 מיליארד שקל. שמהן שתיים היא כבר פרעה במלואן וחמש שעדיין נסחרות. כולן נסחרות בתשואה חד־ספרתית שמעידה על ביטחון מצד המשקיעים ביכולת הפירעון שלה. גורמים בשוק אף ציינו בהקשר למשבר הנוכחי כי יגיבו בחשדנות פחותה יותר כלפי חברות BVI ותיקות ובעליהן שכבר הוכיחו עצמם בשוק באופן חיובי.


