











השעון מתקתק לתע"א: שישה שבועות להסדרת החיסיון או סכנה למעמדה בבורסה
משרד המשפטים טרם קידם את אישור הסדרי החיסיון והגילוי הנדרשים להנפקת התעשייה האווירית. ללא פתרון עד דצמבר, החברה עלולה להידרש לפרוע אג"ח ב־154 מיליון שקל ולאבד את מעמדה כתאגיד מדווח
ברשות החברות הממשלתיות ובהנהלת התעשייה האווירית (תע"א) ממתינים בדריכות להסדרת סוגיית החיסיון על פעילותה המסווגת של החברה, הנחוצה לקידום הנפקתה. ואולם, בשל הבחירות לכנסת בשבוע הבא, כלל לא ברור אם משרד המשפטים ידון בנושא בימים הקרובים. לתע"א נותרו שישה שבועות בלבד להסדרת הפלונטר הרגולטורי שאליו נקלעה. אם לא יימצא פתרון עד 1 בדצמבר, היא עלולה להיאלץ לפרוע את סדרת האג"ח היחידה שלה, בהיקף של 154 מיליון שקל, ולאבד את מעמדה כחברה המדווחת לציבור המשקיעים.
לאחר חודשים של המתנה להסדרת הגילוי שתידרש תע"א להעמיד למשקיעיה הפוטנציאליים בשל החיסיון על פעילויותיה הסודיות, הודיע בימים האחרונים המשנה ליועצת המשפטית לממשלה, ד"ר גיל לימון, לרשות החברות ולתע"א כי אבני הדרך הנדרשות לתהליך טרם הושלמו. עוד טען שהנושא עדיין לא בשל להבאתו לדיון בראשות היועצת המשפטית לממשלה, גלי בהרב־מיארה, וכי שאלת קידום המהלך ימים ספורים לפני הבחירות טרם הוכרעה.
לכלכליסט נודע כי בזמן שלימון ממתין להתייחסות הלשכה המשפטית של משרד הביטחון להיתכנות קידום המהלך בעיתוי הנוכחי, החלו מנהלים בתע"א לבחון אפשרות לפנייה דחופה לבית המשפט בבקשת סעד, בניסיון להאיץ את ההכרעה בסוגיה ולשמר את מעמדה של החברה כתאגיד מדווח (חברה שחייבת לפרסם לציבור מידע על מצבה הכספי ועל פעילותה). בניסיון לחלץ את תע"א מהפלונטר, ביקש לימון את חוות דעתו של יו"ר רשות ניירות ערך, ספי זינגר, בנוגע לצו החיסיון ולגילוי המפצה (מידע שחברה מוסרת למשקיעים במקום מידע סודי שאסור לה לחשוף) של החברה.
בשבועות האחרונים הגיעו תע"א ורשות החברות להבנות עם רשות ניירות ערך, בתיאום עם אגף הממונה על הביטחון במשרד הביטחון (המלמ"ב), בנוגע להסדרת החיסיון והגילוי המפצה. כעת נותרו בעיקר הליכים פורמליים, שאלמלא פקיעת האג"ח בעוד כחודש וחצי לא היו משפיעים על פעילות החברה. גורמים המעורבים בנושא העריכו כי "לא יהיה מנוס ממתן ארכה חריגה מצד רשות ניירות ערך, כפי שנתנה לתע"א בעבר".
בכירים ברשות החברות ובתעשייה האווירית הזהירו בסוף השבוע כי אובדן מעמדה של החברה כתאגיד מדווח יקשה עליה לפעול בשוק ההון ולגייס מקורות מימון. לדבריהם, המהלך עלול לפגוע גם בממשל התאגידי ובשקיפות של החברה, ולהשפיע על מעמדה ועל מידת האטרקטיביות שלה בעיני משקיעים וגורמים עסקיים בארץ ובעולם.
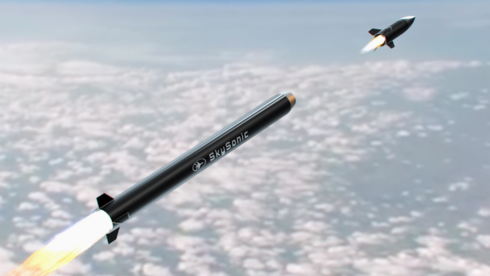
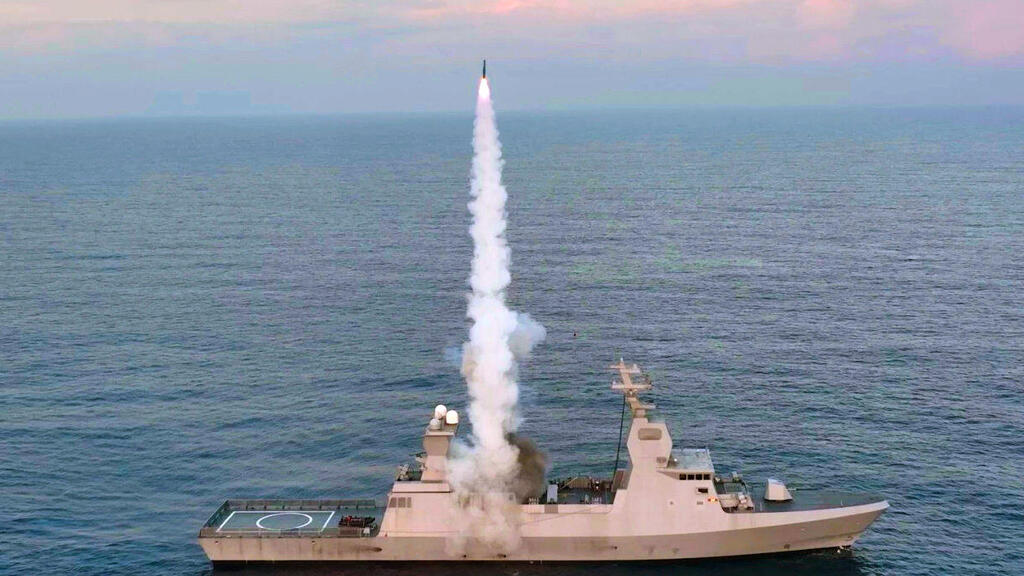
תע"א מחזיקה כיום בסדרת אג"ח יחידה הנסחרת בבורסה בתל אביב זה כשני עשורים. לאורך השנים היא נהנתה מפטור היסטורי שהעניקה לה רשות ניירות ערך מחובת מסירת מידע למשקיעים בנושאים הנוגעים לפעילותה הביטחונית המסווגת. בין היתר מדובר בייצור מערכות ההגנה האווירית חץ 3, המשמשות את ישראל ליירוט טילים בליסטיים.
אלא שכעת, לקראת ההנפקה המתוכננת, רשות ניירות ערך דורשת הסדרה מלאה של צווי החיסיון וחובת הגילוי המפצה, כדי להתאים את פעילות החברה לסטנדרטים הנדרשים מחברות הנסחרות בשוק ההון.
ברשות החברות מזהירים כי למרות ההבנות שכבר הושגו עם רשות ניירות ערך ומלמ"ב, היעדר התקדמות במשרד המשפטים עלול לעכב את המהלכים שעל הפרק, לפגוע במעמדה של החברה הביטחונית, שנמצאת בבעלות ממשלתית מלאה, ולחבל במאמצים להנפקתה. אחד הגורמים אף הזהיר כי העיכוב עלול "להחזיר את החברה עשרות שנים אחורה".
במסגרת ההנפקה המתוכננת אמורה תע"א למכור למשקיעים מוסדיים לפחות 20% ממניותיה, לפי שווי חברה של כ-100 מיליארד שקל. זאת על רקע מצבה הפיננסי של החברה, הנחשב לטוב בתולדותיה, על רקע הגאות בשוק הנשק העולמי. במחצית הראשונה של 2026 הסתכמו מכירות החברה ב-4.27 מיליארד דולר, זינוק של 33% לעומת התקופה המקבילה ב-2025. הרווח הנקי עלה ב-40% ל-450 מיליון דולר, ואילו צבר ההזמנות זינק ב-30% לשיא של כ-35 מיליארד דולר.
ההנפקה נועדה לחזק את יכולתה של תע"א להתחרות בשוק הביטחוני העולמי, להקל עליה לרכוש חברות בארץ ובחו"ל ולאפשר לה להציע לעובדיה ולמנהליה תגמול תחרותי יותר.
אחד המניעים המרכזיים להאצת ההנפקה הוא עלייתן של חברות הדיפנסטק בשנים האחרונות. חברות אלה נהנות מהגידול החד בתקציבי הביטחון בעולם ומגישה לכספי משקיעים, המאפשרת להן לגייס עובדים ומנהלים גם מקרב החברות הביטחוניות הממשלתיות. על רקע התחרות המחריפה, רשות החברות, יו"ר תע"א בועז לוי ומנכ"ל החברה גיא בר לב רואים בהנפקה כלי מרכזי לחיזוק מעמדה של החברה בשוק העולמי.
בתוך כך, חברת דירוג האשראי S&P מעלות העניקה בימים האחרונים ליצרנית מנועי הטילים והרקטות הממשלתית תומר דירוג מקדמי גבוה של ilAA, הנמוך בדרגה אחת מהדירוג המרבי בסולם הישראלי, ilAAA. הדירוג ניתן לקראת הנפקת אג"ח ראשונה שמתכננת החברה, בהיקף של עד 600 מיליון שקל.
לפי S&P מעלות, "הביקוש למוצרי תומר נתמך בצרכי הביטחון הגבוהים בישראל, בצפי להמשך הוצאות ביטחון גבוהות ובמדיניות המעדיפה רכש וייצור 'כחול לבן'". בחברת הדירוג מעריכים כי בדומה לשאר התעשיות הביטחוניות, גם תומר נהנית מרוח גבית בעקבות הזינוק בתקציבי הביטחון בעולם, על רקע התגברות האיומים והמתיחות בין מדינות.
הגידול המהיר בהזמנות עשוי להוביל לעלייה חדה בהכנסות, אך גם לקרב את פעילות הייצור של תומר למגבלות הקיבולת שלה. לפיכך, תוכניות החברה להרחיב את כושר הייצור ולגייס ולהכשיר עובדים מקצועיים תואמות את קצב הגידול בביקוש.
תומר, שמנוהלת בידי המנכ"ל דותן גבאי והיו"ר רוני מורנו, הוקמה לפני כעשור בעקבות הפרטת התעשייה הצבאית (תעש) ומכירתה לאלביט מערכות. פעילות ההנעה הרקטית וייצור מנועי הטילים, הנחשבת מסווגת ומוגדרת מוקד ידע לאומי ייחודי, הוחרגה מהעסקה כדי להותירה בבעלות ממשלתית ובכפיפות מלאה למערכת הביטחון.
מכירות תומר מתחילת השנה הסתכמו בכ-850 מיליון שקל, והחברה מציבה לעצמה יעד להגיע למכירות של כ-1.8 מיליארד שקל ב-2030.


