










מהקלסר לאלגוריתם: האם רשות המסים משנה את כללי המשחק בעידן ה-AI?
כשהיכולת לנתח ולהצליב מידע כבר אינה תלויה רק בזמן ובכוח אדם, ביקורת מס וחקירת מס יכולות להתחיל הרבה לפני שמבקר או חוקר דופקים בדלת. המהפכה אינה רק טכנולוגית: היא משנה את היקף האכיפה, את עולם הראיות הדיגיטליות ואת הדרך שבה נישומים ומייצגים צריכים להתכונן ולהתגונן
פעם מבקר מס או חוקר הגיעו לעסק וביקשו לראות קלסרים. היום ביקורת מס — ולעיתים גם חקירת מס — יכולה להתחיל הרבה לפני שמישהו דפק בדלת.
חשבוניות ממוחשבות, מערכות הנהלת חשבונות, תשלומים דיגיטליים, מידע בנקאי ומאגרים שניתנים להצלבה מייצרים לרשות תמונה רחבה יותר. במקביל, כלי ניתוח נתונים ובינה מלאכותית מאפשרים לאתר חריגות, לזהות דפוסים ולתעדף מקרים לבדיקה במהירות ובהיקף שבעבר דרשו שעות עבודה רבות של בני אדם.
רשות המסים של עידן ה-AI אינה רק אותה רשות עם מחשבים טובים יותר. השינוי האמיתי הוא בקיבולת האכיפה: ככל שהטכנולוגיה מצמצמת את מגבלת הזמן וכוח האדם, ניתן לבחון יותר מידע, לסמן יותר חריגות ולהגיע פוטנציאלית ליותר נישומים.
המהפכה האמיתית אינה שרשות המסים מחליפה את הקלסרים באלגוריתמים — אלא שהאלגוריתמים מאפשרים לה לפתוח הרבה יותר קלסרים מבעבר.
מהקלסר לקובץ הנתונים
בעולם הישן, ביקורת מס הייתה במידה רבה פעולה פיזית: עיון בספרים, חשבוניות וקבלות, ביקור בעסק, ספירת מלאי ושחזור תנועות באמצעות מסמכים. הכלים האלה לא נעלמו, אבל אליהם נוספה שכבה חדשה של מידע דיגיטלי.
בישראל נדרשות כבר שנים תוכנות לניהול מערכות חשבונות להפיק קובץ במבנה אחיד, שנועד בין היתר לשפר את תהליכי הביקורת. מודל ״חשבוניות ישראל״ מוסיף נדבך נוסף: מידע דיגיטלי עובר בסמוך לביצוע העסקה, כך שבמקרים מסוימים הרשות אינה נדרשת להמתין לביקורת שתיערך חודשים או שנים לאחר מכן.
כשהמגבלה כבר אינה רק כוח האדם
כאן נמצא השינוי הדרמטי. עובד אנושי יכול לעבור על מספר מוגבל של מסמכים, תנועות ותיקים בזמן נתון. מערכת ממוחשבת יכולה לסרוק מאגרי נתונים גדולים, להשוות בין מקורות ולסמן חריגות במהירות. המשמעות אינה שהאלגוריתם מחליף את המבקר או את החוקר, אלא שהוא משנה את נקודת הפתיחה שלהם.
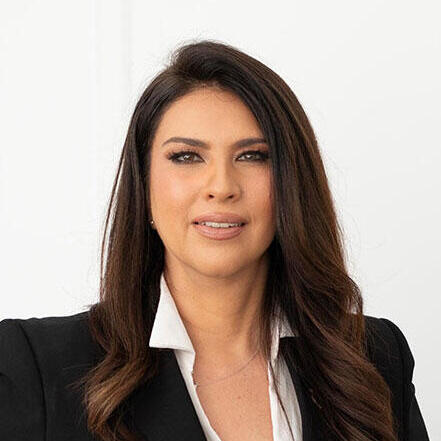
עו"ד נאוה הנס
(צילום: אוהד דיין)
מבחינת הרשות, מדובר בפוטנציאל לאכיפה יעילה וממוקדת יותר. מבחינת הנישום, המשמעות היא שהסיכוי שמידע שהיה בעבר נשאר בתוך ״הרעש״ של מיליוני נתונים יבלוט בעקבות הצלבה או ניתוח ממוחשב עשוי לגדול. לכן גם ההתמודדות מול הרשות משתנה.
מביקורת מס לחקירת מס — אותו מידע, שאלות שונות
המידע הדיגיטלי רלוונטי הן לעולם האזרחי של ביקורת מס ושומות והן, בהתאם לנסיבות, לעולם הפלילי של חקירות מס. חריגה או פער אינם הופכים כשלעצמם לעבירה, אבל הם יכולים להיות נקודת מוצא לבדיקה עמוקה יותר.
כאן חשוב לשמור על ההבחנה: אלגוריתם יכול לסמן אנומליה; הוא אינו קובע כוונה פלילית. פער בדיווח עשוי לנבוע מטעות, מהבדלי עיתוי, מסיווג חשבונאי או מהסבר עסקי לגיטימי. המעבר מכלי סינון טכנולוגי למסקנה משפטית עדיין מחייב בדיקה אנושית של העובדות.
הראיות הדיגיטליות משנות את תיק המס
חקירת מס כבר אינה נשענת רק על ספרי הנהלת חשבונות ועדויות. טלפונים ומחשבים שנתפסו כדין, מידע בענן, תנועות בנקאיות, נתוני תשלום, קבצי הנהלת חשבונות ונכסים דיגיטליים עשויים כולם להפוך לחלק מהתמונה הראייתית. העולם הדיגיטלי מייצר כמויות אדירות של מידע — אבל מידע לבדו אינו ראיה מושלמת.
ככל שהראיה דיגיטלית יותר, כך מתחדדות שאלות של מקור, שלמות, שרשרת שמירה, הרשאה, אופן ההפקה והפרשנות שניתנה לנתונים. גם הצלבה שנראית משכנעת על המסך יכולה להיות חלקית או שגויה אם הנתונים שעליהם היא נשענת אינם מלאים או אם ההקשר העסקי לא הובן.
זו נקודה קריטית להגנה: לא די לשאול מה המערכת מצאה. צריך לשאול מאין הגיע המידע, כיצד נותח, מה לא נכלל בניתוח והאם ניתן להגיע ממנו למסקנה שהרשות מבקשת להסיק.
האלגוריתם סימן חריגה. האם הוא גם צודק?
ככל שבחירת תיקים והחלטות אכיפה נשענות יותר על ניתוח אוטומטי, מתחדדות שאלות של שקיפות וביקורת. אם עסק סומן בעקבות מודל סיכון, עד כמה ניתן להבין מדוע? אילו נתונים שימשו את המערכת? האם חריגה לגיטימית קיבלה משמעות שאינה נכונה?
יותר מידע אינו בהכרח יותר אמת. הטכנולוגיה יכולה להיות כלי מצוין לאיתור סיכון, אבל היא אינה פוטרת את הרשות משיקול דעת ואינה פוטרת את המייצג מלבדוק את התשתית העובדתית והראייתית שעליה נשענת המסקנה.
גם ההגנה צריכה לעבור מהקלסר לאלגוריתם
אם יכולות האיתור, ההצלבה והניתוח של רשות המסים משתנות, גם דרך ההתמודדות מולה חייבת להשתנות. ייצוג בביקורת מס או בחקירת מס אינו יכול להסתפק עוד בהיכרות עם הוראות המס והפסיקה. צריך להבין גם את סביבת המידע: מה הרשות יכולה לראות, אילו מקורות עשויים להתחבר זה לזה, כיצד נוצרה חריגה ומה ניתן להוכיח מתוך הנתונים — ומה לא.
אין היגיון לדרוש מרשות המסים של 2026 לעבוד בכלים של שנות התשעים. עבירות מס ופשיעה כלכלית נעשות מתוחכמות יותר, ולמדינה יש אינטרס לגיטימי להשתמש בטכנולוגיה. אבל כוח טכנולוגי גדול יותר מחייב גם מנגנוני בקרה טובים יותר, שקיפות מספקת ואפשרות אמיתית של הנישום או החשוד להתמודד עם המידע והמסקנות המופקים ממנו.
בעידן שבו לרשות המסים יש יכולת לראות יותר, להצליב יותר ולהגיע ליותר נישומים, השאלה כבר אינה רק מה נמצא בקלסר — אלא מה האלגוריתם ראה לפני שמבקר או חוקר בכלל פתחו אותו.


