










חליפת "מכר" על עסקת אשראי: הכלל החדש של רשות המיסים בניכיון שיקים
נייר העמדה החדש של רשות המיסים קובע כלל אחיד – כל ניכיון שיקים הוא עסקת מכר החייבת במע"מ. הכלל פשוט ליישום, אך הוא מתעלם ממבחן העברת הסיכון שקבעה הפסיקה, מהגדרות המחוקק עצמו בשורה ארוכה של חוקים ומן התכלית שביסוד הפטור.
רשות המיסים פרסמה נייר עמדה מקצועי (09/2026), שלפיו עסקת ניכיון שיקים היא עסקת מכר החייבת במע"מ מלא, והפטור שבסעיף 31(5) לחוק מע"מ – שעניינו מתן הלוואה מאת עוסק למוסד כספי – אינו חל עליה.
יש לפתוח בהערכה כנה: פרסום עמדות מקצועיות מראש ובאופן פומבי הוא נוהג מינהלי ראוי, שמצמצם אי-ודאות ומאפשר לנישומים לכלכל את צעדיהם. דווקא משום כך יש מקום לבחון את תוכנו לגופו – ובנקודה זו, דומה שהמסקנה רחבה בהרבה מן הנימוקים התומכים בה.
שרשרת קצרה מדי
שרשרת ההיגיון של נייר העמדה קצרה: שיק הוא שטר, שטר שסחירותו לא הוגבלה הוא מסמך סחיר, ועל מכירת מסמכים סחירים חלים סעיפים 19(ב) ו-9(ב) לחוק מע"מ, הרואים בעסקה "שירות תיווך" שמחירו הוא ההפרש בין סך מחירי הרכישה בתקופת הדוח לסך מחירי המכירה. משם נגזרת מסקנה גורפת: כל ניכיון הוא מכר, וממילא אינו הלוואה. אלא ששרשרת זו עוסקת כולה בנייר העובר מיד ליד, ואינה שואלת ולו שאלה אחת על עסקת היסוד.
וכאן מתגלה מתח פנימי בנייר העמדה עצמו: הוא נשען על סעיף 19(ב), הרואה בעסקה שירות ולא מכר לצורך מדידת המס. והנה, הגדרת "שירות" בסעיף 1 לחוק מע"מ כוללת במפורש "עסקת אשראי". החוק מכיר אפוא באפשרות שפעולה פיננסית תסווג כשירות אשראי; השאלה אינה אם לפנינו שירות, אלא איזה שירות – תיווך במסמכים סחירים או העמדת אשראי. את השאלה הזאת נייר העמדה אינו שואל.
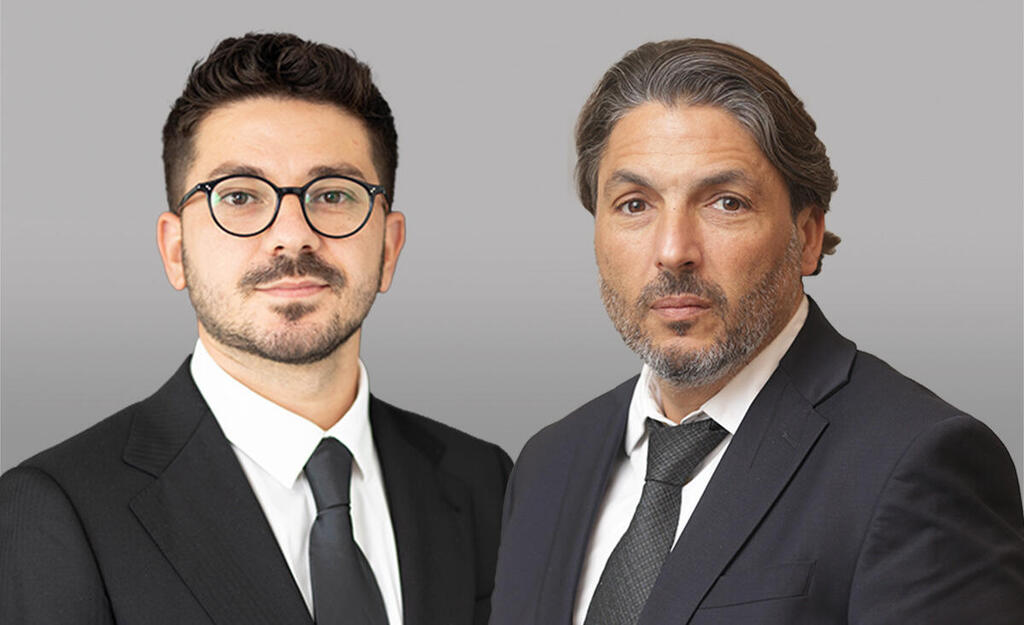
עו"ד שלומי ואקנין ועו"ד אדיר מורד
(צילום: יח"צ)
מהות, לא כותרת
דיני המס בישראל בנויים על סיווג עסקאות לפי מהותן הכלכלית ולא לפי הכינוי שנתנו להן הצדדים. זהו עיקרון שרשות המיסים עצמה נשענת עליו יום-יום, ובצדק, כשהיא מבקשת להביט מבעד לצורה שנבחרה. נייר העמדה נוקט כאן בגישה ההפוכה: הוא מאמץ את הכינוי הגנרי "ניכיון" כמקור לסיווג, במקום לבחון מי נושא בסיכון.
ההבחנה אינה תיאורטית: בעסקת מכר אמיתית המוכר משתחרר מן הנכס ומן הסיכון הכרוך בו. במרבית עסקאות הניכיון בשוק האשראי החוץ-בנקאי הסיכון אינו עובר כלל: למעמיד המימון שמורה זכות חזרה אל מוסר השיק, הוא מחתים על ערבויות אישיות, נוטל בטוחות, קובע מסגרת אשראי ושיעור ריבית פרטני, ומחייב את הלקוח בריבית פיגורים כשהשיק לא כובד.
מי שגובה ריבית פיגורים בגין אי-פירעון אינו קונה שהממכר שרכש התברר כפגום; הוא מלווה שחובו לא נפרע במועד. גם התמחור, לפי ריבית לתקופה שנותרה עד הפירעון, מספר את אותו הסיפור. וכך גם נפסק בת"א 30324/06 פורטל ליסינג נ' מרקם: "עסקות ניכיון הן במהותן עסקות הלוואה כאשר מוסר השיק אינו משתחרר מהסיכון שהשיק לא יכובד".
גם החשבונאות אינה תומכת בסיווג כמכר. לפי IFRS 9, נכס פיננסי נגרע מהספרים רק אם הועברו באופן מהותי כל הסיכונים וההטבות. כל עוד נותרת זכות חזרה מלאה – והתקן מונה במפורש מכירת חייבים שבה המוכר ערב להפסדי אשראי צפויים – המעביר "ימשיך להכיר בנכס המועבר במלואו ויכיר בהתחייבות פיננסית בגין התמורה שהתקבלה", ואסור לו לקזז בין השניים. הדוחות הכספיים המבוקרים מציגים, אפוא, הלוואה – ואילו נייר העמדה מבקש לראות באותה פעולה מכר.
קריאה רחבה מדי של הלכת אביגדור
נייר העמדה נשען על בג"ץ 5305/10 דוד אביגדור ניהול בע"מ נ' שר האוצר. אלא ששם לא נדונה כלל שאלת הסיווג לצורכי מע"מ, אלא ההבחנה בין ניכיון לבין שליחות לגבייה.
וחשוב מכך: התיאור שנתן בית המשפט לניכיון כולל במפורש את התנאי שלפיו "משבוצע הניכיון, שוב אין בעל השיק יכול לחזור בו ולדרוש את תמורתו", וכי אם חולל השיק אין לרוכש "תביעה חוזית אלא עילה שטרית בלבד". היעדר זכות החזרה אינו הערת אגב – הוא חלק מהגדרת המכר.
הפסיקה שלאחריה קראה את הדברים כך ממש. בע"א 16683-06-13 אלפא ביתא עוגנים נ' קדמי ובע"א 51478-01-15 א.א. ליווי פיננסי נ' לוי נקבע כי אין להחיל סיווג אוטומטי על כל עסקת ניכיון, אלא לבחון אם מדובר בניכיון טהור – שמאפיינו היעדר זכות חזרה – או בעסקה שבמהותה הלוואה. בתא"מ 14823-03-13 א.ס. אילון נ' כהן אף הוער כי מצב שבו הרוכש מוותר על זכות החזרה הוא "נדיר ביותר, ואפילו המערכת הבנקאית ה'ממוסדת' אינה נוהגת כך". כלל גורף המבוסס על אותה פסיקה עצמה, תוך השמטת התנאי שהיא מציבה, הוא כלל שקשה לבססו.
חוסר הרמוניה עם הדין הכללי – ועם דיני המס עצמם
חוק מע"מ אינו מגדיר "הלוואה" ואינו מגדיר "ניכיון". כשמונח אינו מוגדר בחוק המס, פונים אל משמעותו בדין הכללי, אלא אם הקשרו של חוק המס מחייב אחרת. והדין הכללי כאן חד-משמעי: חוק אשראי הוגן מגדיר "הלוואה" ככוללת ניכיון שטר; חוק הפיקוח על שירותים פיננסיים מוסדרים מגדיר "מתן אשראי" ככולל ניכיון שיקים; וכך גם חוק הבנקאות (רישוי), חוק נתוני אשראי, חוק יסודות התקציב והחוק לצמצום השימוש במזומן. אין כאן חוק חריג אחד, אלא מארג שלם.
מטריד עוד יותר הוא היעדר האחידות בתוך דיני המס עצמם. סעיפים 65 ו-125ג לפקודת מס הכנסה רואים בדמי ניכיון ריבית לכל דבר. התוצאה היא שאותה תמורה בדיוק היא "ריבית" בעולם מס ההכנסה ו"מרווח ממכירת נייר" בעולם המע"מ. רשות אחת, המופקדת על שתי מערכות המס, אמורה לדבר בקול אחד על אותה עסקה.
כפל מס ונטרליות
סעיף 31(5) נחקק, כפי שעולה מדברי ההסבר, כדי למנוע כפל מס. מוסד כספי ממוסה בשיטה נפרדת (מס שכר ורווח) ואינו רשאי לנכות מס תשומות. כאשר עוסק מעמיד אשראי למוסד כספי, המע"מ המגולגל עליו אינו ניתן להשבה והופך לעלות סופית, לצד מס שכר ורווח שהוא משלם בגין אותה פעילות עצמה. זו בדיוק הכפילות שהמחוקק ביקש למנוע. עמדה גורפת שלפיה ניכיון אינו הלוואה מוציאה מגדר הפטור דווקא את העסקאות שהפטור נועד להן.
לכך יש מחיר כלכלי מוחשי. שוק האשראי החוץ-בנקאי בנוי על שרשראות: גוף קטן מגייס מגוף גדול, וזה מגייס מן השוק המוסדי. מס שאינו ניתן לקיזוז מצטבר לאורך השרשרת, והתוצאה היא אשראי יקר יותר לעסקים קטנים ובינוניים – אותו קהל שנייר העמדה מזכיר בפתחו, כשהוא מתאר את תפקידם של הגופים החוץ-בנקאיים ביצירת תחרות. מס שנגבה שוב ושוב על אותו בסיס, בלי קיזוז, חדל להיות מס על הערך המוסף ונעשה מס על המחזור.
מה אפשר לעשות אחרת
אין הכרח לבחור בין שני קצוות. מתבקש מבחן אחד, ברור וישים, שהפסיקה כבר גיבשה: העברת הסיכון.
עסקה שבה אין זכות חזרה, אין ערבות ואין בטוחה, היא ניכיון טהור – עסקת מכר, ויחולו עליה סעיפים 19(ב) ו-9(ב) לחוק מע"מ. עסקה שבה שמורה למממן זכות חזרה חוזית, מגובה בערבויות ובשעבודים, ושתמחורה הוא ריבית לתקופה, היא עסקת אשראי; ומקום שהיא מועמדת למוסד כספי, יחול הפטור שבסעיף 31(5).
מבחן כזה עולה בקנה אחד עם הפסיקה, עם הדין הכללי, עם החשבונאות ועם דיני המס האחרים, ואינו מצריך תיקון חקיקה. הוא גם אינו עמום: זכות החזרה, הערבות והשעבוד מתועדים בהסכם ובספרים, ואינם שאלה של אומד דעת.
שינוי סיווג בהיקף כזה, הנוגע לענף שלם, ראוי שיובא להערות הציבור טרם פרסומו הסופי, ויוחל מכאן ולהבא. הביקורת אינה על עצם סמכותה של הרשות לפרסם עמדה מקצועית – זו סמכות חשובה שתורמת לוודאות. הביקורת היא על כך שהוודאות הושגה במחיר הדיוק. כלל גורף אכן קל ליישום, אך כשהוא נגזר מן הכותרת ולא מן העסקה, הוודאות שהוא מספק מדומה, והיא תתברר באולמות בתי המשפט. עדיף לחדד עכשיו.


