












הפיקסל הסמוי שעוקב אחריכם במייל: בקשות לייצוגיות נגד הבנקים וחברות הביטוח
שלוש בקשות לייצוגיות טוענות כי גופים פיננסיים הטמיעו בהודעות דואר אלקטרוני פיקסלים שאפשרו לעקוב אחר פתיחת הודעות, לחיצות ונתונים טכניים של לקוחות, ללא יידוע והסכמה. המבקשים דורשים פיצוי של יותר מ־2.5 מיליון שקל בכל אחד מההליכים
הנקודה הבלתי נראית במייל שעלולה להפוך לייצוגית נגד ענקיות הפיננסים. בימים האחרונים דיווחו בנק הפועלים, דיסקונט, מנורה מבטחים והפניקס למשקיעים על בקשות לאישור תביעות ייצוגיות שהוגשו נגדם. דיסקונט דיווח גם על בקשה שהומצאה לחברת כרטיסי האשראי כאל. אלא שההליכים רחבים יותר, וכוללים, על פי עורך הדין המגיש, גם את בנק לאומי, מזרחי טפחות, חברת כרטיסי האשראי ישראכרט וחברת הביטוח כלל. בעוד שבקשות לאישור תביעות ייצוגיות נגד גופים פיננסיים עוסקות בדרך כלל בטענות לגבייה שלא כדין או להתנהלות פיננסית בלתי הוגנת, הפעם מדובר בטענות לפגיעה בפרטיות הלקוחות באמצעות אמצעי מעקב סמויים שהוטמעו בהודעות דואר אלקטרוני.
במרכז הבקשות עומדת טכנולוגיה המכונה Tracking Pixel, או פיקסל מעקב. מדובר למעשה בתמונה זעירה, לעיתים בגודל של פיקסל אחד בלבד, המוטמעת בהודעת דואר אלקטרוני ואינה נראית לעין. כאשר הנמען פותח את ההודעה ותוכנת הדואר טוענת את התמונה משרת חיצוני, יכולה להיווצר אינדיקציה לפתיחת ההודעה, לרבות מועד הפתיחה ונתונים טכניים נוספים. שימוש בקישורים ייעודיים מאפשר גם לזהות לחיצות על קישורים, ובנסיבות מסוימות ניתן לאסוף מידע על כתובת האינטרנט, סוג המכשיר והמיקום המשוער של הנמען.
מדובר בטכנולוגיה מוכרת בעולם השיווק הדיגיטלי, שבאמצעותה עסקים בוחנים את יעילות הודעותיהם ואת מידת המעורבות של לקוחותיהם. אלא שלטענת המבקשים, הגופים הפיננסיים השתמשו בה לא רק בהודעות פרסומיות, אלא גם בהודעות שירות ותפעול, מבלי ליידע את הלקוחות באופן אפקטיבי ומבלי לקבל את הסכמתם מדעת.
עוד נטען בבקשה כי מנגנוני המעקב הופעלו כברירת מחדל, ללא אפשרות פשוטה לסרב להם או לבטל את המעקב. המבקשים סבורים כי מדובר בהפרת חוק הגנת הפרטיות ובהפרת חובות הגילוי וההגינות המוטלות על גופים פיננסיים, המחזיקים ממילא במידע רגיש על לקוחותיהם.
במסגרת הבקשות, שהוגשו לבית המשפט המחוזי בתל אביב-יפו, דורשים המבקשים פיצוי כספי, השבת תועלת כלכלית שהופקה לכאורה מהשימוש במידע, וכן צווים שיחייבו את הגופים לחדול מהפעלת מעקב ללא יידוע והסכמה כדין. סכום התביעות בשלב זה אינו מכומת במדויק, אולם המבקשים מעריכים כי הוא עולה על 2.5 מיליון שקל בכל אחד מההליכים. שלוש הבקשות טרם אושרו לניהול כתביעות ייצוגיות, וטענות המבקשים עדיין לא הוכרעו בבית המשפט.
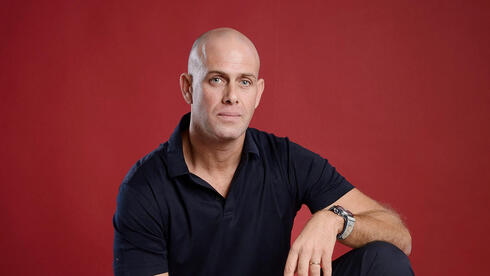
עו"ד עידן בן דוד, שהגיש את הבקשות, מסביר בשיחה עם כלכליסט מדוע גם מידע שנראה שולי לכאורה על פתיחת הודעת דוא"ל עשוי להיות בעל ערך משמעותי. "תחשוב איזה ערך היה יכול להיות לי אם הייתי יודע כמה פעמים השופט פתח מסמך שהגשתי לבית המשפט, מאיזה מיקום הוא פתח אותו ואם הוא העביר אותו הלאה. זה מידע שהיה יכול להיות משמעותי מאוד לעסק שלי. אבל אני לא יכול לעשות את זה בלי להודיע, בלי לקבל הסכמה ובלי לאפשר לאנשים לשנות את ההסכמה שניתנה. במקרה הזה אפילו הסכמה כזאת לא ניתנה".
לדבריו, ההחלטה להגיש שלוש בקשות נפרדות נבעה מההבדלים בדינים החלים על הגופים. "יש מסגרת אחת שחלה על הבנקים, אחרת שחלה על חברות כרטיסי האשראי שאינן בנקים, ועוד מסגרת שחלה על חברות הביטוח והחברות המנהלות. השתדלנו להפריד בין ההליכים, אף שכנראה כולם יתנהלו יחד". בן דוד מוסיף כי הוא עוסק בנושא זה כשלוש שנים: "זה מעין פרויקט חיים. זה באמת לוקח המון זמן, בטח להביא את זה בפעם הראשונה".
עו"ד עידן בן דוד. "תחשוב איזה ערך היה יכול להיות לי אם הייתי יודע כמה פעמים השופט פתח מסמך שהגשתי לבית המשפט, מאיזה מיקום הוא פתח אותו ואם הוא העביר אותו הלאה. זה מידע שהיה יכול להיות משמעותי מאוד לעסק שלי. אבל אני לא יכול לעשות את זה בלי להודיע"
בן דוד מסביר כי הוא מקווה שבית המשפט הישראלי יאמץ את הקו המחמיר האירופי בנוגע לשמירה על פרטיות, או לחלופין את הקביעה של מערכת המשפט הקנדית שאסרה שימוש בפיקסל מעקב. בדצמבר 2024 דחה בית משפט פדרלי באריזונה תביעה נגד רשת הום דיפו בגין שימוש בפיקסלים בהודעות שיווקיות. בנובמבר 2025 אישר בית משפט לערעורים באריזונה את דחייתה של תביעה דומה נגד תאגיד חנויות הכלבו טארגט. בשני המקרים נקבע כי נתונים על פתיחת הודעות ופעילות הנמענים אינם נכללים בהגדרת רישומי שירותי התקשורת שעליהם חל החוק המקומי. כלומר, בתי המשפט לא קבעו שמעקב כזה מותר תמיד, אלא שהחוק שעליו הסתמכו התובעים אינו חל על הפעילות המתוארת.
בצרפת, כאמור, התפתחה גישה מחמירה יותר. במרץ 2026 אימצה הרשות להגנת הפרטיות, CNIL, המלצות ייעודיות לשימוש בפיקסלים בהודעות דוא"ל. ההנחיות דורשות ככלל הסכמה מתאימה למעקב, אך כוללות גם חריגים מסוימים, בין היתר לשימושים תפעוליים. הגופים הפיננסיים המופיעים בבקשות סירבו להגיב, אולם נציגיהם עשויים לטעון, בין היתר, כי מדובר בסופו של דבר בפרקטיקה שיווקית מקובלת; פיקסלים משמשים למדידת פתיחת הודעות ולשיפור התקשורת עם הלקוחות, ולא בהכרח לאיסוף מידע על לקוחות. בנוסף, הגופים עשויים לטעון שמדיניות הפרטיות או ההסכמים עם הלקוחות מאפשרים את השימוש. בית המשפט יצטרך לבחון אם היידוע וההסכמה אכן עמדו בדרישות הדין. כמו כן, בחלק מההודעות, ניטור עשוי לסייע בבחינת מסירת מידע חשוב ללקוח. עם זאת, יש להבחין בין מדידת פתיחה לבין הוכחה שהלקוח קרא והבין הודעה. לבסוף, תועלה טענה להיעדר נזק אישי מוכח מצד לקוחות הבנקים.


