


האדריכל יעקב יער נגד רשות המסים: דורש פטור ממס על דירה אחרי 34 שנה
בתו של האדריכל הוותיק זוכה פרס ישראל ביקשה לאחרונה להעביר לידי אחיה דירה שלטענתה הוריה העניקו לה במתנה ב־1987. רשות המסים: העברת הבעלות מההורים לבת לא תועדה, ולכן נדרש תשלום מלא של מס שבח
האדריכל זוכה פרס ישראל, יעקב יער, וילדיו מבקשים לפטור אותם מתשלום מס על דירת 2 חדרים בתל אביב בשווי 3 מיליון שקל, בטענה שבתו של יער העניקה את הדירה במתנה לאחיה ללא תמורה, לאחר שבעבר קיבלה אותה במתנה מאביה. כך עולה ממסמכים שהגיעו לידי כלכליסט.
לטענת האב יער, הוא נתן את הדירה במתנה לבתו טל לפני יותר מ־30 שנים, ולאחרונה היא החליטה להעניק אותה במתנה לאחיה אמיר, במסגרת איזון נכסים פנים משפחתי. לאור זאת טוענים בני משפחת יער שאין לשלם על הדירה מס שבח כלל, וכן תשלום מופחת של מס רכישה – הקלות החלות על דירות שניתנו במתנה מהורה, או הורה של הורה.
ברשות המסים, כך עולה מהחלטה בהשגה על שומת המס שנתנה לאחרונה, דחו את הטענות. זאת, בין היתר, משום שלטענתם לא הוכח שהדירה אכן נקנתה עבור בתו של יער מהכסף של הוריה, אין לה תיעוד בתדפיסי בנק או העברות, בעוד לרשות דווח בזמן אמת אז שהבת היא בעלת הזכויות והרוכשת. ילדיו של יער ערערו השבוע לבית המשפט על ההחלטה.
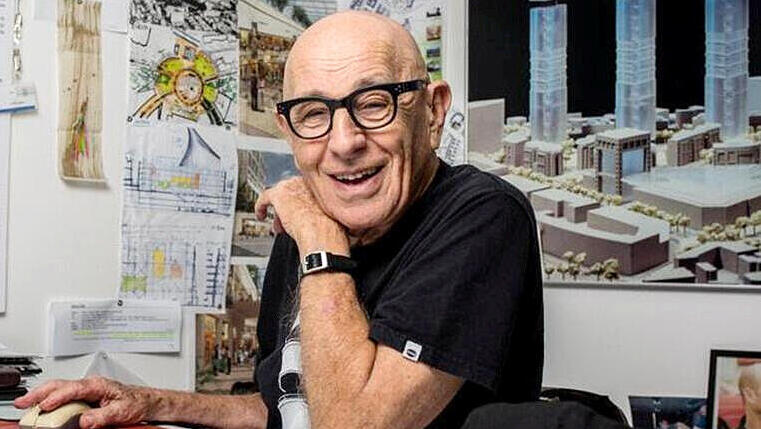
יער (97) הוא מהאדריכלים הוותיקים בארץ וזכה בשנת 2007 בפרס ישראל לאדריכלות ובשנת 2014 בפרס קרן א.מ.ת בהיקף של מיליון דולר על קידום האמנות בישראל. עם תכנוניו הידועים נמנים, בין היתר, רובע האמנים ביפו העתיקה, שימור מרכז יפו העתיקה, שכונת מגורים בשוק הסיטונאי בתל אביב ושכונת המשתלה בצפון העיר.
לפי מסמכי ההשגה על שומת המס – כ־185 אלף שקל מס שבח שעליהם מתבקש פטור מלא ו־240 אלף שקל מס רכישה שלטענת בני משפחת יער עליהם לשלם רק שליש ממנו – הדירה המדוברת, בשטח של 60 מ"ר, היא בקומה השנייה בבניין ישן ברחוב מזא"ה בתל אביב. היא הוערכה לצורכי מס בכ־3 מיליון שקל, נכון למועד העסקה ביולי 2025.
לטענת יער, במהלך חייו הוא ואשתו החליטו לרכוש דירה לכל אחד משלושת ילדיהם. הדירה במזא"ה נרכשה בשנת 1987, כך לפי רישומי הרשות, בתמורה לכ־81 אלף שקל ודווח שבעלת הזכויות בה היא טל בתו.
"טל היתה אז בת 25, סטודנטית צעירה ללימודי אדריכלות, לא היו לה מקורות כספיים עצמאיים, והמימון ניתן על ידיי ועל ידי אשתי ז"ל", כתב יעקב יער בתצהיר שהגיש לרשות המסים. לטענתו, לאחר שטל נישאה ונולדה לה בת היא ביקשה לעבור לדירה מרווחת יותר, וב־1991 יער ואשתו נתנו לה ולבן זוגה כסף בשווי הדירה כדי שירכשו דירה אחרת. "ההסדר היה שהדירה תעבור במלואה במתנה לאח הצעיר אמיר".
עם זאת, לפי הרישומים ברשות המסים, הדיווח על שינוי הזכויות מהבת האמצעית לאחיה הקטן נעשה בפועל רק ב־2025 – 34 שנים אחרי שעזבה את הדירה ורכשה לה חדשה, כפי שנטען בתצהיר האב. ההעברה בפועל, כך טען האדריכל יער, נעשתה רק אשתקד משום שהגיע "לגיל מופלג של 96, ערך צוואה חדשה ועשה סדר ברכושו המשפחתי".
ברשות המסים דחו את הטענה שמדובר במתנה פטורה ממס שבח. העברת זכויות ללא תמורה בין אחים, קבעו, ניתנת רק אם הזכות התקבלה מראש אצל האח הנותן מהורה, או הוריו של ההורה, בלא תמורה או בירושה.
"הבת טל רכשה את הזכויות בדירה על פי השומה במשרדנו, כך שאין ספק כי אין מדובר בזכות שהתקבלה מהוריה בלא תמורה או בירושה כפי שקובע הפטור בחוק", נכתב בהחלטה. "על כן נטל ההוכחה על מימון הדירה הנו מוגבר ולא די במתן ראשית ראיה, או סממנים לאמיתות הטענה (תצהיר האב — ת.ג)".
בני משפחת יער טענו כי הבאת ראיות נוספות היא דרישה בלתי אפשרית מבחינה מעשית. "מדובר ברכישה שבוצעה בשנת 1987 ולא היתה כל סיבה לשמור מסמכים בנקאיים או תיעוד מפורט לצורך הוכחה עתידית של מקור הכספים. יש להביא בחשבון את אופי התיעוד שנהגו בשנות ה־80. באותה תקופה תיעוד ומסמכיים פיננסים נשמרו בעיקר בתיקי נייר ולא במערכות דיגיטליות".
לעניין זה קבעו ברשות שמשפחת יער עצמה פגמה בהתנהלותה בראיות. ראשית, כי ההעברה הנטענת לא נעשתה ברישום בזמן אמת, כלומר לפני למעלה מ־30 שנה; ושנית, משום שלפי רישומי הרשות, הבת טל העבירה לפני עשור נכס נוסף במתנה לאביה, כך שכבר אז היו יכולים בני המשפחה להסדיר את עניין הדירה במאז"ה.


