




כנס לידר הון פרטי
"קשה מאוד להקים סטארט-אפ בתחום האשראי הפרטי"
בכירים מ-Invesco, Audax, Eurazeo ו-Antares Capital דחו בכנס IPM של לידר הון פרטי את החששות מפני עודף תחרות בשוק ההלוואות הישירות, אך הזהירו כי קרנות Evergreen הותירו חלק מהמשקיעים הקמעונאיים מופתעים לנוכח מידת חוסר הנזילות של כספם
תחום ההלוואות הישירות (Direct Lending) הפך לאחד ממקורות המימון המרכזיים של תעשיית הפרייבט אקוויטי, ועם הצמיחה הזו הגיע גם חשש מוכר: יותר מדי הון שרודף אחרי מעט מדי עסקאות. המלווים עצמם סבורים כי החשש הזה מוגזם, לפחות בשלב זה.
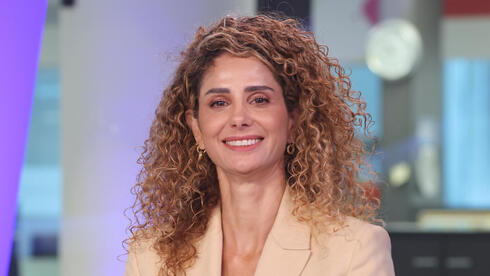
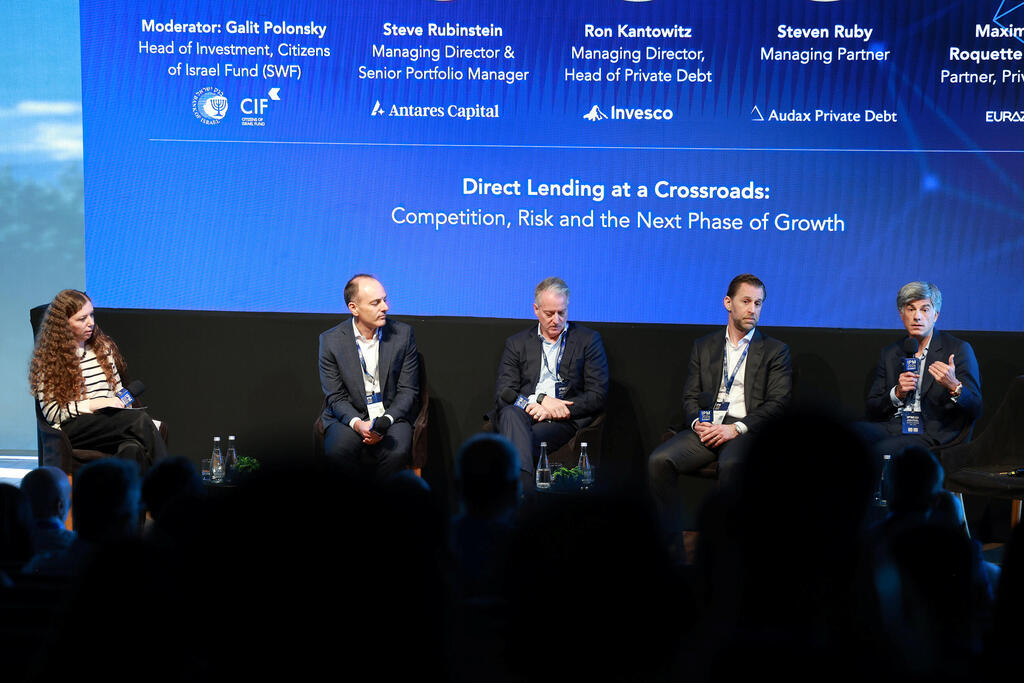
זו הייתה העמדה שהציגו משתתפי פאנל שעסק בתחום ההלוואות הישירות בכנס Israel Private Markets Summit של לידר הון פרטי, הכנס השנתי המרכזי של שוק ההון המוסדי להשקעות אלטרנטיביות, שהתקיים במרכז פרס לשלום ולחדשנות בתל אביב. מנחת הדיון, גלית פולונסקי, ראש תחום ההשקעות בקרן לאזרחי ישראל, קרן העושר הריבונית של ישראל המנוהלת על ידי בנק ישראל, פתחה בהצגת הסיכון באופן ישיר. "הסיכון הגדול ביותר כרגע אינו הכלכלה עצמה, אלא התחרות בין המלווים", אמרה.
רון קנטוביץ, מנהל בכיר וראש תחום החוב הפרטי ב-Invesco, הכיר בכך ש"הלוואות ישירות הן סוג נכסים תחרותי מאוד", כאשר גיוסי הון בהיקפים גדולים מתקיימים במקביל לפעילות מתונה בשוק העסקאות של קרנות ההשקעה (Sponsor Deals). עם זאת, הוא טען כי "הלוואות ישירות אינן סוג נכסים הומוגני". חלק ניכר מההון החדש זרם למלווים הגדולים ביותר, ושם מתרכז גם עיקר הלחץ למצוא אפיקי השקעה להון שגויס. המשימה, לדבריו, היא "להחזיק מעמד ולא לאפשר לסביבות התחרותיות האלה לשנות את הדרך שבה אנחנו משקיעים".
סטיבן רובי, שותף מנהל ב-Audax Private Debt, אמר כי תחום האשראי הפרטי נמצא כבר שלושה עשורים בתהליך של הגדלת נתח השוק שלו, תחילה על חשבון הבנקים האזוריים וכעת על חשבון שוק ההלוואות המאוגדות והמשווקות למגוון רחב של משקיעים (Broadly Syndicated Loan Market). כיום, מלווים ישירים מסוגלים להעמיד הלוואות בודדות בהיקף של יותר מחמישה מיליארד דולר. "זה היה בלתי אפשרי לפני חמש או שש שנים", אמר. היצע האשראי גדל, אך הביקוש מצד קרנות פרייבט אקוויטי, תקופות ההחזקה הארוכות יותר ונישות חדשות כמו קרנות המשך (Continuation Vehicles) גדלו בקצב מהיר עוד יותר. ב-Audax עוקבים אחר פעילותם של יותר מ-500 גופי השקעה (Sponsors), ומציינים כי היקף העסקאות שהגיע אליהם המשיך לעלות גם בשנות החולשה של שוק המיזוגים והרכישות (M&A) ב-2025 וב-2026.
רובי הצביע גם על חסמי הכניסה לתחום. "אנחנו יושבים כאן בתל אביב, בלב אומת הסטארט-אפ, וקשה מאוד, מאוד להקים סטארט-אפ בתחום האשראי הפרטי שיוכל להתחרות במה שאנחנו עושים", אמר.
הראיה המרכזית שלו לכך שהתחרות עדיין לא הגיעה לרמה מופרזת היא: "מה שלא ראינו הוא צורך להתפשר על הסטנדרטים שלנו בתחום האשראי". קרן ההלוואות הישירות האחרונה של Audax פועלת כיום ברמת מינוף של מעט יותר מארבע פעמים החוב ביחס לרווחים, מעט מתחת לממוצע שלה בעשר עד חמש-עשרה השנים האחרונות, כאשר יחס כיסוי הריבית שלה גבוה מפי שניים. "אילו התחרות הייתה חריפה במיוחד ולא היינו מסוגלים לעשות זאת, זה בהחלט היה סימן לכך שיש יותר מדי תחרות, אבל אנחנו לא רואים שום דבר כזה כיום", אמר.
בכל הנוגע להבדלים גיאוגרפיים, מקסים דה רוקט בויסון, שותף בתחום החוב הפרטי ב-Eurazeo, תיאר את אירופה כשוק קטן יותר, בהיקף של כ-300 מיליארד דולר, לעומת כ-1.3 טריליון דולר בארצות הברית, וכשוק שכמעט אינו נהנה מהכספים הקמעונאיים הרבים שזרמו לתחום ההלוואות הישירות בארה"ב. לדבריו, ההלוואות באירופה נושאות מרווח ריבית גבוה במעט, אך ריביות הבסיס הנמוכות יותר מחייבות את המשקיעים להשוות בין התשואות הכוללות לאחר גידור מלא של החשיפה המטבעית והריבית. "אני רואה בשני האזורים האלה שווקים משלימים, למעשה, וכאמצעי לפיזור השקעות", אמר.
סטיב רובינשטיין, מנהל בכיר ומנהל תיקי השקעות ראשי ב-Antares Capital, אמר כי גופי ההשקעה (Sponsors) שעובדים עם החברה דוחפים אותה להרחיב את פעילותה באירופה, אף שתנאי ההלוואות שם נוטים להיות נוחים יותר ללווים. "הכול תלוי בבחירת מנהל ההשקעות הנכון", אמר. קנטוביץ הוסיף כי ריבוי מערכות המשפט השונות באירופה מחייב את המלווים להחזיק "אנשים בשטח בכל אחת מהמדינות שבהן הם פועלים".
השאלה האחרונה בדיון עסקה בקרנות Evergreen ובתמחור היומי שלהן, ובפער שבין כלי השקעה שנראים נזילים לבין הלוואות שאינן נזילות. רובינשטיין בירך על השקיפות, אך ציין כי "הנכסים האלה אינם באמת משנים את תמחורם מדי יום", וכי הם מוחזקים עד לפירעונם. פולונסקי הביעה את חששה "שאנחנו מבלבלים במיוחד את המשקיעים הקמעונאיים".
רובי אמר כי התופעה הזו כבר מתרחשת. תחום האשראי הפרטי חווה השנה, לראשונה, פדיונות עקביים, בעיקר מקרנות BDC ומקרנות Interval Funds המשווקות למשקיעי עושר (Wealth Investors). רבים מהמשקיעים לא הבינו שהמוצרים האלה נזילים באופן חלקי בלבד, כאשר רוב מנהלי הקרנות מגבילים את הפדיונות ל-5% מההון בכל רבעון. חלק מהמשקיעים צפויים לעזוב את סוג הנכסים הזה לאחר שלמדו את הלקח "בדרך הקשה".
קנטוביץ סיכם את הבעיה. "אלה כלי השקעה בעלי נזילות חלקית, המובטחים בנכסים בעלי נזילות נמוכה מאוד", אמר. "והעובדה שיש להם תמחור יומי אינה אומרת שדינמיקת הנזילות משתנה".


