




כנס לידר הון פרטי
"כדי להתבלט כמנהל קרן כבר לא מספיק רק להשקיע הון ולהציג ביצועים טובים"
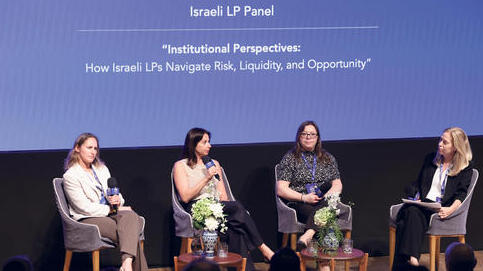
בפאנל שנעל את כנס Israel Private Markets Summit של לידר הון פרטי, דנו נציגות הגופים המוסדיים בקצב האיטי של חלוקת הכספים למשקיעים, בשיקולים המנחים אותם בבחירת מנהלי קרנות, ביתרונות היחסיים של מנהלים מומחים לעומת מנהלים בעלי גישה רחבה, ובאסטרטגיות ההשקעה שצפויות לתפוס נתח גדול יותר בתיקים המוסדיים
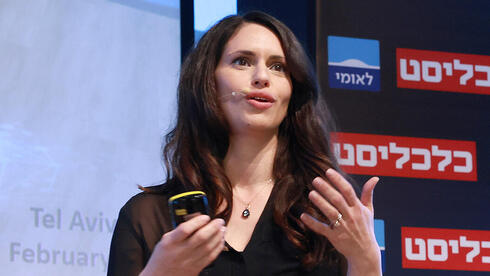
"אם אתה רוצה להתבלט כמנהל קרן (GP), לא מספיק רק להשקיע הון ולהציג ביצועים טובים", כך אמרה רוני זכאי, מנהלת תחום השווקים הפרטיים במגדל ביטוח, במהלך פאנל Israel Institutional Keynote LP, שנעל ביום שלישי את כנס Israel Private Markets Summit של לידר הון פרטי, שנערך במרכז פרס לשלום ולחדשנות בתל אביב.
בפאנל, שהונחה על ידי דורית זק, מנהלת הפעילות בישראל ב-HarbourVest Partners, השתתפו דבורה מרגובסקי, מנהלת תחום ההשקעות האלטרנטיביות בהראל ביטוח ופיננסים; רוני זכאי, מנהלת תחום השווקים הפרטיים במגדל ביטוח; ולנה קרופלניק, מנהלת קרן אזרחי ישראל בבנק ישראל.
בתשובה לשאלה כיצד משפיע הקצב האיטי של חלוקת הכספים למשקיעים לאורך זמן על תוכניות ההשקעה והקצאת הנכסים לשנת 2027, השיבה זכאי כי באופן כללי, הגופים המוסדיים הם משקיעים לטווח ארוך, המעדיפים ביצועים ארוכי טווח ויצירת ערך לאורך זמן על פני תזרים מזומנים בטווח הקצר. לדבריה, משום כך הם מגלים סבלנות בכל הנוגע למדד DPI, המודד את היקף הכספים שהוחזרו למשקיעים ביחס להון שהשקיעו.
עם זאת, הוסיפה זכאי, קשה יותר להקצות הון נוסף למנהל קרן שטרם החזיר למשקיעים סכומים מספקים מקרנות קודמות. לדבריה, מדובר בדינמיקה המוכרת היטב בשוק, והיא אחת הסיבות לריבוי קרנות ההמשך (Continuation Vehicles) בתקופה הנוכחית.
בהמשך נשאלה זכאי אילו שיקולים ינחו משקיעים מוסדיים במקרה שיידרשו לצמצם ב-20% את מספר הקשרים העסקיים שלהם עם מנהלי קרנות, אף שמדובר במהלך שאיש אינו מעוניין בו אך לעיתים הוא בלתי נמנע. זכאי השיבה כי הקריטריונים הבסיסיים לבחירת מנהל קרן נותרו בעינם, וכי הגופים המוסדיים ממשיכים לעקוב אחריהם הן בתקופת ההשקעה והן בתקופת המימושים. בין הקריטריונים המרכזיים מנתה ביצועים עקביים לאורך זמן, צוותי ניהול יציבים – שלדבריה הם בעלי חשיבות מיוחדת – יצירת ערך והתאמה בין האינטרסים של מנהל הקרן והמשקיעים. לדבריה, אלה עקרונות היסוד שעליהם נשענת בחירת מנהלי הקרנות, והם נותרו רלוונטיים גם כיום.
זכאי הוסיפה כי מנהלים המציגים ביצועי חסר באופן עקבי, או כאלה שהצוותים שלהם נמצאים בתהליך התפרקות, יהיו הראשונים שהגופים המוסדיים ישקלו להפסיק לעבוד איתם.
בהתייחסה להתפתחות מעמדם של המשקיעים המוסדיים בישראל ובעולם, ציינה זכאי כי בעשור האחרון הם הפכו למתוחכמים ומעורבים הרבה יותר בהשקעות האלטרנטיביות שלהם. על רקע זה, לדבריה, מנהלי קרנות נדרשים להציע יותר מהשקעת הון והשגת ביצועים טובים כדי לבלוט בשוק.
בהמשך הדיון עברה המנחה, דורית זק, לשאלת היתרון היחסי של מנהלי קרנות המתמחים בתחום מסוים לעומת מנהלים בעלי גישה רחבה יותר, הפועלים במספר תחומים. בתשובה לכך אמרה דבורה מרגובסקי כי התשובה תלויה בענף הנבחן. לדבריה, בשווקים או במגזרים שבהם קיימות הזדמנויות רבות וזרם עסקאות משמעותי, ניתן למצוא יותר מנהלים מומחים, שיכולים להתמקד בתחום מסוים ולפתח בו התמחות עמוקה.
לעומת זאת, הוסיפה מרגובסקי, בשווקים שבהם נדרשת היכרות עם מגוון רחב של מגזרים, לצד נתונים וקשרים עסקיים בתחומים שונים, ניתן לראות יותר מנהלים בעלי גישה רחבה. לדבריה, גם לקרנות כאלה עשוי להיות יתרון יחסי, משום שהן מבינות את הביצועים של מגזר אחד ביחס לאחרים. יכולת זו חשובה במיוחד למשקיעים מוסדיים, הנדרשים להשוות בין חלופות השקעה שונות.
לאחר מכן פנתה זק ללנה קרופלניק וביקשה לשמוע את עמדתה בנושא. קרופלניק השיבה כי התמחות בתחום מסוים היא יתרון, אך גם עלולה להפוך למגבלה. לדבריה, למנהל המתמחה בענף מסוים יש בדרך כלל ידע מעמיק יותר, קשרים טובים יותר ויכולת משופרת לאתר עסקאות. עם זאת, המשקיעים נדרשים לבחון מה יקרה אם הענף שבו מתמחה המנהל יהפוך לפחות אטרקטיבי או יקר מדי. בין היתר, יש לבדוק אם המנהל מסוגל להאט את קצב השקעת ההון, לגייס קרנות קטנות יותר או להחזיר הון למשקיעים.
קרופלניק הדגישה כי אין לגוף המוסדי העדפה מבנית למנהלים מומחים או למנהלים בעלי גישה רחבה. לדבריה, הדגש הוא על בחירת מנהלים המסוגלים להיות בררניים ולהתאים את פעילותם כאשר ההזדמנויות בשוק משתנות או מאבדות מהאטרקטיביות שלהן.
לקראת סיום הדיון נשאלה קרופלניק אילו אסטרטגיות בשווקים הפרטיים צפויות לתפוס בעתיד חלק משמעותי יותר בתיקי ההשקעות של הגופים המוסדיים, בהשוואה לחלקן כיום. בתשובתה ציינה שתי אסטרטגיות מרכזיות: אשראי פרטי ועסקאות משניות (Secondaries).
לדבריה, תחום האשראי הפרטי הציג תוצאות חזקות, אף על פי שהריבית עלתה והמשקיעים הביעו חששות בנוגע ליחס ההתניות הפיננסיות בהלוואות ולאיכות תהליכי החיתום. קרופלניק ציינה כי התשואות שהציג התחום, וכן ביצועיו העודפים ביחס להשקעות בפרייבט אקוויטי ולחוב סחיר, מעידים על התחזקותו. לדבריה, לפני כחמש שנים האשראי הפרטי נחשב לאסטרטגיית השקעה נישתית יחסית, אך להערכתה הוא יהפוך לחלק משמעותי יותר בתיקי ההשקעות של גופים מוסדיים בעתיד.
האסטרטגיה השנייה שלדברי קרופלניק צפויה להתרחב היא שוק העסקאות המשניות. היא הסבירה כי מדובר בכלי חשוב עבור משקיעים מוגבלים (LPs) ומנהלי קרנות (GPs), המאפשר להם להמשיך לצמוח ולנהל את צורכי הנזילות שלהם.
לדבריה, בעבר נתפסו עסקאות משניות בעיקר כפתרון עבור משקיעים מוגבלים שנקלעו למצוקת תזרים מזומנים. בעתיד, להערכתה, השוק צפוי לשמש גם לצורכי נזילות שוטפים, ולאפשר לגופים מוסדיים לשנות אסטרטגיות ולנהל את תיקי ההשקעות שלהם באופן גמיש יותר.


