

כנס Tech1
"ישראל היא מעצמת טכנולוגיה, אבל היא לא שוק הון"
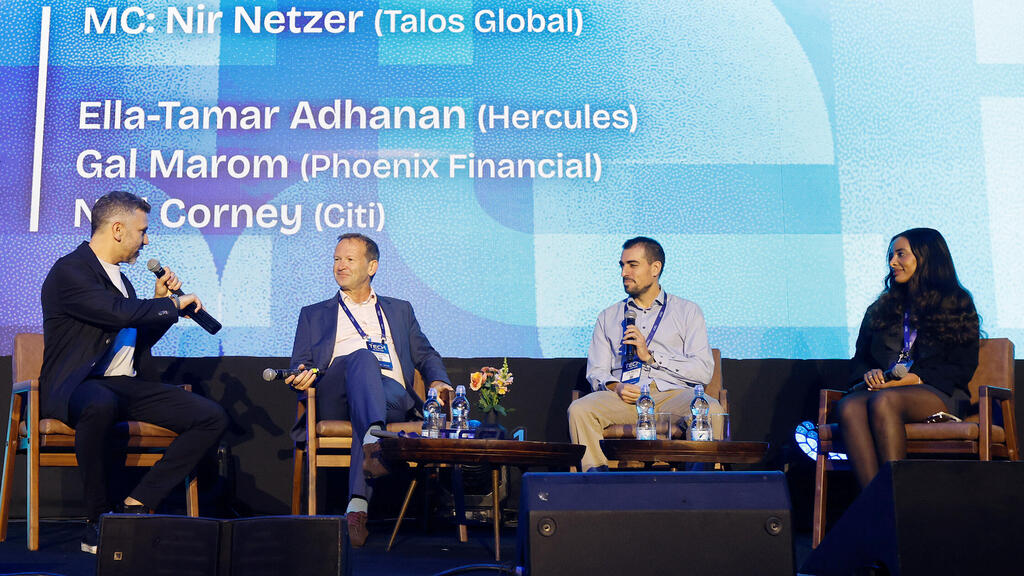
ניל קורני מסיטי ישראל, גל מרום מהפניקס ואלה-תמר אדהנן מהרקולס שוחחו בכנס Tech1 על הון זר, חוב סיכון וכניסת קרנות פרייבט אקוויטי לחברות טכנולוגיה בשלבי צמיחה
לא חסר כסף בהייטק הישראלי. עם זאת, רובו עדיין מגיע מחו"ל, והחברות שמקבלות את המימון הזה מחפשות, ככל שהן צומחות, יותר מאשר השקעות הון בלבד. זו הייתה נקודת המוצא לפאנל "Fueling Growth" שנערך היום (ד') במסגרת כנס TECH1, שהתקיים באקספו תל אביב בשיתוף כלכליסט. מנחה הפאנל, ניר נצר מ-Talos Global, סיכם את הבעיה במשפט אחד: ישראל "היא מעצמת טכנולוגיה, אבל היא לא שוק הון". לדבריו, במהלך 10 עד 15 השנים האחרונות, כ-70% מההון שהושקע בהייטק הישראלי הגיע ממשקיעים גלובליים.
ניל קורני, מנכ"ל סיטי ישראל, אמר כי ההסתמכות הזו משקפת את הביקוש. המשקיעים הזרים "צמאים למה שיש לישראל להציע", אמר, והצביע על החוסן שהפגינה התעשייה בשנים האחרונות, לצד המשך פיתוחן של טכנולוגיות חדשות. הוא ציין את תחומי הסייבר, הביטחון והבינה המלאכותית, והוסיף כי מדינות נאט"ו נעות לעבר הוצאות ביטחון שעשויות להגיע לעד 5% מהתמ"ג. מרכז החדשנות הגדול ביותר של סיטי נמצא בישראל ומועסקים בו כמעט 300 עובדים.
לדברי קורני, המשקיעים האלה מחפשים מבנה הון מתאים, נזילות זמינה, ניהול נכון של חשיפת מטבע והוכחה לכך שסטארט-אפ מסוגל לעבוד עם חברות בינלאומיות. הוא הוסיף כי גם סיטי עצמה כבר אינה נכנסת בקלות לקטגוריה אחת: "אנחנו לא מגדירים את עצמנו כבנק. אנחנו מגדירים את עצמנו כחברת טכנולוגיה עם רישיון בנקאי".
גל מרום, שמנהל את צוות ההשקעות הפרטיות בפניקס פיננסים, אמר שאיש לא היה צופה רמה כזו של מעורבות זרה "בנובמבר 2023". הפניקס מנהלת כ-700 מיליארד שקל ומשקיעה כ-30% מהשקעות הפרייבט אקוויטי וההון סיכון שלה בטכנולוגיה, בעיקר בחברות בשלבי צמיחה. נקודת המבט הזו מאפשרת לה לראות כיצד אסטרטגיות של קרנות הון סיכון ושל קרנות רכישה מתכנסות זו לזו. לדבריו, חברות החזקות כמו Long Lake ו-Thrive רוכשות חברות שירותים ומאגדות אותן סביב בינה מלאכותית, בעוד קרנות רכישה גדולות מנסות לשלב AI בחברות שכבר נמצאות בבעלותן. "זו שאלה של מי ינצח במרוץ הזה".
החפיפה בין התחומים מטשטשת גם את הגבולות בין הקטגוריות, ובהתייחסו לסטארט-אפים המפתחים טרקטורים אוטונומיים לענף הבנייה, שאל מרום: "האם זו חברת טכנולוגיה, או שבסופו של דבר היא תהיה כמו קבלן שיבנה את בנייני המגורים של מחר?" בתחום הבינה המלאכותית הפיזית ובתחום רחפני הביטחון, אמר, "מישהו צריך לייצר דברים", ולכן מימון באמצעות חוב "הגיוני הרבה יותר".
אלה-תמר אדהנן, מנהלת בכירה ב-Hercules Capital, אמרה כי החברה ראתה "עלייה חדה מאוד בחמשת החודשים האחרונים". לדבריה, הרקולס התחייבה להשקעות בהיקף של יותר מ-1.5 מיליארד דולר בישראל לאורך כשנתיים, ובהן השקעה של 200 מיליון דולר בחברת סייבר אחת לפני כשבוע. לדבריה, חלק ניכר מתפקידה בישראל הוא להסביר את התחום: חברות ישראליות הסתמכו באופן מסורתי על השקעות הון ועל אשראי בנקאי מסורתי, אך חוב סיכון (Venture Debt) "בשום אופן אינו" תחליף להשקעות הון. "השאלה היא לא כל כך באיזה מהם להשתמש, אלא יותר מתי". כל עוד שוק ההנפקות הראשוניות לציבור (IPO) נותר רחוק, הרקולס מממנת גם עסקאות בשוק המשני ורכישות. עבור חברה עם הכנסות שנתיות חוזרות של 100 מיליון דולר, "גיוסי הון נוספים בלי סוף עלולים להיות יקרים מאוד".
במבט קדימה לשלוש עד חמש השנים הבאות, קורני בחר בבינה מלאכותית ובתחומי האבטחה שלה, בסייבר ובטכנולוגיות ביטחוניות, וציין כי הקוונטום נמצא בשלב רחוק יותר. מרום בחר בביוטכנולוגיה, שלדבריו "עדיין לא באה לידי ביטוי בשווי החברות". אדהנן הציגה גישה מסויגת יותר בכל הנוגע לבינה מלאכותית. ישראל "מנסה להדביק את הפער", אמרה. "אין לנו חברות כמו OpenAI ו-Anthropic".


