

כנס TECH1
"אפשר להחזיק ב־30% מהחברה ועדיין לגלות שהאקזיט שווה לכם הרבה פחות"
רו"ח אליאור זיטלני מ־Phoenix ESOP אמרה את הדברים באירוע שולחנות עגולים בכנס TECH1 של כלכליסט ולייב ניישן, שבו השתתפו מאות יזמים ומשקיעים. בדיונים בהובלת נציגי KPMG, אנדריסן הורוביץ, טיקטוק, Team8 והבורסה של לונדון עסקו המשתתפים במודלים עסקיים, בדילול מייסדים ובגיוס הון
במלון קמפינסקי נערך היום אירוע שולחנות עגולים, במסגרת כנס Tech1 של כלכליסט ולייב ניישן, בהובלת שורה של חברות, קרנות הון סיכון, פירמות ייעוץ ועוד. בשולחנות העגולים השתתפו מאות יזמים ומשקיעים. את הדיונים הובילו פירמת הייעוץ KPMG, קרן הון הסיכון האמריקאית אנדריסן הורוביץ, London Stock Exchange, חברת הסייבר Wiz, טיקטוק, Team8 ועוד.
בשולחן עגול של KPMG הסביר אמיר שני, שותף בפירמה, כיצד יזמים יכולים להגיע למשקיעים בצורה הטובה ביותר בעידן החדש של ה־AI. "משקיעים מחפשים שווקים גדולים ולא שווקי נישה", אומר שני, שותף ב־KPMG. "הם חייבים שוק משמעותי. הווקטור הנוסף החשוב הוא המודל העסקי, כלומר איך עושים כסף מהלקוחות. בעבר זה היה SaaS. אחרי שמתחילים להביא הכנסות, מגיע השלב הבא: האם אנחנו מצליחים להרוויח? האם הכלכלה של העסק שלנו מצליחה? כשאני עושה בדיקת נאותות למשקיע, אני בודק מה היו התוצאות בפועל, כמה נכנס מכל לקוח ואיך מתמחרים קדימה. הנושא החשוב האחרון, והוא המלך, הוא המזומן. בין אם גייסנו כסף ואנחנו מנסים להבין את קצב שריפת המזומנים, ובין אם מדובר בקצב תזרים המזומנים — בעיקר בשנים קשות — פתאום לא רק השווי מעניין, אלא גם תזרים המזומנים, שנגזר ישירות מהמודל העסקי. משקיעים רוצים לראות מספרים, ולכן חשוב תמיד להראות.
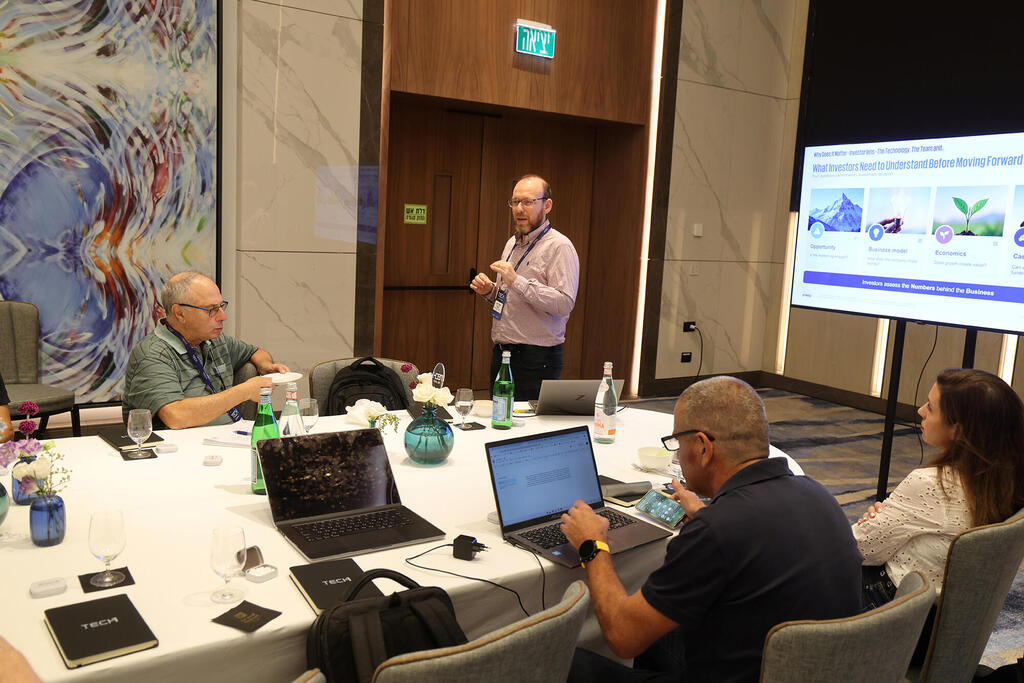
"ליזמים יש הרבה פעמים פחד מהאקסל או מהמספרים, והמשקיעים רוצים לראות שהתוכנית העסקית כוללת הבנה מלאה שלהם. ציפייה בסיסית של משקיע היא לראות הבנה מצד היזם, בעיקר בשלבים מתקדמים. הוא יבדוק עד כמה התוכנית חסינה, אם היא נשברת ואיך היא הופכת למזומן. המציאות לא תמיד תתנהל בדיוק לפי התוכנית, אבל צריך להיות רציונל בתוכנית שלנו", אומר שני.
"נקודה חשובה נוספת היא המודל העסקי, או איך עושים כסף מהמודל שלנו. יש הרבה שאלות שמשקיעים ישאלו אתכם: למי מוכרים את המוצר, מי קונה אותו בארגון ומי משתמש בו — ולעיתים אלה אנשים שונים; איך מתמחרים את המוצר; מה העלויות שלו. היום אנחנו בשוק שבו מצפים מיזם להרוויח. עד כמה המודל סקיילבילי? צריך להיות מוכנים לשאלות של משקיעים על המודל", מוסיף שני.
"מותר להגיד למשקיעים שאתם עדיין לא במקום שבו אתם רוצים להיות מבחינת המודל הכלכלי, אבל לא טוב לבוא עם תחזיות כלכליות שאינן תואמות למציאות. יש לא מעט מדדי KPI שצריך לתת עליהם את הדעת, כמו כמה עולה להביא לקוח, תוך כמה זמן מחזירים את עלות רכישתו, תוך כמה זמן אני מצפה להכניס ממנו כסף והאם זה מייצר לי רווח. אני מאוד ממליץ להפריד בין סוגי לקוחות: פרטיים מול עסקיים, תאגידים מול עסקים קטנים ועוד".
"חשוב מאוד לדעת לאיזה שוק מוכרים ומה הגודל שלו. לפעמים רואים מודל עסקי שמראה אחוזים מהשוק, אבל זו לא רזולוציה מספקת. החישוב חייב להיעשות לא על סמך הערכת אצבע, אלא על בסיס חישוב הגיוני של כמות ומחיר. קביעת המודל העסקי בתחילת הדרך היא קריטית, וחובה להתחיל עם מודל עסקי פשוט. אם עד לאחרונה עולם ה־SaaS שלט בעולם, אנחנו נעים כיום למודלים אחרים", אמר שני.
בשולחן עגול של ESOP אמרה רו"ח אליאור זיטלני, משנה למנכ"ל Phoenix ESOP, בתשובה לשאלה כמה באמת יישאר לכם מהאקזיט: אפשר להחזיק ב־30% מהחברה, להגיע לאקזיט מוצלח ועדיין לגלות שהחלק שלכם בתמורה נמוך בהרבה. אחוזי הבעלות ב־Cap Table הם רק חלק מהתמונה. זו הייתה נקודת המוצא של הסדנה "Building a Resilient Cap Table" של Phoenix ESOP, שנערכה במסגרת Tech1.
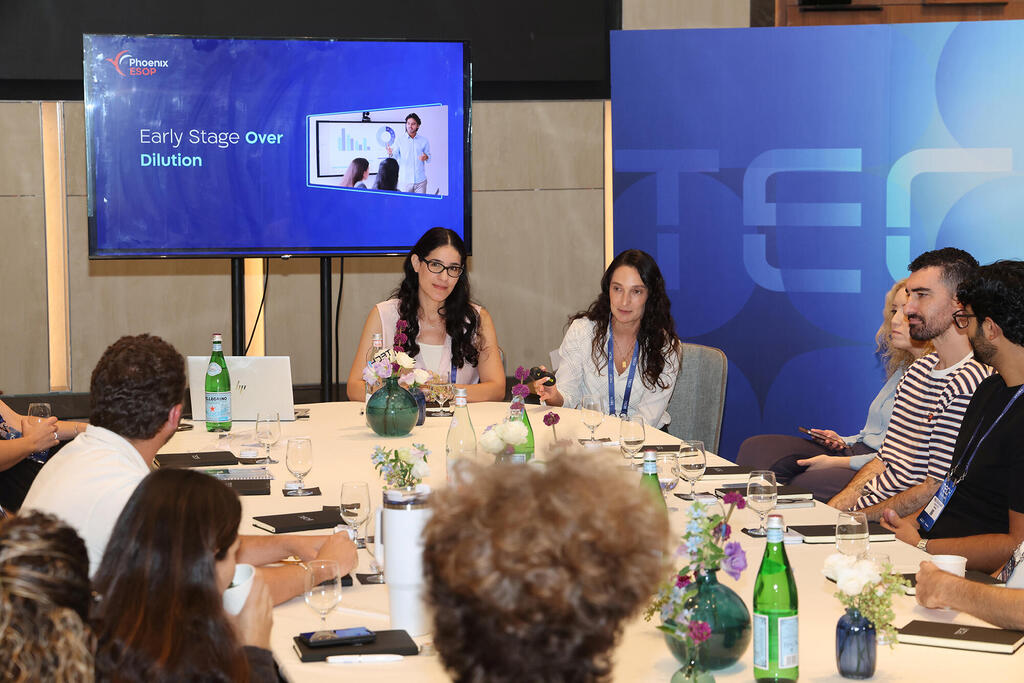
רו"ח אליאור זיטלני, משנה למנכ"ל Phoenix ESOP
(צילום: יריב כץ)
בשלבים המוקדמים המייסדים מתמקדים בצמיחה. הם מקימים פול אופציות, מכניסים משקיעים, חותמים על הסכמי SAFE ומתגמלים יועצים. כל החלטה כזו הגיונית בפני עצמה, אבל ההשפעה המצטברת של כולן מתבהרת לרוב רק ביום האקזיט.
זיטלני הציגה כיצד דילול מצטבר, הרחבות של פול האופציות ומנגנוני Liquidation Preference ו־Waterfall קובעים לא רק כמה אחוזים מחזיקים המייסדים, אלא גם מי מקבל את הכסף ראשון. במילים פשוטות: 30% מהחברה לא תמיד מתורגמים ל־30% מהתמורה.
עו"ד דיקלה רזניק־ארז, סמנכ"לית לעניינים מקצועיים ב־Phoenix ESOP, התמקדה בתגמול ההוני לעובדים ולהנהלה. לדבריה, תיעוד נכון, ניהול שוטף של תוכנית התגמול ההוני והיערכות מתאימה מול רשויות המס הם תנאים ליכולת של החברה לגייס עובדים, לשמר אותם ולתגמל אותם, וגם להגיע מוכנה לעסקה.
קאפ טייבל נתפס לעיתים כמסמך משפטי או פיננסי, אך בפועל הוא אחד מכלי הניהול החשובים של החברה. לא פחות מכך, הוא מהווה תשתית אסטרטגית לניהול החברה לאורך זמן ומסייע לקבל החלטות מושכלות יותר בכל שלב במסע הצמיחה. ביום האקזיט כבר מאוחר לשנות את ההחלטות שהובילו אליו, ולכן כדאי להבין את משמעותן בזמן אמת.
בשולחן של טיקטוק אמרו עידן ברונר ושגיא בטש, מוביל צוות הקריאייטיב בטיקטוק: "אנחנו רוצים לייצר תוכן שמגיע לקהל העסקי". לחברה יש כיום יותר ממיליארד משתמשים, ורק בארצות הברית יש לה יותר מ־200 מיליון משתמשים חודשיים. לפלטפורמה קהלים רבים, ויש בה גם קהלים שנמצאים רק בה, כך שנוצרת הזדמנות לתקשר עם מפרסמים שנמצאים רק שם.
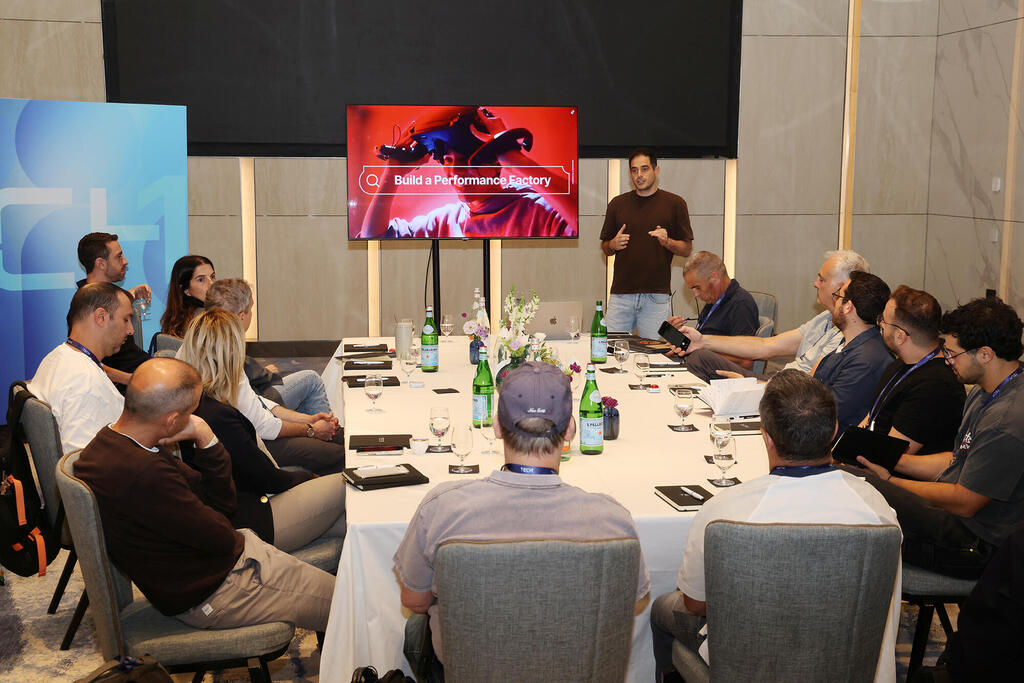
שגיא בטש ועידן ברונר: "אנחנו רוצים לייצר תוכן שמגיע לקהל העסקי"
(צילום: יריב כץ)
"זו פלטפורמה שמניעה אנשים לפעולה, והם מבלים בה את הזמן הרב ביותר ביום. לחברה יש שורה של כלים שמאפשרים שידור חי לאורך זמן ויצירת סוגים שונים של תוכן. הקריאייטיב הוא הדלק של טיקטוק, והדרך לייצר קריאייטיב בהיקף גדול השתנתה בשנים האחרונות. מותג קטן צריך לייצר 450 פרסומות בשנה כדי לייצר מודעות, וחברה גדולה צריכה אלפי פרסומות. כל הצרכנים אומרים שתוכן צריך לעבור שלושה שלבים עד לקבלת ההחלטה. לטיקטוק יש כלים רבים שמאפשרים ליצור תוכן באופן רציף ולרענן אותו, וכן כלים לעבודה מהירה. בטיקטוק רוצים לייצר היקף פעילות גדול במהירות ובמינימום השקעה".
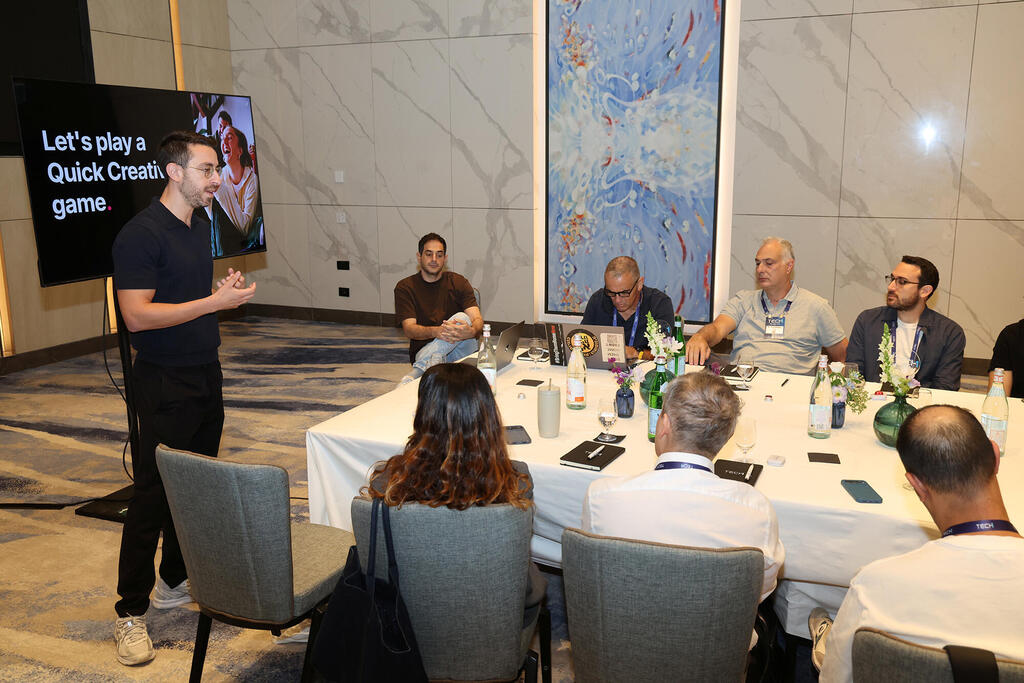
הקריאייטיב הוא הדלק של טיקטוק
(צילום: יריב כץ)
בשולחן של London Stock Exchange ופירמת עורכי הדין White&Case השתתפו עשרות יזמים ומשקיעים. בשולחן נדונו שאלות על חשיבותה של הבורסה בלונדון, על השאלה אם זו תקופה טובה להנפיק בה ועל הסנטימנט כלפי חברות ישראליות בלונדון כיום.
מיכל פרימן שור אמרה: "העולם השתנה מאז 7 באוקטובר. בחודש שעבר אירחנו אירוע גדול מאוד לתעשייה הישראלית, אחד המוצלחים שהיו לנו, והוא התקיים יום אחרי השיח על הסנקציות. היינו בטוחים שמי שאינו יהודי וקשור לישראל לא יבוא, אבל מרבית האנשים הגיעו, וכולם היו אנשים בכירים בתעשייה המקומית בלונדון. בכירי הקהילה העסקית, הפיננסית והטכנולוגית הגיעו לאירוע שעשינו בלונדון, וכולם רוצים לשמוע על ישראל ועל תעשיית הטק שלה. כל המשקיעים שהיו שם והבנקאים שיבחו את האירוע ורצו לדעת יותר על התעשייה המקומית בישראל, ללא קשר לפוליטיקה. יש הבדל עצום בין מה שקורה בתקשורת ובשיח הפוליטי לבין מה שקורה במציאות העסקית ובשטח בכלל. יש הרבה סקרנות ורצון לחיבורים מצד הקהילה העסקית בלונדון".
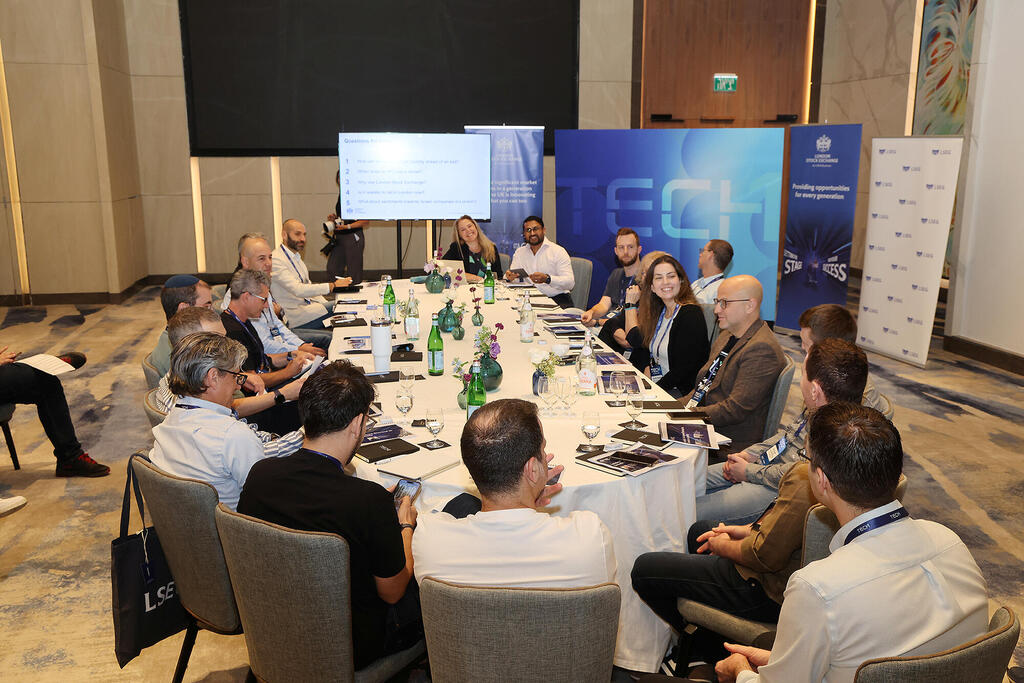
עשרות יזמים ומשקיעים בשולחן של London Stock Exchange ופירמת עורכי הדין White&Case
(צילום: יריב כץ)
"יש תנועת BDS חזקה מאוד בלונדון, ויש לה השפעה רבה על הציבור, אבל אין לה השפעה על המשקיעים בלונדון ועל היכולת לגייס שם כסף", אומרת פרימן שור. "משקיעים לא רואים בחברות ישראליות בעיה, אלא להפך".
נויה קרמר, נציגת קרן אנדריסן הורוביץ, אמרה: "אני חלק מתוכנית Speedrun של אנדריסן, ואני מובילה את ההשקעות המוקדמות של הקרן בישראל. ב־2025 הצטרפתי לקרן. בקרן יש כ־500 משקיעים, לצד מספר רב של שותפי תפעול שנותנים ערך מוסף לכל החברות.
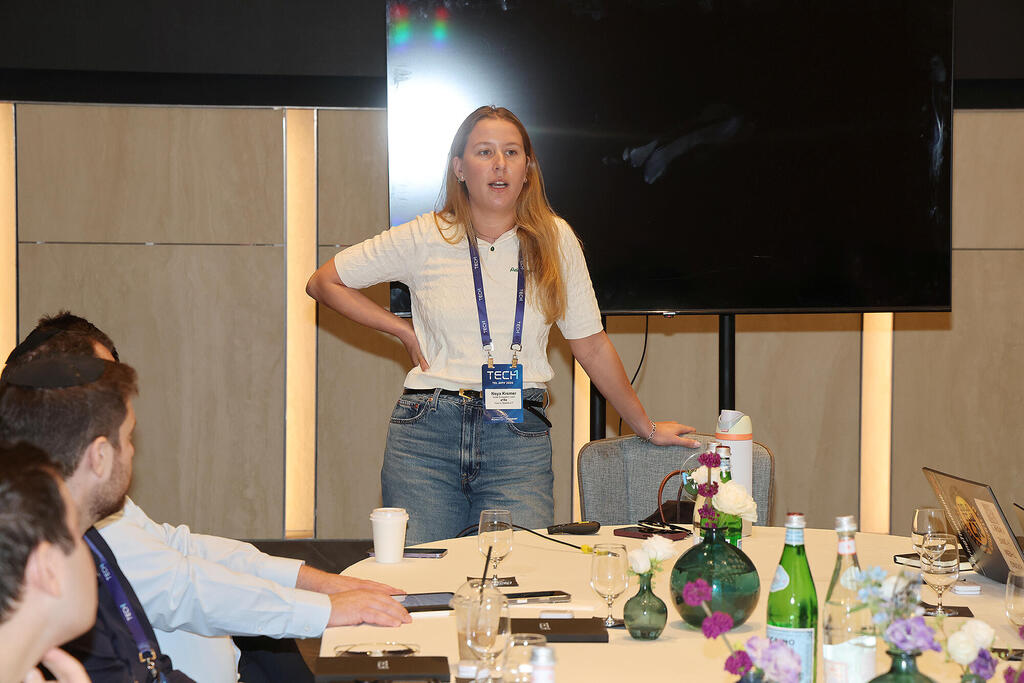
נויה קרמר, נציגת קרן אנדריסן הורוביץ
(צילום: יריב כץ)
"לפני שלוש שנים אחת הקרנות החליטה להתמקד בסבבים מוקדמים ובהשקעות מוקדמות, וההשקעות האלה עבדו היטב. כיום הקרן משקיעה ב־150 חברות בשנה מכל העולם. הקרן משקיעה כמיליון דולר בכל חברה, ושואפת להיות הצ'ק הראשון — לבד או לצד משקיעים אחרים. לחברה יש צוות שלם שתומך בכל החברות בכל צורכיהן. הקרן מציעה לכל החברות מקום במשרדיה ואפשרות להיעזר בה.
"הקרן רוצה להמשיך להשקיע בחברות צעירות בשלב A, והמטרה העיקרית של תוכנית Speedrun היא לבנות פורטפוליו לקרנות בשלבים המתקדמים יותר. הקרן מקבלת כ־30 אלף בקשות בשנה מחברות בעולם. הקרן ביצעה שבע השקעות מוקדמות ושלוש השקעות בחברות סייבר ודיפנס בשלבים מתקדמים".
בסדנה ״Ideation Done Right״ הציג נתנאל טביסל מ־Team8 כיצד להפוך רעיון למיזם באמצעות תהליך מובנה של גילוי ובדיקת ביקוש. תוארו שתי גישות לאיתור הזדמנויות: אינדוקטיבית, המבוססת על שיחות עם לקוחות וזיהוי כאבים חוזרים, ודדוקטיבית, שמתחילה בהשערה על צורך סמוי ובוחנת אותה לעומק. באמצעות דוגמאות מתהליכי בניית חברות ב־Team8, הוצגו כלים ועקרונות לניהול תהליך ה-Ideation - ביצוע שיחות לקוח תוך צמצום הטיות, להבין כיצד בעיות מתבטאות בפועל, מה הלקוחות עשו בעבר כדי לפתור אותן, מי מחליט על הרכישה, מהן החלופות והאם קיימות דחיפות ונכונות לשלם. המסר המרכזי: מטרת התהליך אינה רק לאשש רעיון מבחינה טכנולוגית, אלא לברר אם יש ביקוש אמיתי, ולהיות מוכנים לדייק, לשנות כיוון או לעצור.
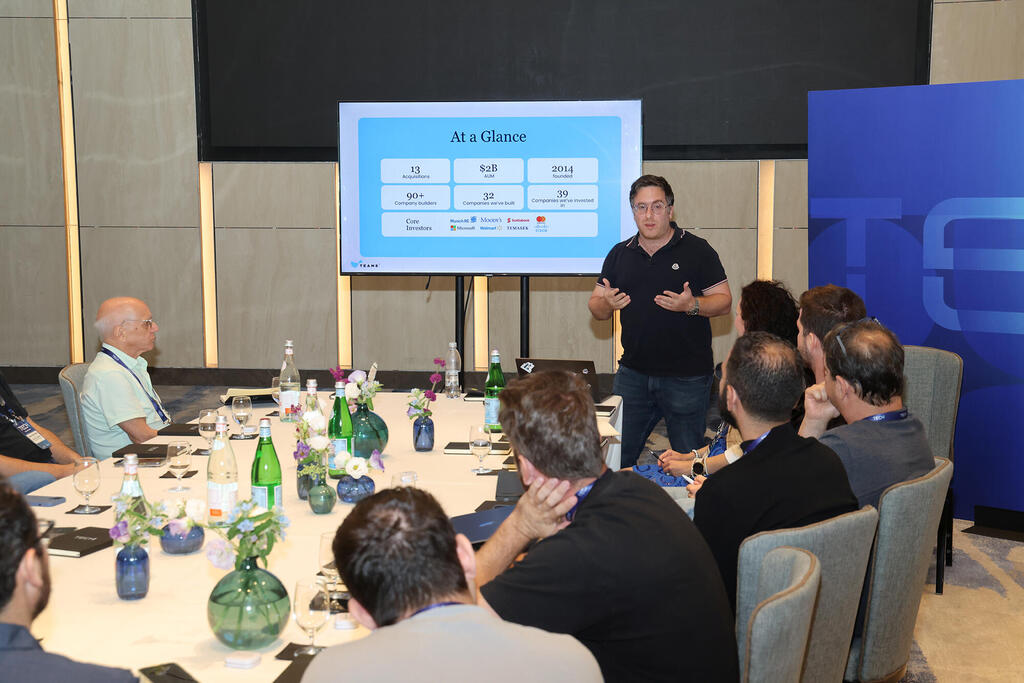
נתנאל טביסל מ־Team8 מציג כיצד להפוך רעיון למיזם באמצעות תהליך מובנה של גילוי ובדיקת ביקוש
(צילום: יריב כץ)


