




כנס לידר הון פרטי
"כשמשהו קורה, אנחנו שיחת הטלפון הראשונה"
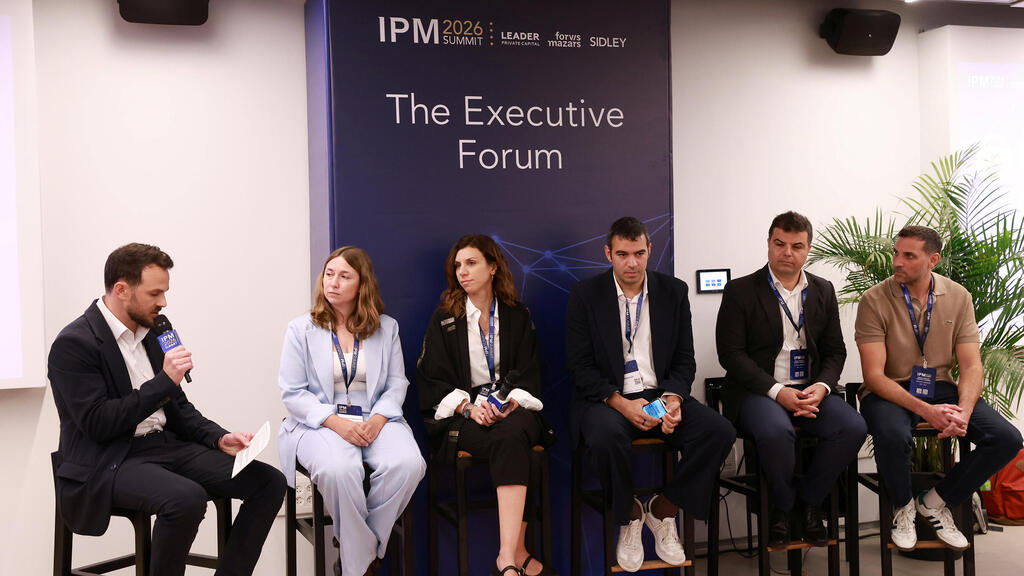
כך אמר אלי בן ציון, מנהל תחום ההשקעות האלטרנטיביות בהימלאיה פמילי אופיס, בכנס Israel Private Markets Summit של לידר הון פרטי. הפאנל עסק בתפקידם של משרדי הפמילי אופיס בניהול ההון המשפחתי, באיתור הזדמנויות השקעה ובניהול סיכונים. בפאנל, בהנחיית תום קולקר, השתתפו גם מרים ניר מפידליס פמילי אופיס, ולנטינה סוחובייבה מסמארטג'ן פמילי אופיס, רועי למפרט מלמפרט פמילי אופיס ועומר רבינוביץ' מאינווסטור 360
"כשמשהו קורה, אנחנו שיחת הטלפון הראשונה", אמר אלי בן ציון, מנהל תחום ההשקעות האלטרנטיביות בהימלאיה פמילי אופיס, בפאנל שעסק בתפקידם של משרדי הפמילי אופיס, במסגרת כנס Israel Private Markets Summit של לידר הון פרטי שהתקיים היום (ג') במרכז פרס לשלום ולחדשנות בתל אביב.
את הפאנל פתח רועי רביד, סמנכ"ל בכיר לגיוס הון בלידר פרייבט קפיטל, והנחה אותו תום קולקר, סמנכ"ל גיוס הון בחברה. בפאנל השתתפו רועי למפרט, בעלים ומנכ"ל למפרט פמילי אופיס; עומר רבינוביץ', יו"ר ומייסד אינווסטור 360; מרים ניר, מנהלת ההשקעות הראשית בפידליס פמילי אופיס; ולנטינה סוחובייבה, מנהלת תחום ההשקעות האלטרנטיביות בסמארטג'ן פמילי אופיס; ואלי בן ציון, מנהל תחום ההשקעות האלטרנטיביות בהימלאיה פמילי אופיס.
בפתיחת הדיון התייחס בן ציון לערך המרכזי שמעניק פמילי אופיס למשפחות, והדגיש כי מדובר בראש ובראשונה בבניית מערכת יחסים עמוקה ומשמעותית המבוססת על אמון. לדבריו, המטרה היא להגיע למצב שבו כאשר מתרחש אירוע כלשהו, המשפחה מתקשרת תחילה למשרד הפמילי אופיס שלה. הוא ציין כי לא פשוט לבנות מערכת יחסים כזאת, וכי בהימלאיה עובדים על פיתוח האמון והקשר עם המשפחות כבר 18 שנה.
לדבריו, אחד התפקידים המרכזיים של הפמילי אופיס הוא שימור ההון המשפחתי. הוא תיאר את המשרד כמנהל הסיכונים של המשפחה, והסביר כי מטרתו היא להשיג תשואות מוחלטות ואטרקטיביות, תוך מתן עדיפות עליונה להגנה מפני הפסדים. לשם כך, המשרד מנהל את תיק ההשקעות באופן אקטיבי, הן בשוקי ההון והן בתחום ההשקעות האלטרנטיביות.
בן ציון הוסיף כי הפעילות מתבססת גם על ראייה ארוכת טווח. כל השקעה או החלטה הקשורה למשפחה נבחנת, לדבריו, על פי שאלה מרכזית אחת: האם היא תועיל לדור הבא? הוא הסביר כי המשרד שואף לבנות מורשת ארוכת שנים, ולכן מקפיד לעבוד בשיתוף פעולה הדוק לא רק עם בני המשפחה מהדור הנוכחי, אלא גם עם ילדיהם ולעיתים אף עם נכדיהם. לסיכום, הוא מנה שלושה מרכיבים המגדירים את הערך שמעניקה הימלאיה ללקוחותיה: אמון, שימור ההון וראייה ארוכת טווח.
בהמשך הדיון התייחסה מרים ניר לאתגרים המרכזיים העומדים כיום בפני משרדי הפמילי אופיס, והצביעה על שלושה תחומים עיקריים. האתגר הראשון, לדבריה, נוגע לניהול ולריכוז המידע הפיננסי של המשפחות. משפחות מחזיקות לעיתים נכסים אצל נאמנים ומוסדות פיננסיים שונים, במטבעות שונים ובאמצעות כלי השקעה מגוונים, ולעיתים גם במבנים עקיפים. מצב זה מחייב איסוף חודשי של נתונים ממקורות רבים ואיחודם בצורה מדויקת ככל האפשר. משום כך, הדגישה, נדרשת הקפדה רבה על אמינותם ודיוקם של הנתונים שעליהם מתבסס ניהול ההשקעות.
האתגר השני, לדברי ניר, נובע מהצורך לאזן בין אסטרטגיית ההשקעות של מנהלי ההשקעות לבין המטרות והצרכים של המשפחה. היא הסבירה כי למנהלי ההשקעות יש אסטרטגיה ברורה והשקפת עולם מוגדרת לגבי השוק, אך במקביל לכל משפחה יש יעדים וצרכים משלה. לכן, יש צורך לשמור על איזון מתמיד בין דבקות באסטרטגיית ההשקעות לבין התאמתה למטרות המשפחה.
האתגר השלישי שעליו הצביעה ניר הוא אבטחת הסייבר. לדבריה, משרדי הפמילי אופיס משתמשים ביותר ויותר כלי בינה מלאכותית, פועלים באמצעות מערכות המחוברות זו לזו ומטפלים במידע רגיש במיוחד. מצב זה מחייב ביצוע בדיקות אבטחה לפני שילובם של כלי AI בתהליכי העבודה. היא הסבירה כי יש להימנע מהזנת שמות או פרטים מזהים של לקוחות ולהשתמש בקודים במקום זאת, וכן לבדוק מראש לאילו מערכות ולנתונים הכלים יכולים לקבל גישה לפני הטמעתם. לדבריה, מדובר באתגר חדש יחסית עבור הענף.
בהתייחסו לאופן שבו הפמילי אופיס בוחן הזדמנויות השקעה חדשות ומחליט אם הן מתאימות לתיק המשפחתי, הסביר בן ציון כי כ-40% מתיק ההשקעות של הימלאיה מושקעים באפיקים אלטרנטיביים. לדבריו, המשרד קבע טווחי הקצאת נכסים עבור כל סקטור ותת-סקטור, ומשתדל לוודא שכל השקעה חדשה תתאים לטווחי ההקצאה שנקבעו מראש. הוא ציין כי המשרד מקפיד לשמור על גמישות, אך במקביל גם על משמעת השקעתית. לדבריו, היכולת לפעול בגמישות היא אחד היתרונות של משרדי הפמילי אופיס, אך יש חשיבות רבה לשימוש מושכל וממושמע ביתרון הזה.
בהמשך, התייחסה ולנטינה סוחובייבה לסימני האזהרה שעלולים להביא לדחיית השקעה בקרן, גם כאשר ביצועי השיא שלה נראים מרשימים. היא הסבירה כי המטרה המרכזית של פמילי אופיס היא לצמצם את הסיכונים התפעוליים עבור לקוחותיו, ולכן יש לבחון בקפידה אם קיימים סימני אזהרה בתחום זה.
בין היתר, ציינה סוחובייבה כי היסטוריה של מעשי הונאה מצד חברי צוות הניהול של הקרן או במסגרת מיזמים קודמים שלהם צריכה להדליק נורה אדומה. גם היסטוריה של ירידה עקבית בתשואות עשויה להוות סיבה לדאגה. בנוסף, היא ציינה כי גם כאשר הקרן מציגה תשואות חיוביות וטובות, אך אלה נמוכות ממדדי הייחוס שנקבעו עבור קרנות מאותו סוג, הדבר עשוי להביא להחלטה שלא להשקיע בה. לדבריה, הקרן הטובה ביותר אינה בהכרח זו שמציגה את התשואה הגבוהה ביותר, אלא זו שמתאימה לתיק ההשקעות של הלקוח ותורמת לפיזור ההשקעות שלו.
נושא נוסף שעלה בדיון היה האיזון בין נזילות לבין השקעות לטווח ארוך. ניר הסבירה כי קל יחסית להמחיש למשקיעים את הפשרה הכרוכה בכך: בתמורה לוויתור על נזילות, הם מקבלים פיצוי בדמות תשואה עודפת. לדבריה, כל דולר שננעל בקרן למשך עשר או שתים-עשרה שנים הוא דולר שלא ניתן להשתמש בו להשקעות אחרות, להחזקת מזומנים או למימון הוצאות.
עם זאת, היא הדגישה כי האתגר האמיתי אינו רק בהסברת הפשרה, אלא באופן שבו מנהלים אותה בפועל. ראשית, הסבירה, יש להביא בחשבון את צורכי המשפחה מבחינת הוצאות שוטפות, דרישות הון עתידיות מצד הקרנות שבהן היא משקיעה (Capital Calls), תשלומי מס והתחייבויות נוספות.
שנית, ציינה ניר כי בפידליס משתמשים במודל המנהל באופן שוטף את זרימת הכספים המתקבלים מחלוקות של קרנות ואת תשלומי ההון הנדרשים מהמשפחה. כך, לדבריה, שני התהליכים מזינים זה את זה ויוצרים מחזור כספי מתמשך. הנקודה השלישית, שאותה הגדירה כחשובה ביותר, היא ביצוע מבחני קיצון לתרחישים הגרועים ביותר, שבהם שוקי ההון הציבוריים רושמים ירידות וחלוקות הכספים מהקרנות נפסקות.
בהמשך התייחס רועי למפרט לאופן שבו ניתן לזהות קרנות ומנהלי השקעות איכותיים ולהימנע מהחלטות השקעה שגויות. לדבריו, אי אפשר להימנע לחלוטין מטעויות, אך אפשר לצמצם את הסיכונים. הוא הסביר כי השלב הראשון בבחינת השקעה הוא בדיקת זהותם של האנשים שמנהלים את הכסף: מי מקבל את החלטות ההשקעה, כמה זמן חברי צוות הניהול עובדים יחד וכיצד התמודדו עם תקופות קשות.
לאחר מכן, לדבריו, יש לבחון את התשואות, את קצב מימוש ההשקעות (Exits) ואת האופן שבו מנהלי הקרן עוברים מהשקעה אחת לאחרת. בנוסף, חשוב לבדוק אם מנהלי ההשקעות משקיעים גם את כספם שלהם בקרנות ובנכסים שהם מנהלים, כלומר אם יש להם Skin in the Game – אינטרס כלכלי ישיר בהצלחת ההשקעות.
למפרט סיכם כי גם כאשר מדובר במנהל השקעות מצוין, תפקידו של הפמילי אופיס הוא להיכנס לתמונה ולחבר בין יכולותיו של מנהל ההשקעות לבין הצרכים והמטרות של הלקוח. לדבריו, איכות מנהל ההשקעות לבדה אינה מספיקה; ההשקעה צריכה להתאים גם למאפיינים ולצרכים של המשפחה שעבורה היא מיועדת.


