









שורת הרווח
כשהתשואה על אג"ח ארה"ב היא 5.3%, כללי המשחק משתנים
תשואת האג"ח האמריקאיות ל־10 שנים מזנקת, כשהשוק מתמחר ריבית גבוהה לאורך זמן; הטכנולוגיה הצליחה להסתיר בספטמבר את החולשה בשוק, אבל הנדל"ן, האנרגיה המתחדשת, התשתיות והבנקים מרגישים את הלחץ; הריבית, האינפלציה והגירעון יקבעו את ההמשך
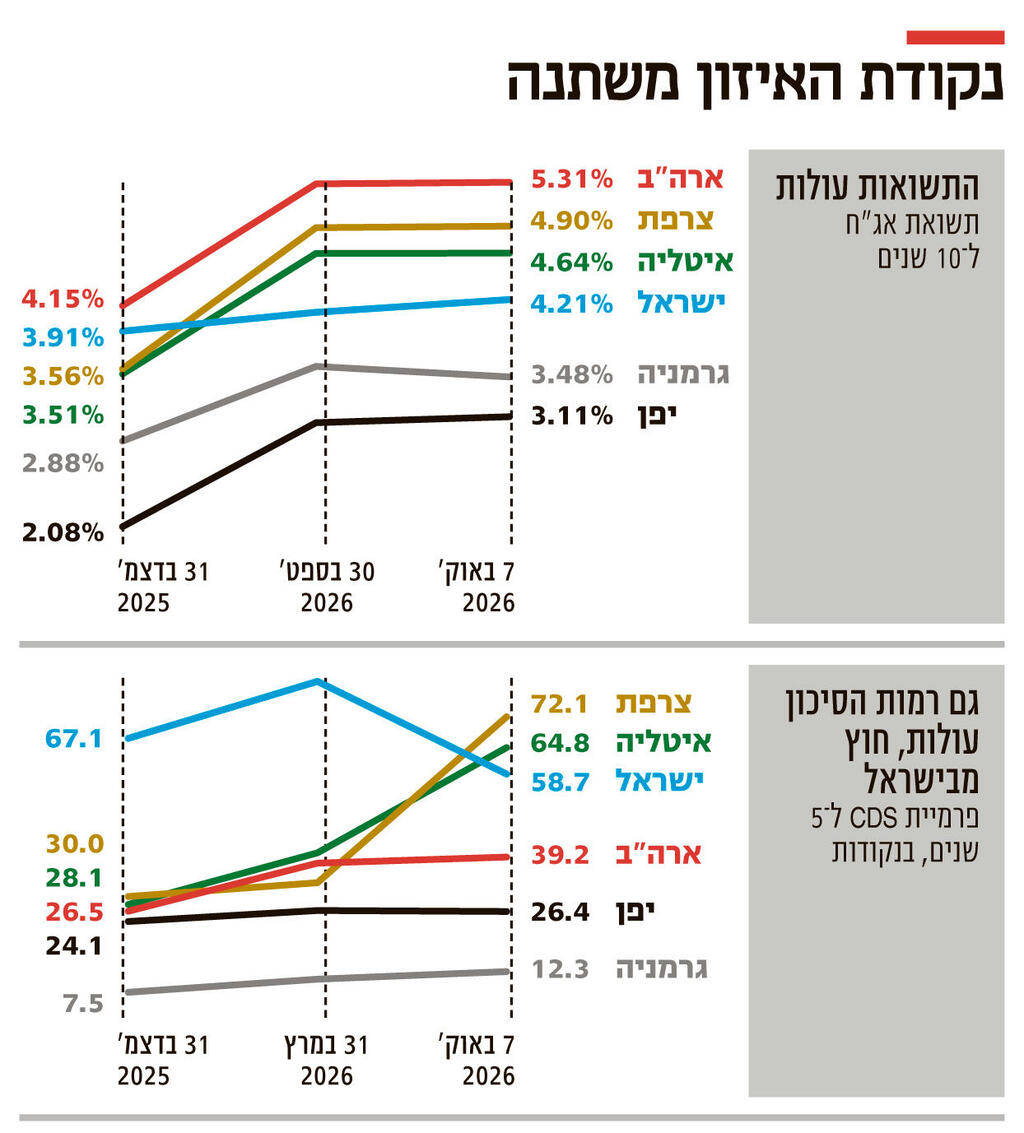
בסוף ספטמבר התשואה על האג"ח הממשלתית האמריקאית ל־10 שנים הגיעה ל־5.3%, הרמה הגבוהה ביותר זה יותר משני עשורים. גם התשואות על אג"ח דומות ברחבי העולם המערבי הגיעו לרמות גבוהות במיוחד. לתשואה הגבוהה הזו יש השפעה גדולה על הכלכלה העולמית ומכאן החשיבות לבדוק את הגורמים לה ואת ההשפעות שלה על סקטורים שונים בשוק ההון.
אג"ח ממשלתית היא הלוואה שהממשלה מקבלת מהציבור. בתמורה תשלם הממשלה למחזיק האג"ח זרם תשלומים שנקבע מראש, על פי רוב קופון ותשלום הקרן במועד הפירעון. האג"ח עצמה נסחרת בשוק ומחירה משתנה לפי היצע וביקוש. לפי מחיר האג"ח ניתן לחשב את התשואה השנתית הגלומה בהחזקתה עד לפירעון, בהנחה שהממשלה תעמוד בהתחייבויותיה. כאשר מחיר האג"ח יורד, התשואה הגלומה בה עולה, וכאשר מחיר האג"ח עולה, התשואה יורדת.
מתחילת השנה ועד לסוף ספטמבר התשואה על אג"ח ממשלתית אמריקאית זינקה מ־4.15% ל־5.29%. עיקר העלייה התרחש ברבעון השלישי של השנה. עליות חדות בתשואות האג"ח הממשלתיות התרחשו השנה בתשע מתוך עשר הכלכלות הגדולות בעולם, למעט סין, שבה התמתנות הצמיחה והלחצים הדיפלציוניים פועלים בכיוון שונה.
עלייה בתשואות האג"ח יכולה לנבוע מכמה סיבות: חשש מחדלות פירעון, לחץ אינפלציוני שצפוי להוביל לעליית ריבית, וגירעון ממשלתי גדול שיוצר היצע גדול של חוב ממשלתי. בנוסף, תשואת אג"ח ארוכת טווח מושפעת גם מ־Term Premium – התשואה הנוספת שמשקיעים דורשים כדי להחזיק אג"ח ארוכה במקום אג"ח קצרות יותר.
1. הסיכון לחדלות פירעון
CDS הוא חוזה נגזר שמספק הגנה מפני אירועי אשראי של מנפיק, ולכן מחירו מהווה אינדיקציה לתפיסת סיכון האשראי של השוק. כאשר פרמיית ה־CDS על אג"ח ממשלתית עולה – השוק מתמחר סיכון אשראי גבוה יותר.
CDS ל־5 שנים משמש אינדיקציה לשינוי בתפיסת סיכון האשראי של המדינה בטווח הבינוני. באמצעות ה־CDS ניתן לבחון האם שינוי בתפיסת הסיכון של ממשלת ארה"ב יכול להסביר חלק מהירידה במחיר האג"ח. בפרמיית ה־CDS ל־5 שנים של ארה"ב חלה עלייה מ־26.54 נקודות ל־37.73 נקודות במהלך הרבעון הראשון השנה. העלייה מתיישבת עם עלייה מסוימת בפרמיית הסיכון שדרשו המשקיעים באותה תקופה, ולכן יכולה להיות אחד הגורמים שתמכו בעליית התשואה. ברבעונים השני והשלישי ה־CDS נסחר ביציבות יחסית, ולכן אין עדות לעלייה מקבילה בסיכון האשראי של ממשלת ארה"ב, שיכולה להסביר את הזינוק בתשואה ברבעון השלישי.
המצב שונה בצרפת ובאיטליה, שבהן חל זינוק ב־CDS ברבעון השלישי ובשבוע הראשון של אוקטובר. המהלך מצביע על עלייה בפרמיית הסיכון שהשוק מייחס לחוב הממשלתי של שתי המדינות, והיא מסבירה חלק מעליית התשואות של האג"ח שלהן. חשוב לציין שלא מדובר בסיכון מיידי לחדלות פירעון, אלא על עלייה בפרמיית הסיכון ובחשש מפני הידרדרות עתידית. הדבר בולט בעיקר בצרפת, שסובלת משילוב של חוב ממשלתי גבוה, גירעון תקציבי ואי־יציבות פוליטית. התפתחויות שליליות בצרפת או באיטליה עלולות להעלות את פרמיות הסיכון בשוק האג"ח האירופי ולהשפיע גם על תנאי המימון במדינות אחרות, וליצור השפעה שלילית מהותית על כלכלת אירופה.
2. האינפלציה
העלאת ריבית היא כלי מרכזי של הבנק המרכזי למאבק באינפלציה: היא מייקרת את האשראי ומצמצמת ביקושים. הבנק המרכזי שולט בריבית הקצרה, ואילו התשואות על האג"ח הארוכות תלויות במידה רבה בציפיות לריביות הקצרות שיהיו בעתיד. לכן שינוי בצפי לריביות הבנק המרכזי בעתיד משפיע על תשואות האג"ח. ציפיות לעלייה באינפלציה עשויות להוביל לציפיות לריבית גבוהה יותר בעתיד, ובכך לעלייה בתשואות האג"ח.
בארה"ב מדווחים שני מדדי אינפלציה מרכזיים: אינפלציית ליבה ואינפלציה כללית. אינפלציית הליבה אינה כוללת את מחירי המזון והאנרגיה. הנתון המדווח הוא השינוי במחירים ביחס לחודש המקביל בשנה שעברה.
ב־CPI (מדד המחירים לצרכן) של אוגוסט עמדה האינפלציה הכללית בארה"ב על 3.4% ואינפלציית הליבה על 2.4%. הפער ביניהן נובע במידה רבה מעלייה חדה במחירי האנרגיה. מדד האנרגיה עלה ב־16.3% ב־12 החודשים עד אוגוסט. חלק ניכר מהזינוק נובע מעליית מחירי הנפט על רקע העימות במפרץ הפרסי. חלקו נובע גם מעלייה בביקוש לחשמל כתוצאה מהקמת חוות שרתים.
בתחזית הפדרל ריזרב מספטמבר 2026, חציון התחזית למדד המחירים לצרכן ל־2027 עומד על 2.3%, ואילו חציון תחזית הליבה עומד על 2.5%. כלומר, הפד צופה שהאינפלציה הכללית תתקרב ליעד, אך עדיין תישאר מעט מעליו. לכן התמונה האינפלציונית גורמת לשוק לתמחר ריבית גבוהה יחסית לאורך זמן. עם זאת, חשוב לציין שהאינפלציה נמוכה בהרבה מזו שהיתה ב־2022. אז, שילוב של עלייה בביקושים לאחר מגפת הקורונה יחד עם בעיות היצע ולוגיסטיקה, שהושפעו מהמגפה, הוביל לעליות מחירים חדות בעולם.
3. תחזית הריבית האמריקאית
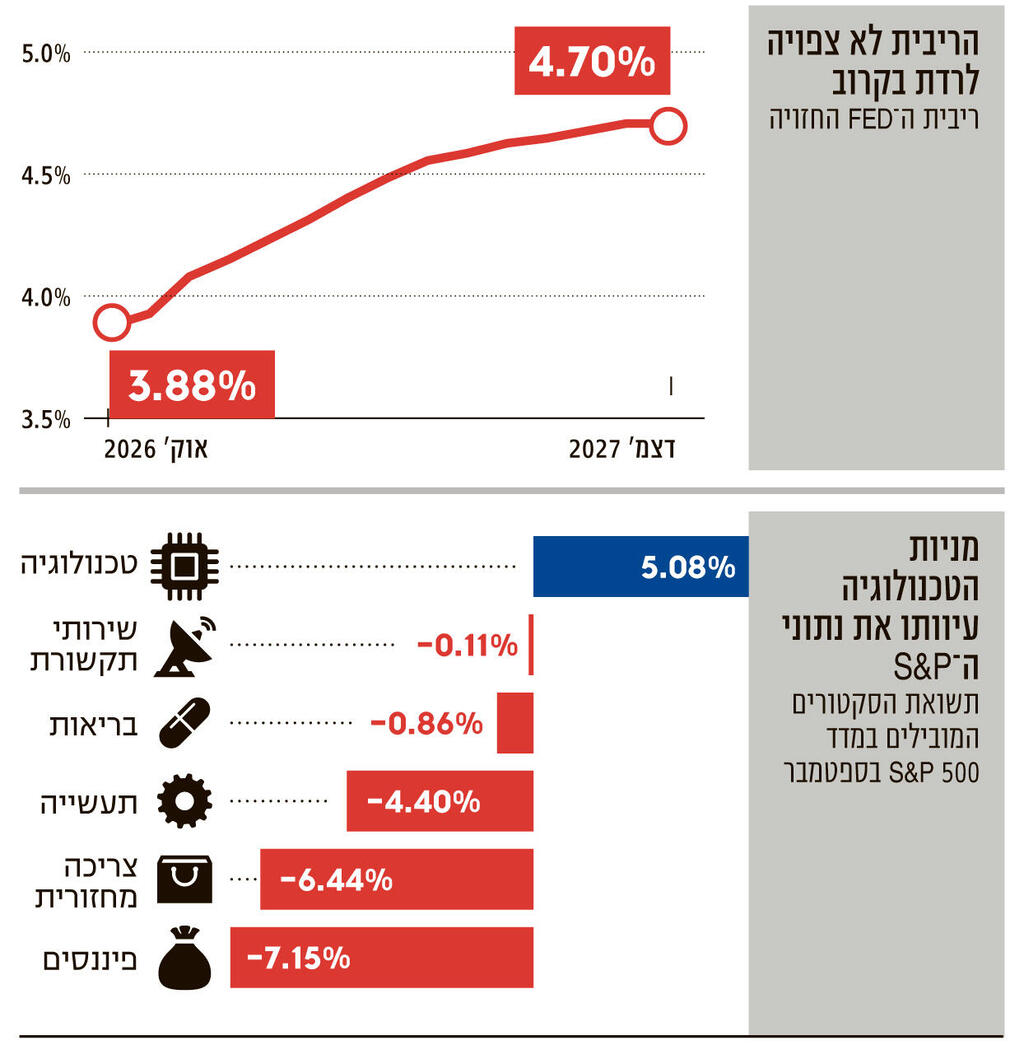
השווקים הפיננסיים מאפשרים לקבל את תחזיות השוק לריביות הבנק המרכזי שיהיו בעתיד. בבורסה CME נסחרים חוזים עתידיים על ריבית ה־FED (ריבית הבנק המרכזי ללילה אחד), שמהם ניתן לגזור את ציפיות השוק לריבית העתידית. בספטמבר השנה ה־FED העלה את הריבית לטווח שבין 3.75% ל־4%. מחוזי FEDFUNDS מתקבלות ציפיות של השוק להעלאת ריבית אחת נוספת של 0.25% בשנה הנוכחית, ובין שתיים לשלוש העלאות של 0.25% כל אחת ב־2027.
רוב השינוי התרחש ברבעון השלישי של השנה. בסוף יוני חוזה FEDFUNDS לדצמבר 2027 שיקף תחזית לריבית של 4% בסוף 2027. ברבעון השלישי, ובעיקר בספטמבר, החוזה עבר לשקף ריבית צפויה של כ־4.72% בסוף 2027. שינוי כה חד בציפיות העתידית הוא גורם מרכזי, שמסביר את העלייה בתשואות האג"ח הארוכות, גם אם לא יחיד.
בספטמבר נוצר פער גדול בין תחזית השוק לבין תחזית חברי ועדת השוק של הפד: בתחזית של הפד מ־16 בספטמבר חציון הריבית הצפויה לסוף 2027 עמד על 4.1%, בעוד השוק תמחר ריבית צפויה של 4.7%. נתוני האינפלציה לחודש אוגוסט שפורסמו ב־30 בספטמבר היו נמוכים מהערכות השוק, אך פרסום זה לא הוביל לירידה בציפיות.
כדי להוביל לעלייה חדה בתשואה על האג"ח הארוכות, צריך שהשוק יעריך שהריביות הקצרות יישארו גבוהות למשך תקופה ארוכה. את הנתון הזה ניתן לקבל מחוזי ה־SOFR הנסחרים ב־CME. חוזי SOFR מבוססים על ריבית ה־Secured Overnight Financing Rate, וניתן לראות שציפיות השוק הן לריבית קצרה יציבה ברמה של כ־4.8% ב־2029-2028. כלומר, השוק צופה עלייה בריביות הקצרות ברבעון הרביעי השנה וב־2027, ולאחר מכן התייצבות שלהן ברמה גבוהה יחסית.
תשואת האג"ח ל־10 שנים אינה משקפת רק את ממוצע הריביות הקצרות הצפויות. היא כוללת גם פרמיית Term Premium, ולכן שינוי בציפיות לריבית מסביר חלק ניכר מהעלייה בתשואה על האג"ח אך לא בהכרח את כולה.
4. החוב של ארה"ב
הגירעון הממשלתי האמריקאי משפיע על תשואות אג"ח ארה"ב ל־10 שנים בעיקר משום שהוא מגדיל את היקף ההנפקות שהממשל צריך לבצע כדי לממן את הפער בין ההוצאות להכנסות. כאשר הגירעון גבוה ומתמשך, היצע האג"ח בשוק גדל. כאשר במקביל יש חשש מאינפלציה או התרחבות יחס החוב־תוצר, הלחץ שמפעיל הגירעון על תשואות האג"ח עשוי להיות משמעותי יותר.
חשוב להבחין בין החוב הפדרלי ברוטו (Gross Federal Debt), הכולל גם חוב שממשלה פדרלית מחזיקה בתוך עצמה, לבין החוב המוחזק בידי הציבור (Debt Held by the Public), הכולל משקי בית, מוסדות פיננסיים, משקיעים זרים והפדרל ריזרב. לצורך הערכת הלחץ שהממשלה מפעילה על שוק האג"ח, החוב המוחזק בידי הציבור הוא המדד הרלבנטי יותר.
היחס בין החוב הפדרלי ברוטו של ממשלת ארה"ב לתוצר עמד בסוף הרבעון הראשון על 122.6%. עלייה בחוב הממשלתי אינה בהכרח בעיה כלכלית בפני עצמה. השאלה המרכזית היא האם הממשלה יכולה לשרת את החוב לאורך זמן בהתחשב בצמיחה, בריבית ובגירעון. לכן היחס בין החוב לתמ"ג הוא מדד מרכזי לבחינת ההתפתחות הפיסקאלית. יחס החוב המוחזק בידי הציבור של ממשלת ארה"ב לתמ"ג עלה בארה"ב מכ־60% בסוף 2010 ליותר מ־100% כעת.
למרות הצהרות הממשל, הגירעון נותר גבוה ויחס החוב לתוצר ממשיך לעלות. המשמעות מבחינת שוק האג"ח היא שהיצע אג"ח האוצר צפוי להישאר גדול. מצב זה מגדיל את הלחץ המבני על השוק.
הזינוק בתשואות על האג"ח ל־10 שנים בארה"ב במהלך הרבעון השלישי, ובעיקר במהלך חודש ספטמבר, קשור בעיקר לשינוי חד בציפיות השוק לעליות ריבית לאורך השנה והרבעון הקרובים ולשמירה על ריבית גבוהה למשך זמן ממושך יותר. האינפלציה שעדיין נמצאת מעל יעד הפד גם במדדי הליבה, יחד עם הציפייה לריבית גבוהה לאורך זמן, תומכות בתשואות הגבוהות. הגירעון הממשלתי והיקף החוב מוסיפים לחץ מבני באמצעות היצע גדול של אג"ח, ואילו העלייה ב־CDS בצרפת ובאיטליה מצביעה על עלייה בפרמיית הסיכון בחלק משוקי האג"ח האירופיים, אך לא בארה"ב.
קשה להסביר באמצעות גורם יחיד את התנודה החדה מאוד – עלייה של 53.5 נקודת בסיס בתשואה על אג"ח ל־10 שנים בחודש ספטמבר לבדו. אחת ההשערות היא שסגירת פוזיציות לונג ממונפות באג"ח ארוכות, שנבעה ממכירות כפויות, דרישת ביטחונות והקטנת מינוף, העצימה את הירידה במחירי האג"ח.
האג"ח האמריקאיות הארוכות נמצאות ברמת תשואה גבוהה במיוחד ביחס לשני העשורים האחרונים. מכאן ואילך, שני המשתנים המרכזיים שכדאי למשקיעים (גם מניות וגם אג"ח) לעקוב אחריהם הם ציפיות האינפלציה וציפיות הריבית, לצד פרמיית ה־Term Premium וההתפתחויות הפיסקאליות. בנוסף, שינוי חד ב־CDS יכול לשמש אינדיקציה לכך שהעלייה בתשואה נובעת לא רק מריבית ואינפלציה, אלא גם מעלייה בתפיסת סיכון האשראי של המדינה.
5. אז אילו ענפים הכי פגיעים?
העלייה החדה בתשואות האג"ח האמריקאיות משפיעה לרעה על חלק ניכר משוק המניות. ההסבר התיאורטי מתבסס על מודלים לתמחור מניות, בהם הריבית חסרת הסיכון שמהווה עוגן משמעותי לתמחור. לרוב, תשואות האג"ח הממשלתיות נלקחות בתור הריבית חסרת הסיכון.
במודל תזרים מזומנים מהוון (DCF), ערך החברה מתבסס על תזרים המזומנים העתידי הצפוי, שהערך הנוכחי שלו מחושב באמצעות שיעור היוון. כאשר הריבית חסרת הסיכון עולה, שיעור ההיוון עולה, ולכן הערך הנוכחי של תזרימי המזומנים העתידיים יורד – בהינתן יתר התנאים.
במודל CAPM עליית התשואה על האג"ח מעלה את הריבית חסרת הסיכון ולכן, בהינתן פרמיית הסיכון של המניה, מעלה את תשואת ההון הנדרשת. כתוצאה מכך מחיר המניה שנדרש כדי להצדיק את אותה תשואה צפוי לרדת.
דרך אחרת להסתכל על אותה תופעה היא שאג"ח בתשואה גבוהה יותר הופכות לחלופה אטרקטיבית יותר יחסית למניות, ולכן המשקיעים עשויים לדרוש תשואה גבוהה יותר מהשקעה במניות.
השפעה מאקרו-כלכלית נוספת של התשואה הגבוהה היא הפחתה בתצרוכת ובהשקעה. גורם זה צפוי למתן את הצמיחה הכלכלית ולפגוע באופן גורף במרבית החברות. הפגיעה משמעותית יותר במוצרים שאינם חיוניים או שרכישתם דורשת על פי רוב מימון, כגון דירות למגורים.
לתשואה הגבוהה על האג"ח השפעה שונה מאוד על סקטורים שונים. אלו שנפגעים בצורה החזקה ביותר הם אלו שמתבססים על מימון באמצעות חוב בהיקף משמעותי ‑ נדל"ן מניב, יזמי אנרגיה מתחדשת ויזמי פרויקטים של תשתיות. עוצמת הפגיעה הצפויה, שנובעת מהתשואות הגבוהות על החוב, תלויה ברמת המינוף ובעלות המימון העתידית, וכן בהיקף הייזום שעדיין לא השיג מימון.
6. הזינוק בתשואה על האג"ח
בספטמבר קרן הסל SPY, העוקבת אחר מדד S&P 500, ירדה בכ־0.33%. מדובר בירידה מתונה בלבד, לאור הזינוק החד בתשואה על האג"ח. את ההסבר ניתן למצוא בחלוקה של מניות המדד לפי סקטורים. מניות מדד S&P 500 מחולקות ל־11 סקטורים, ועל כל אחד מהם מנוהלת קרן סל של State Street שהטיקר שלה מתחיל ב־XL.
קרן הסל על סקטור הטכנולוגיה, XLK, עלתה ב־5.08% בחודש ספטמבר, ואילו 10 קרנות הסל על יתר הסקטורים ירדו. מכיוון שהמשקל היחסי של המניות בסקטור הטכנולוגיה קרוב ל־40% מהמשקל הכולל של מדד S&P 500, הן הובילו לעלייה של כ־2% במדד, שקוזזה על ידי ירידה בשאר הסקטורים. כמעט כל העלייה בסקטור הטכנולוגיה מוסברת במניות השבבים. חשוב לציין שאמזון ומטא (פייסבוק) לא מסווגות תחת XLK, ולכן משקל מניות הטכנולוגיה במדד S&P 500 אף גבוה יותר.
מנגד, מרבית הסקטורים האחרים רשמו ירידה חודשית של 7.6%-3.8%, שחלק ניכר ממנה עשוי להיות קשור לעלייה בתשואות האג"ח ולגורמים שעמדו מאחוריה. ירידות בולטות היו במניות נדל"ן, במניות של חברות אנרגיה סולארית ובמניות של חברות תשתית. ירידות משמעותיות היו גם במניות הבנקים, כאשר חלק מהן נובע ישירות מהירידה במחירי האג"ח שמהוות חלק משמעותי מתיק הנכסים של הבנקים.
בזירה הישראלית ירידה במחיר האג"ח (בעיקר הישראליות והאמריקאיות) שמוחזקות על ידי הבנקים צפויה להוביל לירידה של מספר מיליארדי שקלים בשווי הכולל של תיק ניירות הערך שמחזיקים (יחד) חמשת הבנקים הגדולים בדו"חות הרבעון השלישי. מרבית ירידה זו לא תירשם בשורת הרווח הנקי, אבל תפגע ברווח הכולל שלהם ובהון העצמי, מכיוון שמרבית ניירות הערך מסווגים חשבונאית כניירות ערך זמינים למכירה.
7. השלכות מעבר לשוק האג"ח
הזינוק בתשואה על אג"ח ממשלתיות ל־10 שנים בארה"ב ובמדינות מערביות נוספות בספטמבר אינו תוצאה של גורם יחיד. הגורם המרכזי בארה"ב היה שינוי חד בציפיות השוק לריבית גבוהה יותר לאורך זמן, על רקע אינפלציה שעדיין נמצאת מעל יעד הפד במדדי הליבה. במקביל, הגירעון והחוב הממשלתיים מגדילים את היצע האג"ח, ועלולים להעלות את פרמיית ה־Term Premium.
בארה"ב, שבה פרמיית ה־CDS נותרה יציבה יחסית במהלך הרבעון השלישי, אין אינדיקציה לעלייה מקבילה בסיכון האשראי של ממשלת ארה"ב שיכולה להסביר את הזינוק בתשואה. לעומת זאת, בצרפת ובאיטליה נרשמה עלייה משמעותית יותר בפרמיית ה־CDS, המצביעה על עלייה בתפיסת סיכון האשראי של החוב הממשלתי במדינות אלה.
העלייה בתשואות האג"ח שינתה את תנאי התמחור בשוק ההון: היא מעלה את עלות המימון, מפחיתה את האטרקטיביות היחסית של השקעות עתירות חוב, ומגדילה את שיעור ההיוון המשמש לתמחור מניות.
מניות השבבים הצליחו לעלות בספטמבר, על רקע ציפיות המשקיעים להמשך ההשקעות בתשתיות AI ובביקוש לשבבים. העליות החדות בהן תרמו לביצועי סקטור הטכנולוגיה וליכולת של המדד הכללי להסתיר חולשה רחבה יותר בשוק.
מנגד, רוב הסקטורים האחרים ירדו בשיעורים משמעותיים, ובמיוחד הפיננסים, חומרי הגלם, הנדל"ן והשירותים הציבוריים. לכן, אף על פי ש־S&P 500 ירד בספטמבר בשיעור מתון בלבד, התמונה מתחת לפני השטח היתה שונה – עליית התשואות יצרה לחץ רחב על חלקים גדולים משוק המניות.
המשך התנהגותן של האג"ח הארוכות צפוי להיות תלוי בעיקר בציפיות השוק לריבית ולאינפלציה, בפרמיית ה־Term Premium, בהיקף הנפקות האוצר ובאמון המשקיעים במדיניות הפיסקאלית. מבחינת המשקיע, השינוי החשוב ביותר הוא שתשואה של כ־5.3% באג"ח ממשלת ארה"ב ל־10 שנים משנה את נקודת האיזון בין אג"ח למניות. משקיע הרוכש אג"ח ישירות ומחזיק בה עד לפדיון יכול לנעול, בכפוף למחיר הרכישה וליכולת הממשלה לעמוד בהתחייבויותיה, תשואה לפדיון של כ־5.3% בדולרים.
השורה התחתונה למשקיע היא שעליית תשואות האג"ח אינה רק אירוע בשוק האג"ח. היא משנה את מחיר הכסף ואת התמחור של כלל הנכסים. ככל שהתשואה על האג"ח הארוכות תישאר גבוהה, מניות צריכות להצדיק פרמיית סיכון גבוהה יותר, וסקטורים עתירי חוב צפויים להיות רגישים במיוחד.


