


בלעדי
אלקו מעמידה למכירה את השליטה בסופרגז; המטרה – לצמצם את המינוף שלה
החברה שנקנתה ב־2019 ב־770 מיליון שקל, נסחרת היום לפי שווי של כ־450 מיליון שקל בלבד. עם זאת, אלקו לא תסתפק במחיר מתחת להון העצמי שלה שעומד על כ־720 מיליון שקל. הפניקס חיתום נבחרה להוביל את מכירת החברה
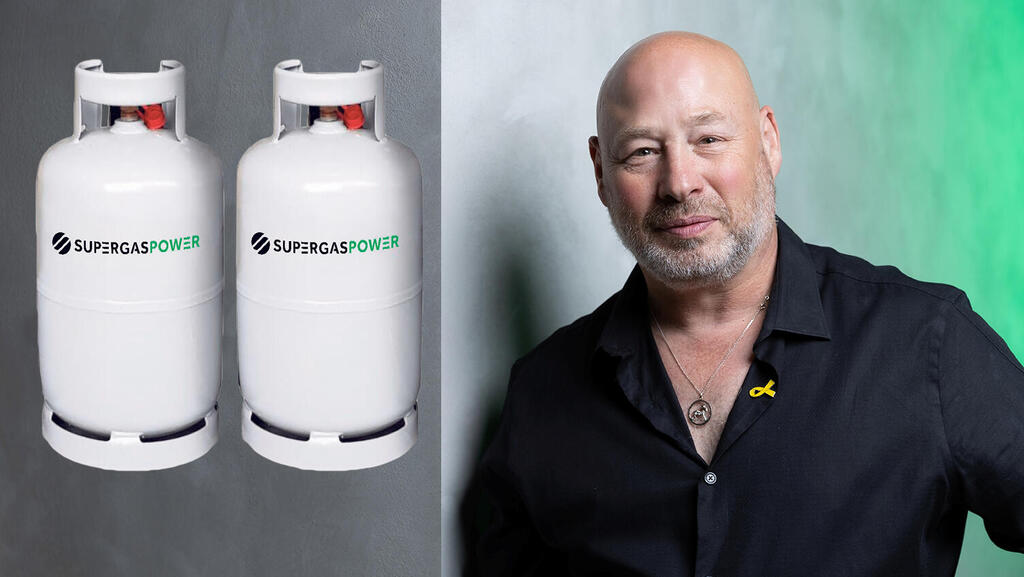
קבוצת אלקו נערכת למכירת השליטה בחברת סופרגז פאוור, אחת מחברות האנרגיה הוותיקות בישראל. לכלכליסט נודע כי אלקו, המחזיקה ב־61% ממניות החברה, בחרה בהפניקס חיתום לשמש כבנקאי ההשקעות שילווה את המהלך וינהל הליך מכירה מסודר מול רוכשים פוטנציאליים. מדובר במהלך שהוא חלק מהאסטרטגיה של אלקו לצמצם את המינוף הפיננסי ולחזק את המאזן באמצעות מימוש החזקות. שווי השוק של סופרגז עומד כיום על כ־450 מיליון שקל, אולם סביר להניח שאלקו לא תסכים למכור את השליטה לפי שווי חברה הנמוך מההון העצמי של החברה, העומד על 750-700 מיליון שקל.
סופרגז, המנוהלת על ידי דניאל ספיר, פועלת בשני תחומים מרכזיים: שיווק ואספקת גז בישול (גז פחמימני מעובה – גפ"מ) ללקוחות פרטיים ועסקיים, ואספקת חשמל במסגרת פתיחת משק החשמל לתחרות. בשנים האחרונות הרחיבה החברה את פעילותה בתחום החשמל, לצד הפעילות המסורתית שלה בשוק הגז הביתי. על פי מצגת המשקיעים שפרסמה החברה לסיכום הרבעון השני של 2026, הכנסותיה במחצית הראשונה של השנה הסתכמו בכ־493 מיליון שקל לעומת כ־391 מיליון שקל בתקופה המקבילה אשתקד.
ה־EBITDA במחצית הסתכם בכ־36.5 מיליון שקל, בדומה לתקופה המקבילה. ברבעון השני לבדו רשמה סופרגז הכנסות של כ־229 מיליון שקל, צמיחה של 31%, ואילו ה־EBITDA זינק ב־66% לכ־14.7 מיליון שקל. הרווח הגולמי ברבעון הסתכם בכ־37.5 מיליון שקל, עלייה של 33%.
פעילות הגפ"מ ממשיכה להיות מקור הרווחיות המרכזי של החברה. הכנסות המגזר במחצית הראשונה הגיעו לכ־265 מיליון שקל, עלייה של 12%, וה־EBITDA המגזרי הסתכם בכ־41 מיליון שקל. במקביל, פעילות אספקת החשמל רשמה צמיחה של 47% בהכנסות המחצית, לכ־228 מיליון שקל, אך עדיין הציגה EBITDA שלילי של כמיליון שקל.
בחודשים האחרונים ביצעה סופרגז עצמה מהלך משמעותי למימוש נכסים, כאשר מכרה את פעילות הגז הטבעי והקוגנרציה תמורת כ־406 מיליון שקל. לפי מצגת החברה, העסקה צפויה להביא לצמצום החוב הפיננסי נטו בכ־292 מיליון שקל, מרמה של כ־602 מיליון שקל בסוף יוני לכ־310 מיליון שקל לאחר העסקה.
החברה גם הציגה תוכנית להגדלת ה־EBITDA של פעילות הגפ"מ מכ־68 מיליון שקל בשנת 2025 לכ־105 מיליון שקל בשנת 2028, באמצעות התייעלות תפעולית, רכישת סוכנויות והרחבת מכירת מוצרים משלימים.
סופרגז נרכשה על ידי אלקו מקבוצת עזריאלי בשנת 2019 תמורת כ־770 מיליון שקל, ובשנת 2020 הונפקה בבורסה בתל אביב לפי שווי של כ־962 מיליון שקל. מאז הרחיבה את פעילותה מעבר לשוק הגז המסורתי ונכנסה לתחום אספקת החשמל.
במסגרת הרחבת הפעילות בתחום החשמל חתמה סופר פאוור חשמל, המוחזקת בידי סופרגז ואנלייט, על הסכם עם נופר אנרג'י לרכישת חשמל ממתקני אגירה. היקפו המוערך של ההסכם עומד על כ־600 מיליון שקל לתקופה של 15 שנה. הליך המכירה שמקדמת אלקו מגיע בתקופה שבה סופרגז מציגה צמיחה בהכנסות ושיפור ברווחיות הרבעונית, לצד שינוי במבנה פעילותה והקטנת החוב. מבחינת אלקו, השיקול המרכזי הוא פיננסי: מימוש השליטה בסופרגז עשוי להזרים לקופתה מאות מיליוני שקלים ולסייע בהפחתת המינוף ברמת הקבוצה.


