



ניתוח
האפקט המצנן של וואן זירו על התקוות להקמת בנקים חדשים
למרות הוצאות העתק של הבנק הדיגיטלי מאז הקמתו, הוא הצליח להשיג רק נתח שוק קטן מאוד, והלקח ברור: כניסה לבנקאות היא עסק יקר. הציפייה שחברות האשראי יסכימו לפגוע ברווחיותן לטובת התרחבות לענף היא כנראה אופטימית מדי. אולי הפתרון יגיע מחו"ל
אחת לתקופה, בנק ישראל נכנס לריטואל הקבוע של ניסיון להכנסת תחרות לשוק הבנקאות במטרה מוצהרת להוריד את מחירי השירותים הפיננסיים ולשפר את מגוון המוצרים. בכל פעם אנחנו גם שומעים על מהלכים עם שמות מבטיחים כמו "רפורמת הבנקאות הפתוחה" או "רפורמת הבנקים הקטנים", אבל בדרך כלל כגודל הבשורה - כך גם גודלה של האכזבה.
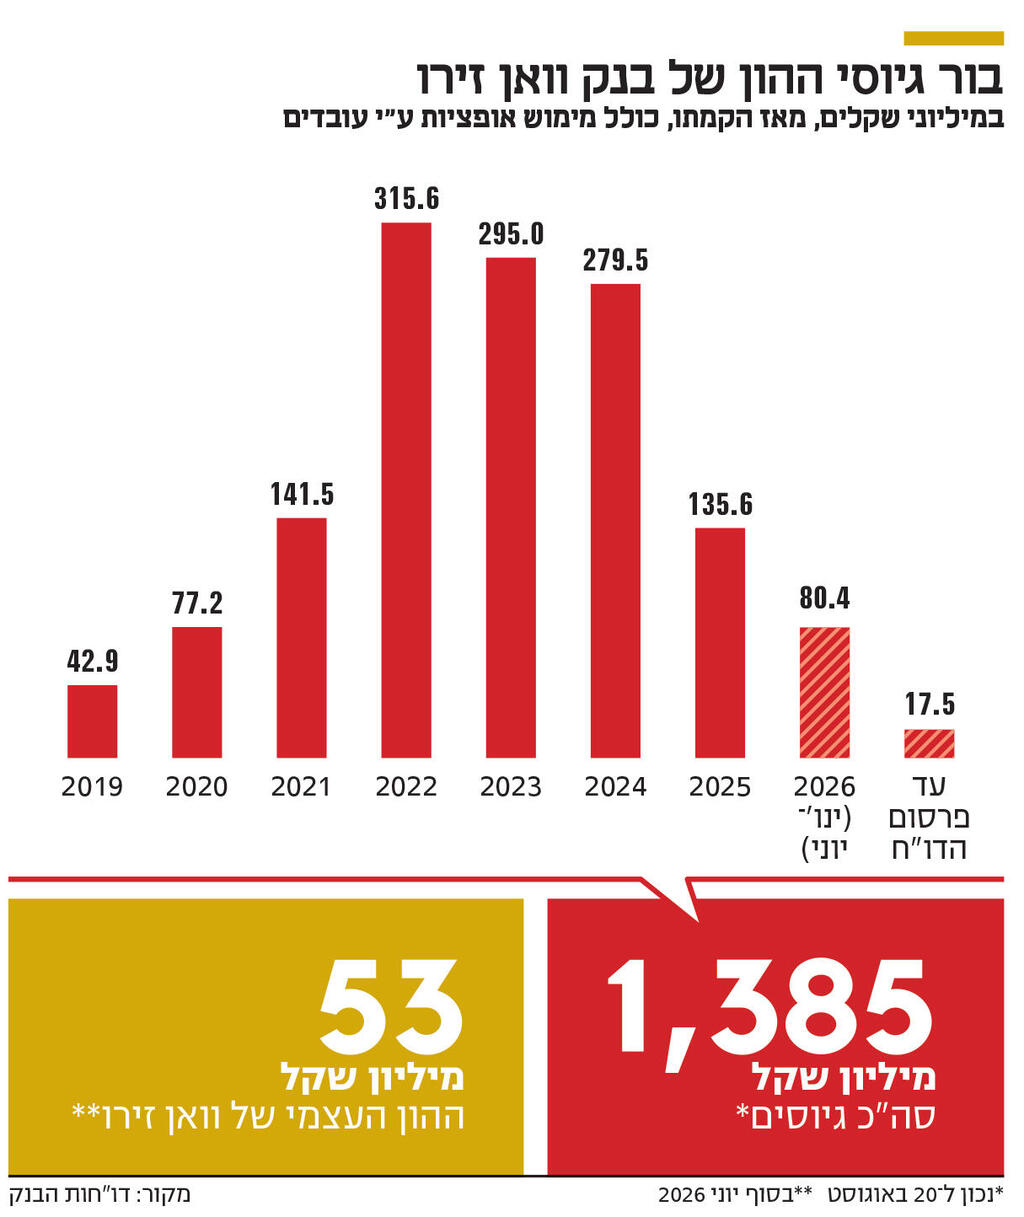
ניקח לדוגמה את הבנק הדיגיטלי וואן זירו (ONE ZERO), שיצא לדרך ב־2019 בקול תרועה רמה. 1.33 מיליארד שקל, זה ההפסד המצטבר של הבנק. מאז הוקם גייס הבנק מבעלי מניותיו 1.385 מיליארד שקל, ואילו ההון העצמי שלו עמד בסוף המחצית הראשונה של 2026 על 53 מיליון שקל. הבנק אומנם מצמצם את הפסדיו בהדרגה, למשל ב־2026 הוא צפוי להגיע ל־130 מיליון שקל לעומת 214 מיליון שקל ב־2025 - וייתכן שכבר ב־2027 יעבור לרווח, אבל המסלול שעבר וואן זירו בשבע שנותיו הוא סימן אזהרה חשוב שחייב ללוות כל הבטחה גרנדיוזית על "פתיחת שוק הבנקאות לתחרות".
למרות הכסף העצום שהושקע, וואן זירו הצליח להשיג רק נתח שוק קטן מאוד, כ־200 אלף לקוחות. אפשר אולי להתווכח על איכות השירותים או המחירים שהבנק מציע וגובה, אבל מה שברור הוא שגם כשהוא הציע את ההצעה הטובה מסוגה בשוק ובפער — ריבית גבוהה יחסית בפיקדונות בלי אפליה בין לקוחות, בלי להתמקח, בלי תעריפון מקפח, בלי תרגילים ללקוחות קטנים שלא מבינים — הציבור לא נהר בהמוניו. היקף הפיקדונות של וואן זירו הוא 3.8 מיליארד שקל, כפרומיל וחצי מהיקף הפיקדונות במערכת הבנקאית.
הבעיה העיקרית עם וואן זירו היא שאף בנק לא הגיב להצעה. ירידת המחירים הדרמטית בסלולר ("רפורמת כחלון" ב־2011) לא נבעה בזמנו מההצעה האטרקטיבית של גולן או HOT mobile כשלעצמה, אלא מתגובת חברות הסלולר הוותיקות לאיום התחרותי שנוצר. במקרה של וואן זירו אין התייחסות. מבחינת מתחריו, הוא לא יוצר איום תחרותי שמחייב תגובה. היוזמות שלו לא מרגשות את המתחרים ואף אחד לא מנסה לבלום את המהלכים שהוא מבצע, לא במחירי הפיקדונות, לא בבנקאות פתוחה (שם וואן זירו הוא הבנק היחיד כמעט שפועל) וגם לא בהצעת ה־AI. אין שיבוש שוק, אין השפעה תחרותית. עץ נופל ביער ואף אחד לא שומע.
המספרים שיפחידו את הדירקטוריונים של חברות כרטיסי האשראי
לצופה מהצד קשה להבין כיצד בנק מפסיד. הרי שנים סיפרו לנו שהבנקים גובים מחירי עושק מהלקוחות ונותנים שירות גרוע והסיבה לכך היא שאין תחרות. רק תהיה תחרות וכולם ירוויחו. הלקוחות כמובן והיזמים. ברגע שייכנס בנק חדש, יציע הצעת ערך טובה, ייתן שירות איכותי, ייווצר מפץ תחרותי. והנה זה קרה, אחרי 40 שנים, נכנס בנק חדש, אבל הלקוחות לא באים, שום מפץ לא נוצר והבנק החדש מפסיד.
וזה האופן העיקרי שבו מתבטאים הקשיים של וואן זירו: השפעה מערכתית על שוק הבנקאות העתידי וחידוד ההבנה שבבנקאות אין כסף על הרצפה. כל גוף שירצה, לאור הרפורמה החדשה של בנק ישראל ומשרד האוצר, לנצל את ההקלות לבנקים חדשים ולבקש רישיון בנק, יסתכל על וואן זירו ויבין שלא יהיה קל, שהקמת בנק עולה מאות מיליונים (וואן זירו הוציא 433 מיליון שקל עוד לפני שפתח שעריו וקיבל את הלקוח הראשון), שההפסדים בשנים הראשונות יכולים להיות גבוהים מאוד, שהלקוחות לא באים כל כך מהר ועלות רכישתם גבוהה.
ניקח את המועמדות הטבעיות להקמת בנקים חדשים, שלוש חברות כרטיסי האשראי — ישראכרט, Max וכאל. חברות שכבר נמצאות תחת פיקוח בנק ישראל, מדברות את השפה הרגולטורית, מחזיקות כבר בחלק משמעותי מהמערכים הנדרשים להיות בנק, יש להן מוניטין מוכח ומיליוני לקוחות קיימים. אך האם החברות יגיעו לבנק ישראל לבקש רישיון בנק?
בואו נביט על המספרים. שלוש חברות כרטיסי האשראי הרוויחו באופן מצרפי בשנת 2025 כ־900 מיליון שקל. הן הרוויחו מצרפית סכום דומה ב־2024 וזהו גם הרווח הצפוי בשנת 2026.
נאמר שחברת כרטיסי אשראי יעילה יותר מוואן זירו ועלות הקמת בנק חדש על ידיה תעלה כמחצית, כלומר כ־700 מיליון שקל בשלוש שנים. יבוא מנכ"ל אחת החברות לנציג הבעלים, ויציג לו ולדירקטוריון תוכנית להקמת בנק חדש בישראל.
כל גוף שירצה, לאור הרפורמה החדשה של בנק ישראל ומשרד האוצר, לבקש רישיון בנק, יסתכל על וואן זירו ויבין שלא יהיה קל. שהקמת בנק עולה מאות מיליונים, שההפסדים בשנים הראשונות יכולים להיות גבוהים מאוד, שהלקוחות לא באים מהר ועלות רכישתם גבוהה
"כמה יעלה לנו התענוג הזה?", ישאל נציג הבעלים וישאלו בדירקטוריון. ובכן, בסביבת הרווחים הנוכחית, כ־300 מיליון שקל בשנה, כל חברת כרטיסי אשראי שתרצה להפוך לבנק תצטרך לרדת ב־50% ברווחיה לאורך לפחות 3 שנים. מחיר כבד מאוד כשההצלחה אינה ודאית והחלטה שכל דירקטוריון יתקשה לקבל אותה.
וזו ההשפעה העיקרית של כישלון ההקמה של בנק וואן זירו. הפסדי הענק שלו אינם בעיה רק של משקיעי וואן זירו שאיבדו 1.4 מיליארד שקל, הם לקחו סיכון והסיכון התממש. הבעיה היא האפקט המצנן, ההשפעה המשקית על הרצון של גופים להקים בנק חדש או להפוך לבנק וההבנה שלאור לקחי וואן זירו אולי עדיף וזול יותר להתחרות במערכת הבנקאית מבחוץ כגוף חוץ־בנקאי ללא רגולציה בעלות גבוהה.
ההבדל שבין חברות כרטיסי האשראי לבין חברת הפינטק רבולוט הבינלאומית
ועכשיו כוכבית. כל מה שנאמר על חברות כרטיסי האשראי לא רלבנטי ברובו לרבולוט. שם כבר נפלה ההחלטה. רבולוט שהפכה בתוך עשור מפינטק לבנק גלובלי בשווי מוערך של יותר מ־100 מיליארד דולר, פועלת בכ־40 מדינות עם 70 מיליון לקוחות, זו חברה שיודעת איך לפתוח פעילות פיננסית במדינות חדשות.
בחברה מודעים היטב לעלות הקמת בנק חדש, אבל מבנה ההוצאות של רבולוט שונה. רבולוט ישראל תישען על מערכות קיימות וצפויה להציע הצעת ערך לא אוניברסלית עם סיכויים טובים להתחרות בבנקים הגדולים לפחות בנישות ספציפיות, למשל המרות מט"ח ותשלומי קרוס בורדר, תחום שבו יש לה יתרון יחסי ושבו תוכל לחתוך מחירים ולהציע ערך ללקוחות.
הכותב היה מנהל הרגולציה וקשרי הממשל בבנק הפועלים


