



פרשנות
הרווחיות של אפל בירידה - האם היא תעלה את מחירי האייפונים?
במשך שנים נהנתה אפל משולי רווח חריגים בתעשיית החומרה, בזכות היכולת לגבות מחירי פרימיום על מוצריה. ואולם הדוחות הרבעוניים שפרסמה אמש מלמדים כי הזינוק במחירי שבבי הזיכרון מתחיל לסדוק את היתרון הזה, ומעמיד את ענקית הטכנולוגיה בפני מבחן לא פשוט: כמה עוד אפשר לייקר את האייפון בלי להבריח לקוחות, והאם המשקיעים יסכימו להסתפק ברווחיות נמוכה יותר?
אחד המדדים שהופך את אפל לחברה כל כך נחשקת הוא שולי הרווח שלה. בעסקי החומרה, שולי רווח גולמי נעים לרוב סביב ה-15% עד 20%. שולי רווח של 25% או יותר נחשבים מעולים. אפל, עם שרשרת אספקה סופר יעילה, שיכולה לגבות מחיר פרימיום על המכשירים שלה ולהתמקד במכשירי עילית, התהדרה בשולי רווח שנעים בשנים האחרונות בין 45% ל-50%. אבל עכשיו, המגמות האחרונות בשוק מסכנות גם את הרווחיות היפה הזו, ומייצרות קצת לחץ אצל משקיעים.
הדוח הרבעוני שפרסמה אתמול אפל היה חיובי ברוב המדדים שלו. ההכנסות היו גבוהות מהתחזיות ועמדו על 114.5 מיליארד דולר, אך העלייה (11.7%) הייתה מתונה יותר לעומת הרבעון הרציף. הרווח הנקי עלה ב-11.8% ל-30.71 מיליארד דולר.
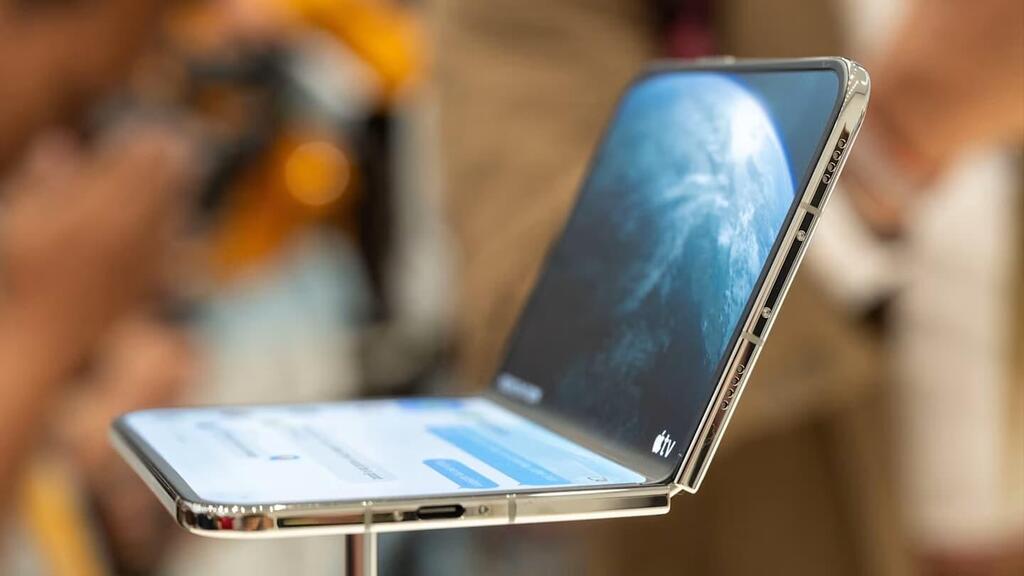
אף שלא השיקה דגמי אייפון 18 ואייפון אייר חדשים (אלו יגיעו בחציון הראשון של 2027), ושהאייפון דואו המתקפל הגיע לחנויות רק אחרי תום הרבעון, מכירות האייפון עלו ב-17.5% ל-57.58 מיליארד דולר, על רקע קבלת פנים חמימה לדגמי ה-18 פרו. גם המק והשירותים רשמו ביצועים נאים, כאשר מנגד ספגה אפל ירידה במכירות האייפון ובקטגוריית המוצרים הלבישים שלה.
אבל אם יש נתון מדאיג והוא נמצא בשולי הרווח. ברבעון יוני הם כבר טיפסו ל-50.1%, אבל עכשיו צנחו ל-47.9%. זה היה טוב מעט מתחזיות האנליסטים, אבל החשש העיקרי נעוץ בכך שכנראה שלא מדובר במעידה חד-פעמית. בשיחה עם אנליסטים לאחר פרסום הדוח, העריכה החברה שההכנסות ברבעון הנוכחי יגדלו בטווח של בין 7% ל-10% (המשך ההאטה בצמיחה), ובמקביל ששוליי הרווח ימשיכו להצטצמם.
המגמה הצפויה היא תוצאה ישירה של המחירים הגבוהים של שבבי זיכרון, שכבר הובילו לעליות מחירים במוצרים כמו מקבוק אייר, אייפד ולאחרונה אייפון 18 פרו, שמחיר ההשקה שלו גבוה ב-100 דולר מזה של ה-17 פרו. אפל אמנם אגרה מלאי של שבבי זיכרון זולים יותר שנרכשו לפני עליות המחירים, ואולם זה מתחיל לאזול.
מבחינת אפל, מדובר על שתי ברירות רעות בטווח המיידי: להעלות מחירים כדי לשמור על שולי הרווח הגבוהים, אבל אז להסתכן בירידה בהכנסות כשלקוחות מעדיפים לדחות שדרוגים או לפנות לחלופות טובות יותר; או לבלוע את העלויות הגבוהות יותר, אך לספוג ירידה בשולי הרווח וכתוצאה בשורה התחתונה.
למרות התגובה השלילית של השוק (נכון לשעת פרסום הכתבה, המניה יורדת בכ-3.9% במסחר המוקדם), יש לאפל כמה יתרונות לעומת ענקיות טק אחרות: בניגוד למתחרות, אפל לא משקיעה מאות מיליארדי דולרים בתשתיות AI, וסומנה כאי של יציבות מצד משקיעים שחוששים מבועת AI. לשם השוואה, חברות שמהמרות בגדול על התחום רשמו בחמשת ימי המסחר האחרונים ירידות משמעותיות: גוגל איבדה 11.5%, אנבידיה ירדה 6.5% ובסוף השבוע איבדה לאפל את תואר החברה עם שווי השוק הגבוה בעולם. זה, ביחד עם הציפיות מאייפון דואו שאזל מהמלאי מיד עם השקתו, נותן לאפל אורך נשימה מסוים גם על רקע ירידה בשולי הרווח וחשש להעלאות מחירים.


