









ניתוח
לאומי רוצה נתח מהאופציות של ההייטקיסטים – ונכנס לקרב מול IBI והפניקס
בית ההשקעות אספייר והבנק מקימים חברת נאמנות שתתחרה ב־IBI Capital, הפניקס ESOP ו־Altshare. לאומי מגיע עם מאגר לקוחות עצום, אבל מולו ניצבות שחקניות ותיקות עם מומחיות וקשרים. נראה שהקרב יהיה פחות על המחיר ויותר על טכנולוגיה ושירות
75 מיליארד שקל — זה הסכום שמימשו עובדי ההייטק הישראלי ב־2025 ממניות ואופציות שקיבלו מהחברות שבהן הם עובדים, לפני מס, ועכשיו גם לאומי רוצה להיות חלק מהמערכת שמטפלת בכסף הזה. היום (א') הודיעו הבנק ובית ההשקעות החדש אספייר על הקמת חברת נאמנות משותפת. לאומי יחזיק 51% בחברה ואספייר 49%, והיא תנהל עבור חברות את המניות והאופציות שהן מקצות לעובדים ותספק גם שירותי נאמנות בעסקאות מיזוגים ורכישות (M&A). בין היתר, היא תחזיק כספים בנאמנות בתקופה שבין החתימה על העסקה להשלמתה. את החברה תנהל עו"ד ורו"ח ונסה מונוביץ, שכיהנה בעבר בתפקידים בכירים בפירמות ראיית חשבון וברשות המסים.
החברה החדשה, שצפויה להתחיל לפעול עד סוף השנה, נכנסת לשוק שבו IBI Capital, הפניקס ESOP ו־Altshare נחשבות לשלוש השחקניות המרכזיות. אלה לא מתחרות שלאומי ואספייר יוכלו לדחוק הצידה בן לילה: הן כבר בנו במשך שנים מערכות טכנולוגיות, צוותים שמתמחים במיסוי ובתפעול וקשרים עם חברות וגופים פיננסיים בארץ ובחו"ל. ועדיין, השאיפה של השחקן החדש ברורה. "אנחנו באים כדי להיות שחקן משמעותי", אמרה לכלכליסט חנה הולנדר, מנכ"לית ומייסדת אספייר, שמכירה את התחום היטב מתקופתה כמנכ"לית אקסלנס, שהחזיקה ב־ESOP. לדבריה, היתרון שאספייר ולאומי מבקשות להביא נשען על שילוב של "ידע, קשרים וטכנולוגיה".
אין פעילות, יש לקוחות
היתרון של השחקן החדש הוא במבנה הבעלות הייחודי שלו, שמשלב בין בית השקעות לבנק. לאומי אינו מגיע עם פעילות קיימת בתחום תפעול האופציות, אך בסיס הלקוחות שלו עשוי לסייע לחברה החדשה למשוך גם חברות שכבר עובדות עם המתחרות. למשל, חברות שמנהלות חשבונות בבנק, מקבלות ממנו אשראי ומשתמשות בשירותים פיננסיים נוספים. מבחינת לאומי, ניהול המניות והאופציות של עובדי אותן חברות הוא עוד חוליה במערכת היחסים עם הלקוח העסקי. המהלך נועד להרחיב את המעטפת הפיננסית שמציע הבנק ללקוחותיו, ולא להפוך למנוע רווח מרכזי בפני עצמו.
עם זאת, המספרים בכל זאת מסבירים מדוע התחום מושך תשומת לב. ההכנסות של IBI, שנתח השוק שלה הוערך בתחילת 2026 בכ־40% והיא היחידה מבין שלוש השחקניות המרכזיות שמפרסמת בנפרד את הכנסות פעילות האופציות לעובדים — הסתכמו ב־74 מיליון שקל ב־2025, לעומת 55 מיליון שקל ב־2024 ו־42 מיליון שקל ב־2023 — עלייה של 76% בתוך שנתיים. בסוף 2025 ניהלה IBI תוכניות עבור כ־165 אלף עובדים, מהם כ־40 אלף בחו"ל, ובמחצית הראשונה של 2026 הצטרפו לפעילות יותר מ־250 חברות חדשות.
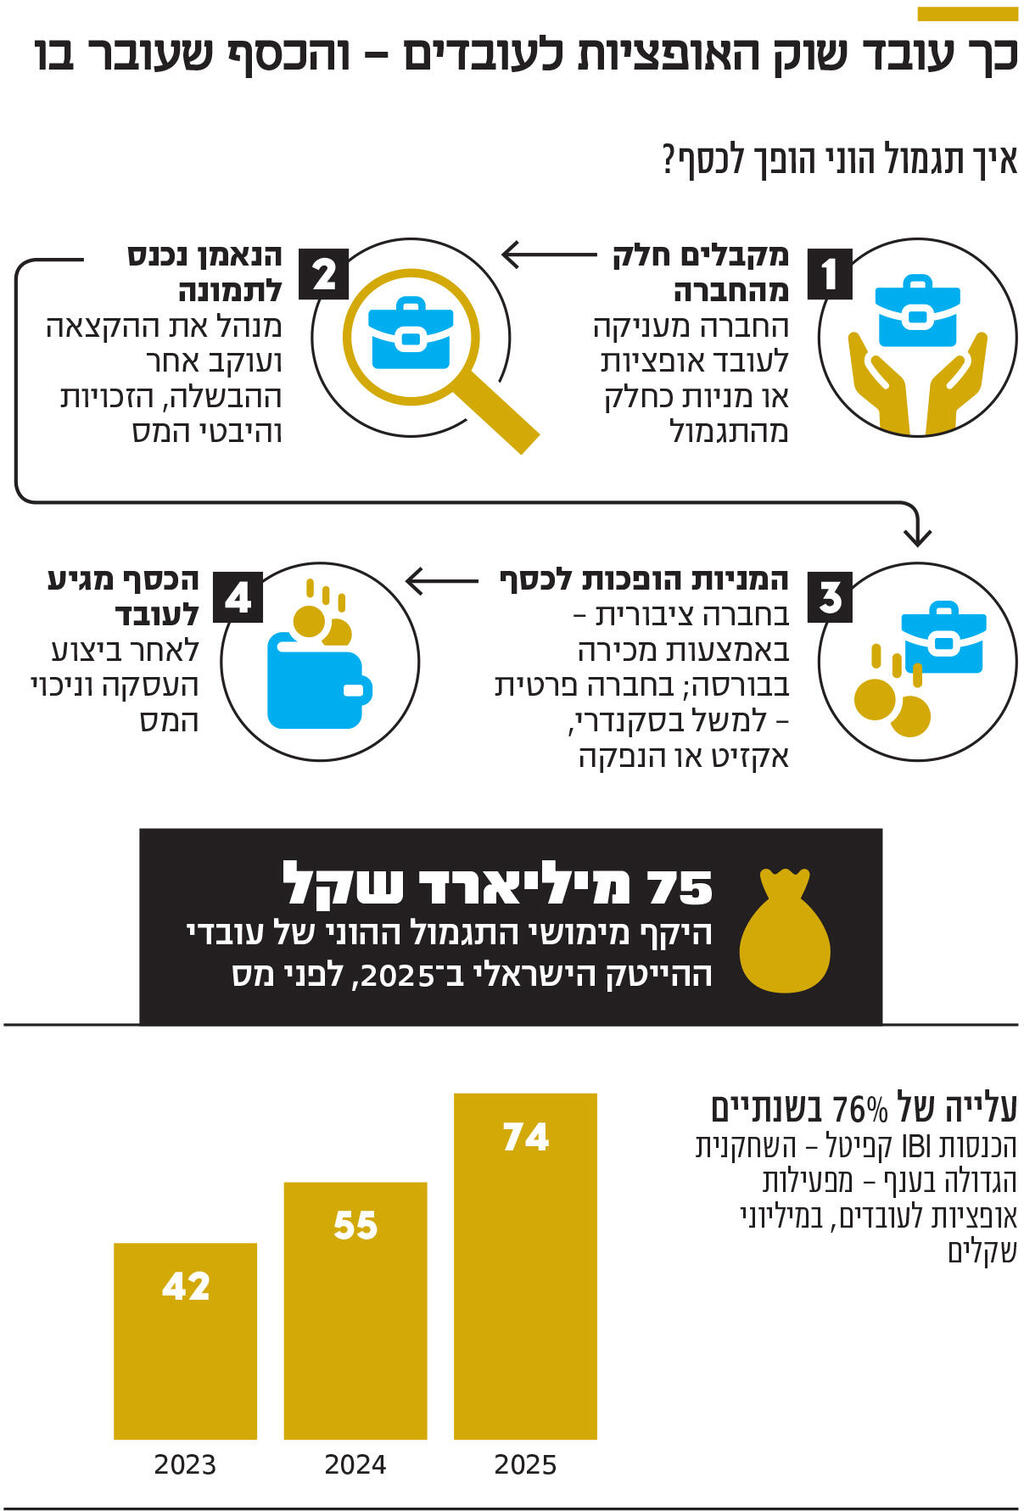
ההייטק הוא המנוע המרכזי של השוק הזה, ו־75 מיליארד השקלים שמימשו עובדיו ב־2025 ממחישים את קנה המידה. לכן צמיחת שוק הנאמנות מושפעת במידה רבה ממצבו של הקטר של המשק — מהקמת חברות חדשות, גיוסי הון, הנפקות ואקזיטים. גם IBI מציינת בדוחותיה כי האטה בפעילות ההייטק עלולה לפגוע ישירות בביקוש לשירותיה.
אבל השוק רחב יותר, תוכניות מניות ואופציות לעובדים קיימות גם בחברות גדולות ובינלאומיות מענפים אחרים, וגם לאומי ואספייר מייעדות את החברה החדשה לחברות וגופים עסקיים בכלל. כלומר, ההייטק מספק לשוק את עיקר התנופה, אבל אינו מגדיר את גבולותיו.
העבודה של חברת הנאמנות מתחילה הרבה לפני שהעובד רואה כסף. חברה מעניקה לעובד מניות או אופציות — זכות לרכוש מניה בעתיד במחיר שנקבע מראש — והנאמן מנהל את ההקצאה, עוקב אחר הבשלת הזכויות ומטפל בהיבטי המס. בחברה ציבורית העובד יכול בהמשך לממש ולמכור את המניות בבורסה. בחברה פרטית הוא בדרך כלל צריך להמתין לאירוע שמאפשר להפוך את המניות לכסף — למשל מכירת החברה, הנפקה בבורסה או עסקת סקנדרי, שבה משקיע קונה מניות מבעלי מניות קיימים, ובהם גם עובדים.
ושם גם מתחיל החלק המעניין יותר מבחינה עסקית. בחברה פרטית הנאמן מקבל בדרך כלל תשלום שנתי עבור ניהול התוכנית, אבל כאשר מתרחש אקזיט או סקנדרי מתחילים לעבור כספים בהיקפים גדולים, ועשויות להצטרף הכנסות ממכירת ניירות ערך, טיפול בעסקה, המרות מט"ח ושירותים פיננסיים נוספים.
זו גם הסיבה שהפעילות אינה מסתיימת באופציות. הפניקס, למשל, ציינה בדוח השנתי ל־2025 כי ESOP זכאית לצד עמלת הנאמן גם לתשלומים נוספים, וכי "מרבית חשבונות לקוחותיה מתנהלים בחבר הבורסה". היא מציעה גם שירותים כמו הערכות שווי ונאמנות בעסקאות M&A. גם IBI מציעה לצד ניהול האופציות הערכות שווי, שירותי CFO, מימון וליווי עסקאות מיזוגים ורכישות.
מבין השירותים האלה, החיבור ל־M&A הוא הישיר ביותר לפעילות האופציות. כשחברת הייטק נמכרת, צריך לטפל לא רק בבעלי המניות המרכזיים, אלא גם בעובדים שמחזיקים מניות ואופציות, לעיתים במספר מדינות ובמשטרי מס שונים. לכן אותו גוף שמנהל לאורך השנים את תוכנית העובדים יכול להפוך גם לשחקן משמעותי ברגע המכירה. החברה של לאומי ואספייר תציע בהתאם גם שירותי נאמנות בעסקאות כאלה, – כולל החזקת כספי העסקה עד להשלמת התנאים שנקבעו בין הצדדים.
אלא שכאן גם מתחיל האתגר של השחקן החדש. בסיס לקוחות גדול הוא יתרון, אבל הוא לא תחליף למומחיות. התחרות בענף מתנהלת במידה רבה על מקצועיות, איכות השירות והטכנולוגיה, ולא רק על המחיר — כלומר על המערכות, המהירות והיכולת לנהל עסקאות מורכבות. בענף יש אף מי שמעריכים כי גם גיוס כוח אדם מקצועי יהיה אתגר, משום שחלק גדול מאנשי המקצוע המנוסים בתחום כבר עובדים אצל השחקנים הקיימים.
המעסיק קובע מי הנאמן
לכן, פירות התחרות המתגברת לאו דווקא יתגלגלו לעובד בקצה דרך הוזלת עמלות. החברה היא שבוחרת בדרך כלל את הנאמן, ועבורה מערכת טובה, שירות מהיר ויכולת להתמודד עם אלפי עובדים ועם עסקאות מורכבות יכולים להיות חשובים יותר מהפרש קטן במחיר. העובד, לעומת זאת, מקבל למעשה את הספק שבחר עבורו המעסיק — ורק בשלב המימוש הוא פוגש לעיתים את העמלות בעצמו.
כך, למשל, בענף עשויות להיגבות עמלות על מכירת המניות, על העברת התמורה לחשבון העובד ולעיתים גם על טיפול בדיבידנדים. שאלה נוספת נוגעת לפרק הזמן שבין מכירת המניות לבין העברת הכסף לעובד, שעשוי להימשך כמה ימי עסקים, ולשאלה האם הכסף צובר בתקופה הזו ריבית, ואם כן — למי היא משולמת. אלה אולי סכומים קטנים ביחס לשווי המימוש כולו, אבל עבור מאות אלפי עובדים מדובר בשאלות של שקיפות ועלות שאינן שוליות.
גם מבנה הפיקוח אינו פשוט. רשות המסים מפקחת על נאמנים שפועלים לפי סעיף 102 ועל עמידתם בכללי המס, אבל אין כיום רגולטור פיננסי שמרכז את הפיקוח על כלל ההיבטים המסחריים של הפעילות, ובהם עמלות, העברת כספים וריבית. במובן הזה התגברות התחרות וכניסה של שחקן ענק כמו לאומי עשויה להמריץ את הענף ולשפר את איכות השירות, אך לא בהכרח תתורגם להוזלת עלויות או לשיפור השקיפות עבור העובד בקצה.


