













ריבית על העו"ש – נשמע הגיוני ופופולרי, אבל יפגע דווקא בחלשים
240 מיליארד שקל שוכבים בעו"ש ללא ריבית ומייצרים זעם ציבורי. אלא שחקיקה שתחייב את הבנקים לשלם עליהם תעשיר את העשירים, ותפגע במי שבאמת זקוק לכסף – צרכני האשראי
240 מיליארד שקל מחזיקים משקי הבית בחשבונות העו"ש, סכום עתק שעליו הם לא מקבלים ריבית. רצוי והוגן שהבנקים ישלמו ריבית על יתרות הזכות, הרי הרווח שהם מפיקים מהיתרה הזו מסתכם במיליארדים רבים. עם זאת, לא ראוי לכפות זאת עליהם. בנק צריך לתת ריבית משיקוליו העסקיים, התחרותיים, הכלכליים, התדמיתיים. כפייה בפסיקה, בחקיקה או ברגולציה, היא מהלך שיפגע בתחרות, בצרכן ובסופו של דבר יעביר כסף ממי שאין להם לאלו שיש להם.
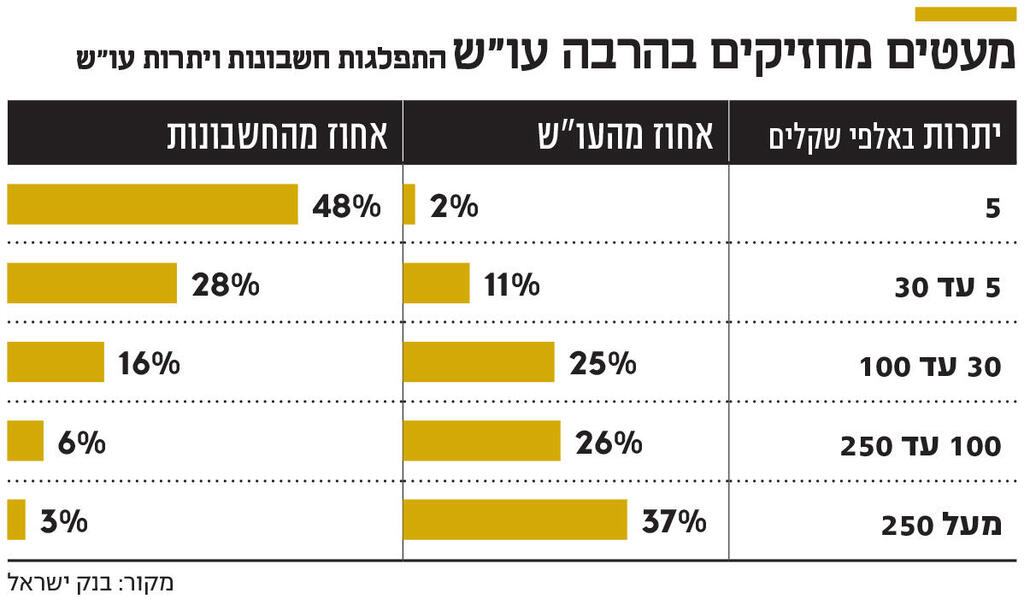
הנה המספרים. 48% מהלקוחות מחזיקים עד 5,000 שקל בעו"ש. התנהלות כלכלית הגיונית, סכום סביר שמשמש לצרכים שוטפים עם כרית ביטחון קטנה לאירועים לא צפויים. בחשבונות אלו נמצאים כ־2% מיתרות העו"ש. עוד 28% מחזיקים יתרה של 5,000–30 אלף שקל, המהווים 11% מיתרות העו"ש. רבע מהיקף יתרת העו"ש נמצא אצל כ־15% מהלקוחות, כמעט מיליון איש, שמחזיקים 30–100 אלף שקל. סביר להניח שחלק מלקוחות אלו אינם מודעים לחלופות השקעה או להפסד שנגרם להם. האם הבנקים עושים הכל כדי שהם יהיו מודעים לכך שיש להם כסף פנוי ולחלופות שלפניהם? לא. עם זאת, מאוקטובר 2022 מתזכרים הבנקים את הלקוחות לגבי יתרות העו"ש ובשנה האחרונה, על פי חוק, הם גם שולחים סמס לכל לקוח שיתרתו מעל 15 אלף שקל. מה הבנקים צריכים לעשות כדי לוודא שהחלטת הלקוח לשמור כסף בעו"ש היא מודעת ולא להרוויח מאוריינות פיננסית נמוכה שלו? נדרש מהלך חריג בבנקאות של ימינו: לדבר עם הלקוח. ממש לדבר - שיחה. זה לא קורה ולא יקרה. מזווית הראייה של בנק, מדוע לקוח צריך לקבל טלפון: "אדוני נמצא ביתרת זכות, אולי יבחר אדוני לעשות משהו משתלם יותר?". איפה עובר גבול הפטרונות? מבחינת הבנקים יש חוק והם עומדים בו.
כאן אמור להיכנס הרגולטור. תפקידו לוודא שהבנקים עושים את הדבר הנוסף, אף על פי שאינם מחויבים לו, כדי שהלקוח לא ייפגע מאי־ידיעה או אי־הבנה. לזה קוראים הוגנות, אבל גם זה לא קורה. בנק ישראל מתנגד, ובצדק, לחייב את הבנקים לשלם ריבית זכות על עו"ש ומעוניין שהבנקים יפעלו להסיט את כספי הלקוחות לפיקדונות. אבל עד כה הפיקוח על הבנקים הסתפק בבקשות מנומסות בלבד לבנקים. הנגיד לחץ בעבר על מנכ"לי הבנקים לתת ריבית זכות מרצונם, ובתגובה חלק מהבנקים הציעו תוכניות מוגבלות מאוד של ריבית זכות, אך הציבו התניות שרק מעט לקוחות עמדו בהן.
כבר ב־2004 עברה בקריאה טרומית בכנסת הצעה של ח"כ אורית נוקד לחייב ריבית זכות על העו"ש, ומאז היו ניסיונות פוליטיים נוספים. ועם זאת, כנסת ישראל, מקום שאינו חשוד באהדה לבנקים, לא חוקקה מעולם חוק המחייב בנקים לתת ריבית זכות על יתרות העו"ש. מה הדילמה? מדוע לא לפתור את "העושק" הנטען באבחת חקיקה אחת? כי זה לא שחור ולבן והבעיה היא מה יקרה ביום שאחרי. בכלכלה יש מושג ידוע: חוק התוצאות הלא מכוונות. רק לאחרונה ראינו דוגמה בחוק החניונים של נעמה לזימי, שהתכוון לטוב אבל ייקר את החניה. כאשר יכפו על הבנקים לשלם ריבית זכות על העו"ש, התוצאות הלא מכוונות צפויות מראש והן לא לטובת הצרכן.
אם הנתונים מראים שרוב מוחלט של הלקוחות נמצא ביתרות נמוכות, איפה שאר הכסף? כצפוי, רובו בעו"ש של מעטים. כ־9% מהלקוחות, "העשירון העליון", מחזיקים מעל 100 אלף שקל בחשבון באופן קבוע, שליש מהם מחזיקים מעל 250 אלף שקל. בסך הכל אותם 9% מהלקוחות מחזיקים 63% מיתרות המיליארדים. אלו כמובן הלקוחות שיקבלו את רוב הריבית שישלמו הבנקים, אם תוטל חובה לתת ריבית זכות על העו"ש.
מה חושב אדם שמחזיק 100 או 200 אלף שקל בחשבון העו"ש שלו ולמה הוא עושה את זה? האם הוא שכח את הכסף בחשבון מתוך פיזור דעת? לא נראה לי. לא בסכומים כאלו, לא לאורך זמן. לא מדובר במטבע של שקל שנשמט בטעות לתוך קפלי הספה. סביר שאותם אנשים מחזיקים יתרת עו"ש גבוהה במודעות מלאה, מסיבות עסקיות, אישיות או פסיכולוגיות, לך תדע. אבל זה כספם. מותר להם. מה יקרה ביום שאחרי שיחייבו את הבנקים לתת ריבית זכות? ראשית, מדובר בפגיעה בתחרות. נניח שיקום מחר בנק חדש, בנק ESH או בנק ישראכרט, בנק כזה יצטרך להביא לקוחות מבנקים קיימים ולתת להם הצעות אטרקטיביות וחדשניות. ריבית זכות היא בדיוק כלי כזה. כאשר לכל הבנקים תהיה חובה לתת ריבית זכות, היתרון הזה ייעלם.
שנית, המוצר העיקרי שבנקים מייצרים הוא אשראי, חומר הגלם למוצר הוא פיקדונות, ועו"ש הוא פיקדון לכל דבר. כאשר חומר הגלם מתייקר, המוצר מתייקר. לאחר שהבנקים יידרשו לשלם ריבית על העו"ש הם יגלגלו את עליית מחיר חומר הגלם ללקוחות וייקרו את האשראי. נזכיר שהאשראי הבנקאי הוא הזול במשק ושהבנקים הם ספקי אשראי גם לנותני אשראי חוץ־בנקאיים. והנה הבעיה – צרכני האשראי ומחזיקי היתרות בעו"ש אינם אותה אוכלוסייה. מי שמחזיקים ביתרות עו"ש גבוהות, אינם בהכרח אלו שנוטלים אשראי צרכני, ובוודאי שאינם לקוחות האוברדראפט. בעיית "עושק העו"ש" אולי תיפתר, אבל צרכני האשראי, אלו שמחזיקים יתרות נמוכות בעו"ש ולוקחים הלוואות, יקבלו גרושים מריבית הזכות ובתמורה יראו את האשראי שלהם מתייקר בעוד העשירון העליון, שבוחר להחזיק מאות אלפי שקלים בעו"ש, ייהנה מריבית זכות.
הכותב היה מנהל הרגולציה וקשרי ממשל בבנק הפועלים


