





מגבלות חדשות על מוניות: תקרת הטבת המס תעמוד על 120 אלף שקל
באוצר מבקשים להסדיר מחדש את הפטור ממס למוניות: בעל מונית יוכל לשחרר מונית אחת בלבד, והיא תידרש לשמש להסעת הציבור לפחות 240 ימים בשנה. במקביל, פעילות סוחרי המוניות תוסדר לראשונה בהוראת שעה עד סוף 2028
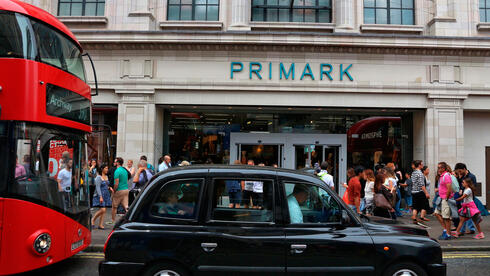
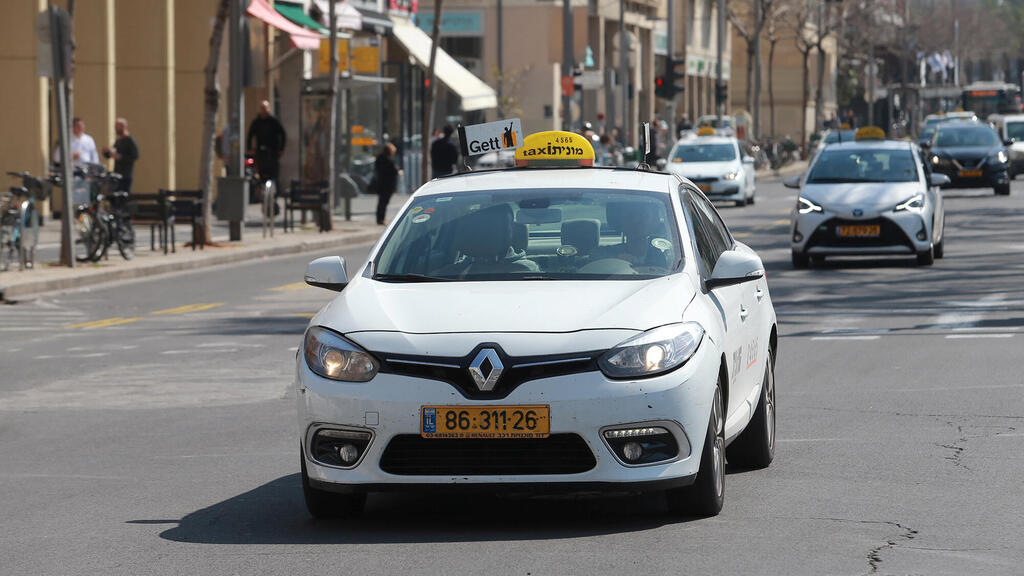
משרד האוצר נערך להסדרה של ההיבטים המכירתיים, כלומר היבטי המיסוי והסחר הנוגעים לענף המוניות הישראלי - כך עולה מתוכן טיוטה לצו תעריף המכס והפטורים שפרסם משרד האוצר. שוק המוניות עצמו הוא כיום שוק בלתי מבוטל: לפי נתוני משרד התחבורה, במהלך שמונת החודשים הראשונים של השנה נמכרו בישראל 2,760 מוניות - 1,786 מהן בעלות מנועי בנזין. 81 בלבד צוידו במנועי דיזל, מהפך משמעותי מאוד ביחס למצב שהיה נהוג לפני כעשור, שבו רוב המוניות צוידו במנועי דיזל (כיום רוב המוניות הן היברידיות). לצד אלה נמכרו השנה גם 893 מוניות שצוידו במנועים חשמליים.
לפי עיקרי הצו, כעת תבוצע הסדרה של שיעורי מס הקנייה ותנאי הפטור המותנה. פטור מותנה שמקבלים בעליהן של מוניות הוא פטור מלא או חלקי ממס קנייה, מכס ומע"מ לרכב אשר מיועד לשימוש כמונית. עצם הגדרתה של מונית היא שקובעת האם הרכב אכן יקבל את הפטור – וההגדרה קובעת כי מונית היא רכב בעל מנוע, אשר מיועד להסעת נוסעים בשכר, וברישיון הרכב שלו אכן מצוין כי מדובר במונית.
הסעיף הראשון שעומד להשתנות נוגע לעצם הגדרתה של מונית. עד כה, מבחינת המכס, מונית הייתה: "רכב מנועי ציבורי המיועד להסיע עד עשרה אנשים מלבד הנהג, ואשר מצוין ברישיון הרכב כמונית". כעת ההגדרה תהיה: "רכב מנועי המיועד להסיע עד עשרה אנשים מלבד הנהג בשכר ואשר צוין ברישיון הרכב כמונית ובלבד שישמש כאמור". כלומר, ההגדרה קובעת כי הרכב יוכל לשמש אך ורק כמונית. בנוסף, הגדרת הסיווג שקובעת כי הרכב יוגדר כמונית קובעת כי הרשויות בישראל יכירו ברכב כמונית "רק אם הרכב שוחרר על שם בעל המונית הזכאי". כלומר, רק בעל המונית יוכל לקבל את ההטבה. בנוסף, על הענף יוטלו מגבלות כמות: הזכאי, כלומר בעל המונית, יהיה רשאי לשחרר מונית אחת בלבד. ובאשר למי שמחזיק בכמה מוניות – מספר המוניות שיוכל לשחרר ייגזר ממספר הנהגים המועסקים על ידו. בנוסף, הרכב יהיה חייב לשמש כמונית לפחות 240 ימים בשנה להסעת הציבור הרחב.
עוד עולה מן הצו כי גם שיעור מס הקנייה על מוניות יוגבל: כיום, מבחינה חוקית, על מוניות מוטל מס קנייה בגובה 8%. אבל אין לו תקרה. כלומר, טכנית ניתן גם לרכוש מכונית יוקרה במס של 8% כל עוד היא תשמש כמונית. כעת המדינה תגביל את גובה ההטבה: מס הקנייה יישאר 8% – אבל לראשונה תוטל עליו תקרה בגובה 120 אלף שקל. כלומר, גובה הטבת המס לא יוכל להיות מעל 120 אלף שקל. לפי מסמכי הצו: "קביעת התקרה נועדה למקד את ההטבה ברכישת מונית כרכב עבודה המשמש להסעת הציבור, תוך קביעת גבול סביר להיקף ההטבה הניתנת ביחס למוניות שמחירן גבוה משמעותית ממחירן של מרבית המוניות הנרכשות בפועל".
עוד עולה מן הצו כי הפטור המותנה עתיד גם הוא להשתנות במטרה להילחם בסוחרים. לפי הצו, בדיקה שנערכה על ידי המכס חשפה כי סוחרי מוניות משתמשים באנשים שאינם נהגי מוניות כדי לקבל הטבות. לפי הצו: "קיימת תופעה לפיה מוניות משוחררות מהמכס על שם אדם כלשהו שהוא אינו בעל המונית והרכב מוצע למכירה כמונית על ידי סוחרי מוניות. יודגש כי פרקטיקה זו מנוגדת לפטור מותנה של מונית". עוד נקבע כי: "בהתאם למצב המשפטי הקיים, פרקטיקה זו אף כרוכה בהצהרות כוזבות מצד יבואנים אשר מצהירים כי הזכאי הוא אדם שכלל לא רכש את הרכב ולא ישתמש בכלי הרכב כמונית לאחר שחרורה מהמכס".
במסגרת זו, דווקא מעמדם של סוחרי המוניות צפוי להסדרה – "באופן שהם יוכרו כחלק משרשרת הסחר של מוניות מבלי שהדבר יביא לשלילת הטבת המס, וזאת בתנאים מוגדרים ובפיקוח המכס, אך בהוראת שעה על מנת לבחון את אופן יישום ההסדר". כך, פעילותם תוסדר בהוראת שעה עד סוף 2028 – כאשר הגדרתו החוקית של סוחר מוניות תהיה: "אדם שהוכח להנחת דעתו של המנהל כי מתקיימים לגביו תנאים מסוימים, ובכלל זה כי הוא עוסק מורשה לפי חוק מס ערך מוסף, בעל תו סוחר כמשמעותו בסעיף 9 לפקודת התעבורה, עיסוקו העיקרי הוא קנייה ומכירה של מוניות, והמוניות שהוא סוחר בהן מאוחסנות בשטח אחסון המשמש לסחר במוניות, בבעלותו או ברשותו, לפי הסכם שכירות עם בעל קרקע, והוא מגודר, מתוחם ומנוטר באמצעים טכנולוגיים להנחת דעתו של המנהל".


