











לא על הגדר: שוק הדיור הישראלי בדרך לתמחור מחדש
הריבית אינה ממהרת להיעלם, המלאי נשאר גבוה ואי שקט נותר. ייתכן שהדרך לחידוש העסקאות עוברת במחיר ולא עוד במבצעי המימון?
שוק הדיור בישראל לא פגש צירוף מורכב כל כך כבר שנים: מלאי דירות גבוה, עלויות מימון מכבידות, חולשה בעסקאות ואי־ודאות גיאופוליטית. ובכל זאת, ההסבר המוכר היה ונשאר ללא שינוי: הקונים ״יושבים על הגדר״, הריבית תרד, הביטחון ישתפר והביקוש הכבוש יחזור.
ההערכה שלי אחרת. לדעתי השוק לא נמצא רק בהמתנה זמנית, אלא בתחילתו של מחזור חיים חדש. התהליך צפוי להתבטא בירידות נוספות, לא בכל מקום ובוודאי שלא באותה עוצמה, אבל צפויה התאמת מחירים "בריאה" לכח הקנייה הנוכחי.
טענה 1: הריבית תרד והמחירים יחזרו לעלות
הטיעון המרכזי נגד ירידות נשמע משכנע: הפחתות ריבית יקלו על המשכנתאות ויחזירו קונים. אלא שבין הקלה מסוימת לבין חזרה לעולם הכסף "הזול" יש מרחק גדול.
בהחלטתו האחרונה באוקטובר הותיר בנק ישראל את הריבית על 3.25%, גם תחזית הריבית שהציג אינה מבשרת חזרה לרמות האפסיות שעליהן נשען חלק מהתמחור בשנות הגאות.
יתר על כן, הרקע והאי שקט העולמי לא מסייעים; העלאות הריבית האחרונות בארה״ב ובאירופה והלחצים מצד מחירי האנרגיה ממחישים שהמאבק באינפלציה לא הסתיים. ישראל אינה חייבת לפעול בדיוק כמו הבנקים המרכזיים האחרים, אך כמובן גם אינה פועלת בחלל ריק.
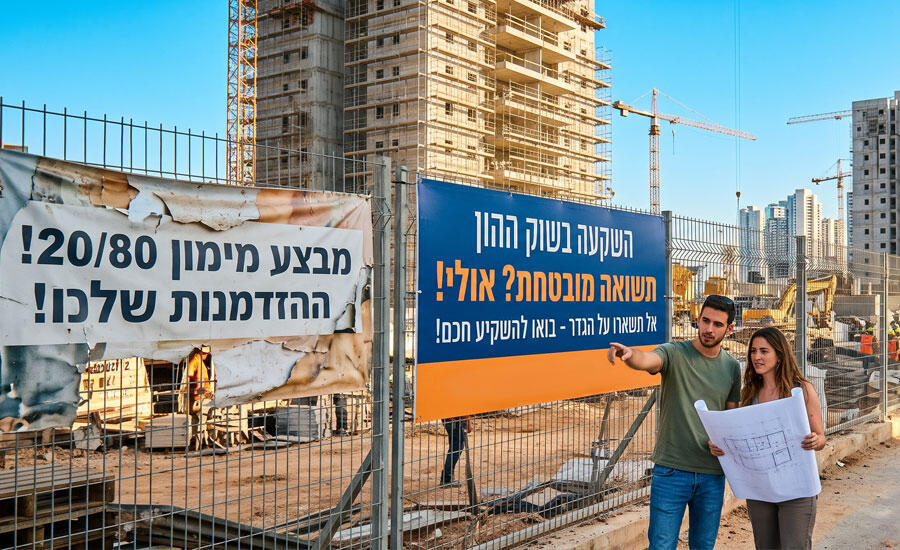
התחרות על כספי המשקיעים: שוק הנדל"ן מול שוק ההון
(הדמיה AI: ס.ע.ן זהב)
טענה 2: דמוגרפיה ורמות ביקושים קשיחות
״ישראל גדלה ותמיד יהיה צורך בדירות״, יאמרו הטוענים מנגד. אני מסכים. רק שצורך בדיור אינו ערובה לרכישה בכל מחיר.
המלאי הלא־מכור נותר גבוה, ובמקביל פרויקטים ממשיכים להתקדם לקראת השלמה. עבור היזם, זו אינה רק בעיה שיווקית: ההון נשאר "קבור" בפרויקט ועלויות המימון מצטברות. יזם חזק יכול להמתין; יזם ממונף עלול לגלות שההמתנה יקרה מההנחה.
הדמוגרפיה תומכת בביקוש ארוך הטווח, היא אינה מעניקה חסינות למחיר הנוכחי.
זה אמנם נשמע לא סביר לישראלי הממוצע, אבל בין השנים 1997 ל־2007 ירדו מחירי הדירות בישראל בכ־25% במונחים ריאליים. נכון, ההיסטוריה אינה חייבת לחזור על עצמה, אך היא שוללת את הטענה שבישראל תיקון אינו אפשרי.
טענה 3: גלי עלייה לאחר המלחמה יחזירו את הביקוש
זהו טיעון נגד רציני. גל עלייה עשוי בהחלט להאיץ את ספיגת המלאי ואף לשנות את מגמת המחירים. אבל ההיסטוריה בישראל מלמדת שעלייה אינה מעניקה לשוק חסינות מירידות. כך למשל, גל העלייה הגדול בשנות התשעים תרם אמנם להתייקרויות, אך לאחר מכן, בין 1997 ל־2007, ירדו מחירי הדירות בכ־25% במונחים ריאליים, אף שהעלייה נמשכה.
כלומר, השאלה אינה רק אם יגיעו עולים, אלא כמה, מתי ובאיזו יכולת. מה גם שהצורך בקורת גג יכול להתבטא תחילה בשכירות, והיכולת לרכוש תלויה בהכנסה ובהון.
טענה 4: בשוק יד השנייה אין לחץ למכור ולהוריד מחירים
למוכר פרטי אין בדרך כלל מערך מימון של יזם. כשהמחיר המבוקש אינו פוגש קונה מתאים, האפשרויות מצומצמות יותר - להמתין, להתפשר או לוותר על המכירה.
למשפר דיור שכבר רכש דירה חדשה, ההמתנה עלולה להיות יקרה במיוחד. הוא נדרש למכור את דירתו הקודמת במועד הקבוע בדין כדי לשמור על הטבות המס, בכפוף לתנאים. אם הקונה שלו מבטל והזמן אוזל, הוא עלול להיחשף להשלמת מס רכישה ולאובדן הפטור ממס שבח.
לא כל ביטול יוצר חבות, ולא כל מוכר נמצא תחת לחץ. אבל למי שמתקרב למועד האחרון, הפחתת מחיר עשויה להיות זולה מהמשך ההמתנה. הקונה יכול לדחות החלטה; המוכר שכבר התחייב לרכישה אחרת לא תמיד יכול להרשות זאת לעצמו.
טענה 5: אין בנמצא אלטרנטיבה ראויה להשקעה בנדל"ן
לריבית כידוע, יש השפעה נוספת: היא אינה רק מייקרת את המימון, אלא גם מחזירה התחרות על כספי המשקיעים. כך לדוגמא: בתחילת נובמבר הציעו אג״ח של ממשלת ארה״ב תשואה שנתית של יותר מ־4% בטווח הקצר וכ־5% לעשר שנים. תשואה אטרקטיבית ובסיכון נמוך (יחסית). נכון, קיימות חשיפות למטבע, לאינפלציה ולשינויי מחיר לפני הפדיון אבל מדובר באלטרנטיבה אחת שמציע שוק המניות.
בעבר, בעידן הריבית האפסית, אפשר היה עוד אפשר להסתפק בתשואת שכירות נמוכה מתוך ציפייה לעליית ערך. כעת, המשקיעים צריכים לשקלל מה התמורה המגיעה להם עבור חוסר הנזילות, התחזוקה והסיכון המגולם בעסקת נדל"ן.
טענה 6: המשקיעים לעולם חוזרים
גם הטענה שהמשקיעים יחזרו ו״יהפכו את השוק״ דורשת בדיקת סדרי גודל. בספטמבר הם היו כ־14% מכלל רוכשי הדירות. זה אינו נתח זניח, אך גם גידול משמעותי בפעילותם אינו מבטיח לבדו תפנית ארצית.
ובינתיים, גם הנחת היסוד שדירה להשקעה היא מסלול בטוח לרווח הון עומדת שוב למבחן. בניתוח שפרסמה לאחרונה גלית בן נאים, סגנית בכירה לכלכלן הראשי במשרד האוצר, נמצא כי 62% מהמשקיעים בדרום שמכרו ב־2025 דירה בתוך חמש שנים מרכישתה עשו זאת בהפסד ריאלי. זה אינו שיעור ההפסד של כלל המשקיעים, וגם לא חישוב תשואה הכולל שכירות ומימון. אבל זו תזכורת לכך שעליית ערך אינה מובטחת, גם לאחר כמה שנות החזקה.
גם התקווה שהפחתת מס הרכישה תחזיר את המשקיעים נשענת על החלטה שטרם התקבלה. שיעורי המס הקיימים כבר הוארכו עד פברואר 2027, והמשך ההסדר נמצא במחלוקת. הפחתה עשויה לעודד רכישות, אך אי אפשר לבסס תחזית להתאוששות על הקלת מס שעדיין אינה מובטחת.
לאן זה הולך?
הערכת הבסיס שלי ל-12-36 החודשים הקרובים היא כאמור ירידות נוספות במחירים האפקטיביים, ובחלק מהאזורים גם במחירי החוזים. פרויקטים איכותיים במיקומים מבוקשים עשויים לשמור על מחירם או לרדת מעט, אך בפרויקטים עם מלאי גדול, תחרות ומינוף גבוה, הלחץ יהיה חזק יותר.
היזמים מצדם יאלצו לבחון אופציית השכרת דירות מוכנות כדי לייצר תזרים המכסה חלק מעלויות המימון, או עסקאות "ברטר" עם ספקים וקבלני משנה, ובעיקר התאמת מחיר ליכולת ההחזר של הקונים. השכרה וברטר מחייבים בדיקות כדאיות, מס והסכמות עם המממן, והם אינם תחליף להחזרת הביקושים.
התחזית תיחלש אם המכירות בשוק החופשי יתחזקו והמלאי ייספג בלי העמקת ההטבות. עד אז, ההנחה שהזמן לבדו, הקמת קואליציה או עוד מכל אותם "מבצעי המימון" יחזירו את הקונים - אופטימית מדי. באזורים רבים, ירידת מחיר, ולא עוד מבצע יצירתי, היא היא שתאפשר לשוק לחזור לפעול.
מאת מאור אביב, סמנכ"ל פיתוח עסקי, ס.ע.ן זהב
d&b – לדעת להחליט


