











הפעם, זה לא המצב הביטחוני: כל הסיבות להיחלשות השקל
בזמן שהשקל נחלש מול סל המטבעות, היבוא לישראל מזנק בקצב מהיר בהרבה מהייצוא ומנפח את הגירעון המסחרי. מאחורי המגמה עומד בעיקר יבוא של מכונות וציוד, שעשוי להעיד על השקעות במשק – אך בינתיים מגביר את הביקוש למט"ח ומכביד על השקל
הדולר לא עוצר ונסחר אתמול סביב 3.25 שקל, גבוה ב־14.7% מהשפל של 2.8 שקל לדולר, שנרשם בסוף מאי. אבל הסיפור הוא לא רק הדולר המתחזק: מול סל המטבעות של שותפות הסחר של ישראל, נחלש השקל באותה תקופה ב־12% — משמע, הסיפור הוא בעיקר המטבע הישראלי. הנטייה הטבעית היא לחפש את התשובה להתפתחויות הדרמטיות בשער החליפין בבורסה או בסיבות פוליטיות וגיאופוליטיות — שאכן משפיעות. אך לאחרונה הנתונים מגלים הסבר שמקורו דווקא בנמלים: היבוא טס בקצב חסר תקדים, בזמן שהייצוא נשמר, ומי שמוביל אותו הם לא מוצרי צריכה קלאסיים, אלא דווקא מכונות וציוד — קרי, ההשקעות.
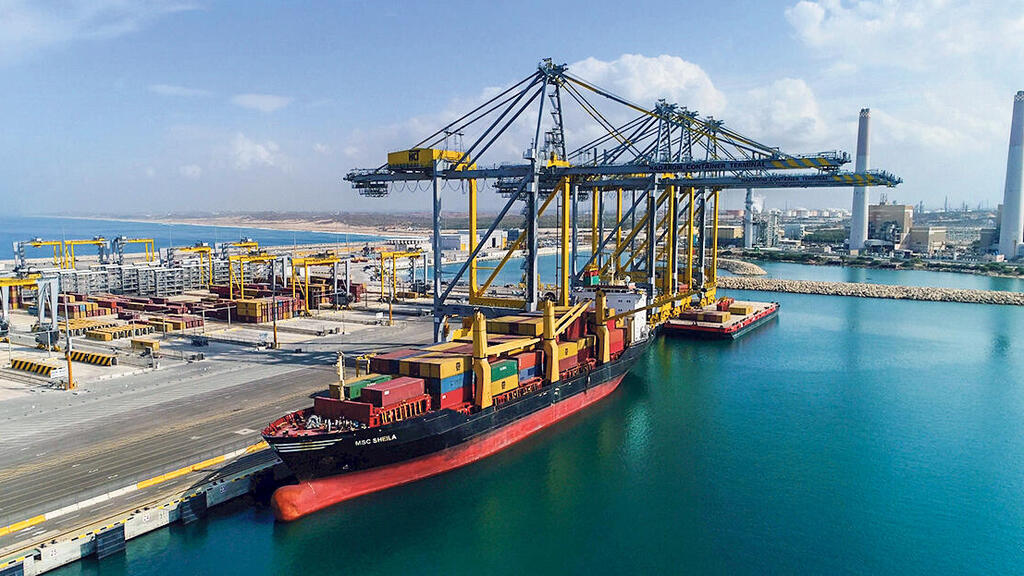
לפי נתוני הלמ"ס, בינואר–אוקטובר 2026 זינק יבוא הסחורות, ללא אוניות, מטוסים ויהלומים, בכ־25% לעומת התקופה המקבילה אשתקד. הייצוא עלה בכ־15% בלבד. הגירעון המסחרי תפח ב־34%, והגיע ל־43.4 מיליארד דולר. ב־12 החודשים האחרונים, נובמבר 2025 עד אוקטובר 2026, הגירעון המסחרי, ללא אוניות, מטוסים ויהלומים, חצה את רף 50 מיליארד דולר — עלייה של 25.8% לעומת השנה הקודמת. יבוא מוצרי ההשקעה זינק באותה תקופה ב־36%, ל־21.7 מיליארד דולר. הנה עוד מדד שמתאר את התופעה: הייצוא מכסה כעת 53.9% מהיבוא, לעומת 57.3% לפני שנה.
לפי נתונים שבדק הכלכלן אלכס ז'בזינסקי ב"מיטב", יבוא המכונות והציוד גדל בשלושת החודשים האחרונים בקצב שנתי של 83%. לא כל הזינוק הוא בכמויות: מספר המכולות שנפרקו בנמלים גדל בקצב איטי בהרבה מערך היבוא בדולרים, סימן שחלק מהעלייה משקף התייקרות. עם זאת, גם במחירים קבועים היבוא צומח בקצב דו־ספרתי. במקביל, מגמת הייצוא הפכה שלילית בספטמבר ובאוקטובר.
מי שימהר להסביר את הזינוק ב"יבוא ביטחוני", יתקשה למצוא לכך תמיכה בנתוני החשבונאות הלאומית שפרסמה אתמול הלמ"ס. גם לאחר ניכוי היבוא הביטחוני, האוניות, המטוסים והיהלומים, יבוא הסחורות והשירותים צמח ברבעון השלישי בקצב שנתי של 16.1%, לעומת 19.3% של כל היבוא. ברבעון הראשון הפער הפוך: 35.2% ללא הרכיבים האלה, לעומת 22.9% בסך הכול. היבוא הביטחוני אכן קפץ ברבעון השני: הצריכה הציבורית צמחה אז בקצב שנתי של 22.1%, ובלעדיו — רק ב־11.3%. אבל ברבעון השלישי השפעתו כמעט נעלמה, עם ירידה של 1.9% בסך הצריכה הציבורית ושל 1.7% בלעדיו. במקביל, ההשקעה בענפי המשק צמחה במחצית הראשונה של 2026 בקצב שנתי של 17.8%. היבוא צומח לצד ההשקעה, לא לצד הרכש הביטחוני.
מה שהחזיק את השקל בשנים האחרונות הוא העודף בחשבון השירותים, כ־9 מיליארד דולר ברבעון, לפי עיבוד של ד"ר גיל בפמן, לשעבר הכלכלן הראשי של בנק לאומי, לנתוני מאזן התשלומים. הוא עדיין כוח מרכזי, אבל כמעט לא משתנה. מה שמשפיע הוא התנועה בשולי המשוואה — והיא מגיעה מיבוא הסחורות. לעודף בשירותים יש גם תקרה מובנית. מרכז פיתוח ישראלי של חברה אמריקאית מוכר שירותי תוכנה למטה ומקבל דולרים. הוא ממיר לשקלים את מה שהוא צריך למשכורות, לשכר דירה ולמסים — ולא יותר. אותו היגיון חל ביתר שאת על ההשקעות הישירות: מתוך כ־11.4 מיליארד דולר ברבעון, בממוצע שנתי נע, כ־8.1 מיליארד הם רווחים שהושקעו מחדש, רישום חשבונאי שאינו עובר בשוק המט"ח כלל. מה שקובע את שער החליפין — זו קנייה ומכירה של מט"ח בפועל — וזה מתרחש בעיקר בסחורות.
מיותר לציין כי יבוא מכונות וציוד הוא בשורה טובה לפוטנציאל הצמיחה: השקעות היום הן הצמיחה של מחר. אך "בדרך" יש השפעה על השקל. גם העיתוי מחייב זהירות. הקפיצה החדה של הדולר התחילה ביוני, לפני שגל היבוא תפס תאוצה. ככל הנראה גם נאסד"ק, שנסחר כ־10% מתחת לשיאו, והציפיות להעלאות ריבית בארה"ב שותפים לתנועה. בפרספקטיבה שנתית, הדולר נסחר כמעט בדיוק בשער של לפני שנה ‑ 3.241 שקלים. מול הסל, השקל עדיין חזק בכ־2% מאשר לפני שנה.
מה שמשתנה הוא הכיוון. השקל נשען על זרם קבוע של שירותים, ומולו נפתח פער הולך וגדל בסחורות: "אנחנו התמכרנו ליבוא", הסביר בפמן בשיחה עם "כלכליסט", ומציין שחלק הולך וגדל מהמקורות שעומדים בפני המשק הוא היבוא, ולא רק התוצר. השאלה היא אם המכונות שנכנסות כיום לנמלים יהפכו מחר לייצוא. אם כן, זו השקעה שמממנת את עצמה. אם לא, הגירעון המסחרי יהפוך מאירוע חולף למאפיין קבוע, והשקל ישלם עליו. ויש גם השלכה מוניטרית: נגיד בנק ישראל הדגיש לא פעם שהייסוף החד של השקל היה כוח דיפלציוני משמעותי. הכוח הזה מתהפך: שקל שנחלש ב־12% מול סל המטבעות מאז סוף מאי מייקר את היבוא, וחלק מכך צפוי לחלחל למחירים לצרכן. שוק האג"ח עדיין אינו מגלם זאת: ציפיות האינפלציה לשנה עומדות על 1.65% בלבד. אבל אם היחלשות השקל נשענת על גירעון מסחרי מתרחב, ולא רק על תנודות בבורסה, היא עשויה להתברר כעמידה יותר, והוועדה המוניטרית תצטרך להביא אותה בחשבון בהחלטות הריבית הבאות.


