











פרשנות
הריבית בישראל נקבעת למעשה בניו יורק
השקל נחלש בחדות בעקבות הירידות החדות בוול סטריט, ההתמכרות לייבוא וחוסר הוודאות הפוליטית והביטחונית. זו הדילמה הגדולה של בנק ישראל לקראת החלטת הריבית
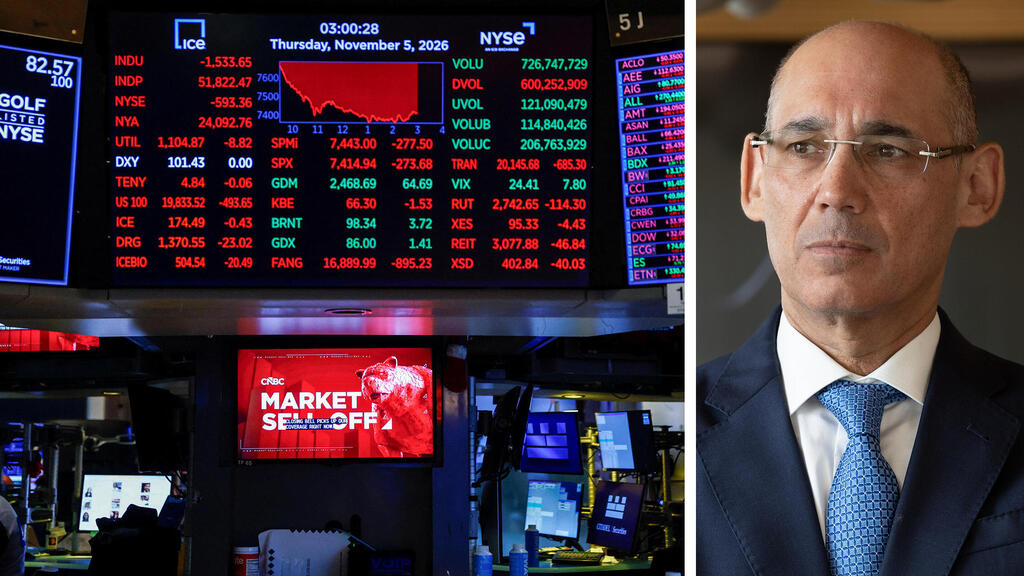
הקריסה של מניות הטכנולוגיה בוול סטריט בסוף השבוע הגיעה לישראל עוד לפני שנפתח הבוקר המסחר בבורסה בתל אביב. וזה קרה דרך השקל. ביום שישי צנח הנאסד"ק ב־5.5% ומניות השבבים ב־14%. במקביל, הדולר טיפס במסחר הערב ל־3.34 שקלים, השער הגבוה ביותר זה יותר משנה. בעיצומה של הסערה בניו יורק תתכנס מחר הוועדה המוניטרית של בנק ישראל כדי להחליט על הריבית - מול שקל שקרס בכ־20% משיאו שנרשם במאי ומגיב לניו יורק יותר משהוא מגיב לירושלים. החלק המעניין באמת בהתפתחות בשער החליפין - וזה לא רק הדולר - הוא שהיא מתרחשת דווקא כשהנתונים המקומיים מרשימים במיוחד.
1. רק בשבוע שעבר פרסמה הלמ"ס אומדן ראשון לחשבונות הלאומיים, שלפיו התוצר צמח ברבעון השלישי בקצב שנתי של 8% "עם אנבידיה", וללא ענקית השבבים - שקרסה שוב בסוף השבוע - הצמיחה עדיין הגיעה ל־4%. מדובר בשיעור רבעוני של כ־1%, שעדיין גבוה מזה של רוב המדינות המפותחות בעולם. תוצר המגזר העסקי - המנוע של המשק - זינק ב־11.5%, הצריכה הפרטית עלתה ביותר מ־6% וההשקעות במשק טסו ב־11.3%.
הנתונים שהגיעו גם מהפעילות בחודש האחרון הם מעודדים לא פחות: המדד החודשי לפעילות המשק של בנק ישראל קפץ באוקטובר ב־0.6%, כמעט פי שניים מהמגמה ארוכת הטווח, בדומה לנתוני החודשים האחרונים.
ועוד יותר משונה: במקביל, האינפלציה צנחה בחודש האחרון ל־1.1% - הרמה הנמוכה ביותר מאז אפריל 2021, ממש נושקת לגבול התחתון של יעד יציבות המחירים. במילים אחרות, המשק הישראלי טס בלי ליצור אינפלציה, ותחזיות הצמיחה שמדברות על 5.5%–5.6% עלולות להתברר כשמרניות. גם בלי אנבידיה, כלכלת ישראל צומחת מהר יותר מארה"ב ומגוש האירו.
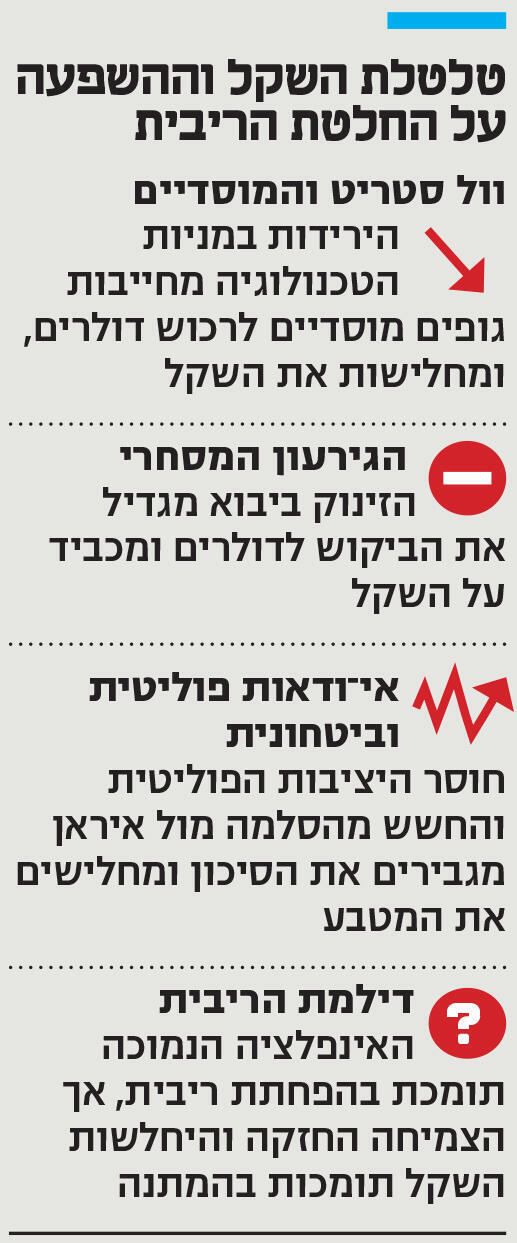
2. כלכלה כזו לא מאבדת חמישית מערך המטבע שלה בחצי שנה. אם החולשה הייתה נובעת מהמשק, הפעילות והמחירים היו מאותתים על כך. הם מאותתים על ההפך. לכן השקל מתברר יותר ויותר ככלי שמתמחר סיכון עתידי ומאשר מציאות עכשווית. הערוץ החזק ביותר עובר דרך המוסדיים. הם מנהלים כ־3.5 טריליון שקל, יותר מ־42% מהם חשופים לנכסים זרים, ועסקאות הגידור שלהם מוערכות בכ־90 מיליארד דולר. כשוול סטריט יורדת, הם צריכים להתאים את הגידור וקונים דולרים.
כאן נכנסת החשיפה הישראלית לאקוסיסטם של ה־AI, שעומדת במוקד הסערה בוול סטריט. חצי מהצמיחה ברבעון השלישי מגיעה מאנבידיה. כל טלטלה במניות השבבים מגיעה עכשיו לישראל בשני מסלולים: דרך הסיכון לפעילות של אנבידיה כאן, ודרך הגידור של המוסדיים, היישר לשער החליפין. ויש עצבנות: מדד הפחד VIX רשם בסוף השבוע שיא שנראה מתחילת המאה רק ב"יום השחרור" של טראמפ באפריל 2025 (הטלת מכסים על כל העולם), בקורונה ובמשבר הפיננסי ב־2008. והסיכונים לא מבוטלים. הראשון הוא אסטרטגי: אם ההנהלה החדשה של החברה תחליט לצמצם פעילות בישראל. השני הוא טכנולוגי־מחזורי: אם ארכיטקטורת הבינה המלאכותית תשתנה, והתקשורת בין שבבים - ההתמחות שמלאנוקס הביאה - תאבד ממרכזיותה.
3. במקביל, כלכלת ישראל התמכרה לייבוא: משקל הייבוא מסך המקורות שעומדים בפני המשק (שילוב של תוצר ויבוא) זינק בשנתיים האחרונות מחמישית לרבע (24%). יצוא הסחורות צומח אבל לא בקצב של הייבוא, דבר שגורם לזינוק בגירעון המסחרי, שבשנה האחרונה חצה את רף 50 מיליארד הדולר. התופעה הזו מתרחשת בהובלת יבוא מוצרי ההשקעה, שזינק ב־36% בין נובמבר 2025 לאוקטובר 2026 - ל־21.7 מיליארד דולר. רוב הפעילות "האמיתית" בשער החליפין מתרחשת בסחורות וגירעון מסחרי משמע ביקוש מתמשך של דולרים - שמחליש את השקל. עם זאת חלק גדול מהיבוא הוא ציוד טכנולוגי, שהוא גם אחד המנועים של מדד הפעילות. אם מחזור הטכנולוגיה יתהפך, חלק מהציוד הזה לא ינוצל במלואו, והיצוא שאמור היה לממן אותו לא יגיע. הגירעון המסחרי יישאר, והתמורה לא.
4. הערוץ השלישי הוא הפוליטיקה. בשבוע שאחרי הבחירות, שלא הכריעו את הכף, נחלש השקל בכ־3.3%. המשא ומתן הקואליציוני מתנהל בלי הכרעה, והאפשרות של בחירות נוספות מרחפת. לזה מצטרפים הדיווחים על סבב תקיפות באיראן, כאשר הנשיא טראמפ ממשיך להחזיק בהגה ומחליף את עמדתו בתדירות גבוהה. דיבורים על מלחמה באיראן לא מחזקים מטבע. לסיכון הפוליטי התווסף הסיכון הגיאו־פוליטי.
ומה עם פער הריביות? הריבית בארה"ב נעה בין 3.75% ל־4%, וכבר גבוהה מזו של ישראל. השווקים מתמחרים העלאה נוספת של הפד בדצמבר בוודאות כמעט מוחלטת והפער הזה תומך בהמשך הפיחות: כאשר האג"ח ל־10 שנים (מה שמכונה הריבית הארוכה) כבר עומדות על 5%, אין לפד הרבה מרחב תמרון. מכאן הדילמה של הנגיד אמיר ירון וחברי הוועדה המוניטרית. אינפלציה של 1% וריבית ריאלית של מעל 2% מצדיקות הורדה. מנגד, השקל הנחלש מצדיק המתנה. שקל שאיבד כמעט חמישית מערכו מייקר את הייבוא, וחלק מכך יחלחל בסוף למחירים.
במישור הצמיחה, התמונה מבלבלת: הצמיחה הנוכחית חזקה מאוד, אך החשש הגדול מירידה בצמיחה העתידית בגלל האירועים בזירה הטכנולוגית פועלים בכיוון ההפוך - ועשויים להכריע את הכף. כלכלת ישראל מתאוששת אחרי שנות מלחמה, וסביבת ריבית ממתנת חשובה להמשך התהליך. מנגד, כאמור, הסיכונים, בעיקר הפיחות שהוא כוח אינפלציוני. בבנק ישראל ראו בתיסוף כוח דפלציוני שכעת מתהפך, עם זאת, מנקודת פתיחה נוחה יותר. הרי אינפלציה כה נמוכה אכן מאפשרת מרחב תמרון.
הדילמה המוניטרית אכן מורכבת. המתנה עלולה לחתוך את המומנטום ולשדר מסר בעייתי. הורדה של 0.25% לא תתקן את הגידור של המוסדיים, לא תרכיב ממשלה ולא תרגיע את טהרן. היא עלולה להוסיף לחץ על שקל שכבר נמצא תחת אש. בניגוד לשגרה, המשתנים שיקבעו את הריבית במשק הישראלי נמצאים בניו יורק ובטהרן וגם בכנסת בירושלים ומעט מאוד בסיטי בתל אביב.


