




פרשנות
רק הקלפי גרם לממשלת ישראל לפעול מול זעזוע האנרגיה העולמי
דוח הביניים לתחזית הכלכלית העולמית של ה-OECD מזהיר מפני הטבות אנרגיה גורפות בעידן של חוב יקר. ישראל בחרה בכלי הגורף ביותר - הפחתת בלו לא ממוקדת - ומועד תפוגתו נקבע לארבעה ימים אחרי הבחירות לכנסת
ארגון ה-OECD מונה את ישראל בין חמש מדינות החברות בארגון שלא הפעילו ולו צעד אחד לריכוך זעזוע האנרגיה שיצר הסכסוך במזרח התיכון. הקביעה מופיעה בהערת שוליים לדוח הביניים לתחזית הכלכלית העולמית (WEO) שפרסם הארגון החודש, ונשענת על נתונים נכונים ל-14 בספטמבר. שבוע לפני כן, ב-7 בספטמבר, הפחית שר האוצר, בצלאל סמוטריץ', את הבלו על בנזין. הפער הזה אינו רק תקלה במאגר נתונים. הוא חושף את השאלה שהדוח כולו עוסק בה: איך ממשלות מגיבות לזעזוע אנרגיה כשהכסף כבר יקר, ומה קורה כשהתגובה נגזרת מלוח הבחירות ולא מלוח המחירים.
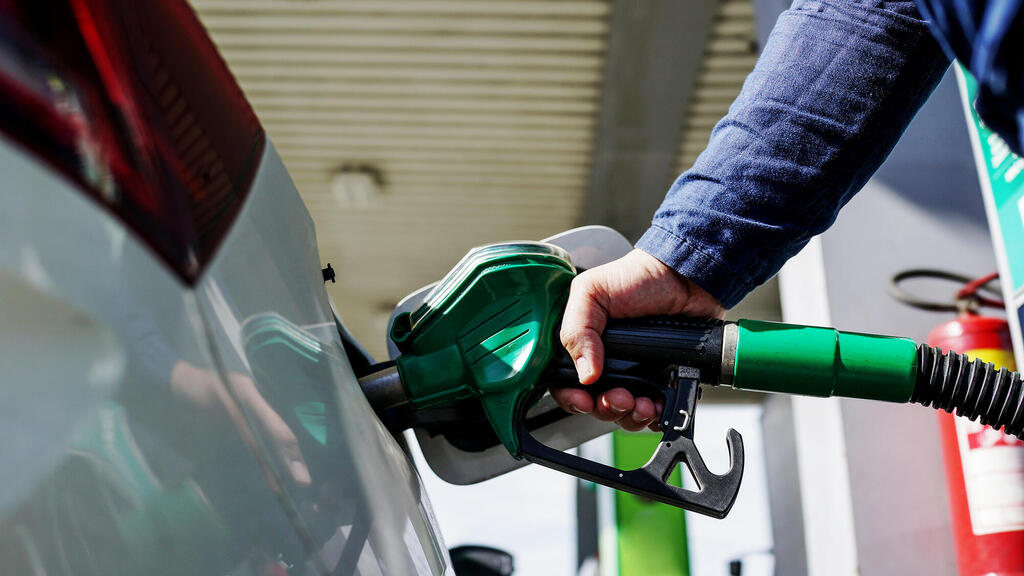
העובדות: בתחילת ספטמבר עלה מחיר ליטר בנזין 95 בשירות עצמי ל-8.25 שקלים, רמה שהשתוותה לשיא ההיסטורי מספטמבר 2012. שישה ימים אחר כך הופחת רכיב הבלו מ-3,656.52 ל-3,232.79 שקלים לאלף ליטר. זו הפחתה של כ-42 אגורות לליטר, וכ-50 אגורות עם המע"מ הנגזר. המחיר ירד ל-7.75 שקלים. לפי טיוטת הצו שפורסמה להערות הציבור, ההקלה אמורה לחול עד 31 באוקטובר. הבחירות לכנסת ייערכו ב-27 באוקטובר.
לפי הדוח, ב-OECD לא מתנגדים לתמיכה אלא לסוגים מסוימים שלה. לפי המלצות הארגון צעדי תמיכה צריכים להיות ממוקדים במשקי הבית הנזקקים ביותר ובעסקים קטנים ובינוניים איתנים, לשמר את התמריץ לחסוך באנרגיה ולכלול מנגנון פקיעה ברור. כלכלני הארגון בדקו ומצאו כי בפועל, רק כמחצית מהצעדים הפעילים ממוקדים. הכלי הנפוץ ביותר הוא הורדת מסים על אנרגיה, והארגון מגדיר אותו במפורש כלא ממוקד ויקר. וזה בדיוק מה שעשו בישראל.
הפחתת הבלו הישראלית נכשלת בשני המבחנים הראשונים. היא לא ממוקדת: כל ליטר זוכה לאותה הנחה, ומי שנוסע יותר מקבל יותר. והיא מחלישה את התמריץ לחסוך, כי היא פועלת ישירות על המחיר בתחנה. היא אפילו לא מגיעה לעסקים: ההפחתה חלה על בנזין בלבד, לא על סולר, הדלק של המשאיות, האוטובוסים ושרשרת האספקה.
נשאר המבחן השלישי, הפקיעה, ושם נמצא הנתון המעניין ביותר בדוח. מתוך הצעדים שמדינות הנהיגו מאז פרוץ הסכסוך, כ-27% כבר פקעו, אבל 17% הוארכו מעבר למועד הפקיעה המקורי. בישראל, ההחלטה אם להחזיר חצי שקל למחיר הליטר תיפול ארבעה ימים אחרי הקלפי, בידי ממשלה שעוד לא הורכבה.
גם העיתוי מול השוק גרוע. הנחות העבודה של ה-OECD, הנשענות על חוזים עתידיים מאמצע ספטמבר, צופות שמחיר חבית ברנט יגיע לשיא של 105 דולר בממוצע ברבעון האחרון של 2026. זה בדיוק הרבעון שבו ההקלה אמורה להסתיים.
כאן נכנס הסיפור הגדול יותר של הדוח. תשואות האג"ח הממשלתיות לטווח ארוך שהגיעו לרמתן הגבוהה ביותר מזה 15 שנה ויותר ברוב הכלכלות המפותחות הגדולות. הארגון מצביע על שני גורמים: חשש מסיכונים פיסקליים ארוכי טווח, והנפקות ענק של אג"ח ארוכות בידי חברות בינה מלאכותית (AI). במילים אחרות, ממשלות מתחרות עכשיו על אותו כסף עם ענקיות ה-AI, ומשלמות על כך פרמיה.
בסביבה כזו הארגון דורש לרסן ולתעדף הוצאות במסגרת תוכנית רב-שנתית אמינה. ישראל לא מופיעה בלוחות התחזית של הדוח, שמתמקדים במדינות ה-G20. אבל היא נכנסת לתחרות על הכסף עם הוצאה ביטחונית מוגברת, והמשקיעים שבוחנים אותה קוראים את אותו דוח.
עלות ההפחתה לחודשיים אולי צנועה. לפי הדוח, עלות צעדי התמיכה נמוכה ברוב המדינות שפרסמו אומדן, והגבוהה ביותר, בקוריאה, מגיעה ל-0.7% תוצר. הבעיה העיקרית היא התקדים: ממשלה שהוזילה דלק לפני בחירות תתקשה להסביר אחריהן למה הוא מתייקר. התחזית כאן פשוטה יותר מכל מודל של הארגון: הבלו לא יחזור לרמתו ב-1 בנובמבר ובעדכון הבא של המעקב, וסביר מאוד שישראל כבר לא תופיע ברשימת המדינות שלא עשו דבר, אלא בין ה-17% שלא ידעו לעצור בזמן.


