




כנס לידר הון פרטי
"מחסור עצום בהון מול ההזדמנויות": שוק העסקאות המשניות בדרך לשיא של 250 מיליארד דולר
בכירים מ-HarbourVest, Neuberger Berman, Hamilton Lane ו-StepStone מעריכים כי הצורך המבני בנזילות, לצד הגידול המהיר בהיקף העסקאות, הופך את שוק העסקאות המשניות לשוק של קונים. במקביל, העלייה בשימוש בקרנות המשך מעמידה במבחן את היחסים בין מנהלי הקרנות למשקיעים בהן
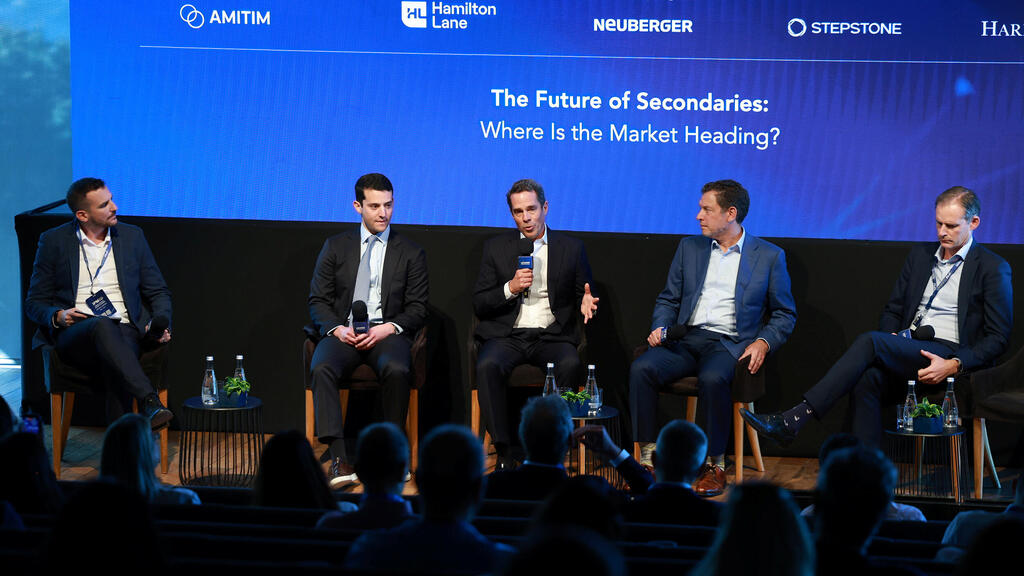
שוק העסקאות המשניות צפוי להגיע השנה להיקף שיא של כ-250 מיליארד דולר, אך לדברי בכירים בענף, ההון הזמין בו עדיין רחוק מלענות על הביקוש. "השוק עדיין סובל ממחסור עצום בהון ביחס להזדמנויות", אמר טריסטרם פרקינס, המנהל העולמי המשותף של תחום ההשקעות המשניות בפרייבט אקוויטי ב-Neuberger Berman, במהלך פאנל שעסק בעתידו של התחום בפסגת השווקים הפרטיים בישראל (IPM), במסגרת כנס Israel Private Markets Summit של לידר הון פרטי במרכז פרס לשלום ולחדשנות בתל אביב. בדיון, בהשתתפות בכירים מ-HarbourVest, Neuberger Berman, Hamilton Lane ו-StepStone, נדונו הצמיחה המהירה בשוק, הצורך הגובר בנזילות והאתגרים שמציבות קרנות ההמשך בפני מערכת היחסים בין מנהלי הקרנות למשקיעים בהן.
אדוארד הולדסוורת', מנהל בכיר ב-HarbourVest Partners, הציג את הנתונים. היקף העסקאות הכולל בשוק המשני הסתכם בשנה שעברה ב-220 מיליארד דולר, בחלוקה שווה בין עסקאות בהובלת משקיעים (LP-led) לבין עסקאות בהובלת מנהלי קרנות (GP-led). לדבריו, השנה צפוי השוק להגיע להיקף של כ-250 מיליארד דולר, תוך שמירה על אותה חלוקה. הגורם המניע את הצמיחה, לדבריו, פשוט: "כיום קיים צורך מבני בנזילות בכל רחבי סוג הנכסים הזה".
טריסטרם פרקינס, המנהל העולמי המשותף של תחום ההשקעות המשניות בפרייבט אקוויטי ב-Neuberger Secondary Private Equity ומנהל בכיר ב-Neuberger Berman, אינו צופה שהצורך הזה ייחלש. "אני לא רואה חזרה לרמות נזילות נורמליות בעתיד הנראה לעין", אמר. מבין שני המגזרים, הוא רואה בעסקאות בהובלת מנהלי קרנות (GP-led) – שבהן מנהל קרן מעביר נכס נבחר לקרן המשך (Continuation Vehicle – CV), שאותה הוא ממשיך לנהל – את התחום בעל פוטנציאל הצמיחה המתמשך יותר. "מבחינת הביקוש והצמיחה בשוק, עסקאות GP-led רק מתחילות לגרד את פני השטח", אמר.
פרקינס טען כי הנתונים הופכים את השוק לשוק של קונים. היקף העסקאות גדל בקצב שנתי של קרוב ל-50%, מהר יותר מקצב גיוסי ההון, וקרנות השקעה בשוק המשני נכנסו לשנה הנוכחית עם הון פנוי להשקעה (Dry Powder) בהיקף המספיק לכ-1.2 שנות פעילות, ביחס להיקף העסקאות, לעומת ממוצע היסטורי של כשנתיים. כניסתם של שחקנים חדשים לשוק, בהם חברות השקעה המתמחות ברכישות ממונפות (Buyout) וקרנות Evergreen, משפיעה עליו במידה זניחה בלבד. גם אם מחברים את כולם יחד, אמר, "מדובר עדיין בטיפה בים", והדבר מותיר את השוק "בחוסר הון עצום ביחס להזדמנויות הקיימות בו". לפי הנתונים שבידיו, כמחצית מעסקאות ה-GP-led שהצוות שלו מעוניין לקדם כלל אינן יוצאות לדרך, משום שאין די משקיעים מובילים המוכנים להתחייב למימון העסקאות ולשמש כמשקיעים מרכזיים בהן.
ג'ף שטראוס, שותף בכיר (Principal) ב-Hamilton Lane, הסתייג מהטענה כי קרנות המשך (CVs) משגשגות רק משום ששוק המיזוגים והרכישות (M&A) ושוק ההנפקות הראשוניות לציבור (IPO) סגורים. "הנתונים פשוט לא מצביעים על כך", אמר, והזכיר כי 2021 הייתה שנת שיא הן בהיקף עסקאות ה-M&A המסורתיות והן בהיקף עסקאות קרנות ההמשך. לפני עשור, לדבריו, עסקה בהובלת מנהל קרן (GP-led) הייתה סימן למצוקה פיננסית. כיום, יותר מ-80% ממאה מנהלי הקרנות המובילים כבר ביצעו עסקת CV, והמבנה הזה יכול להיות "מצב של win-win-win עבור כל הצדדים, אם עושים אותו נכון".
הולדסוורת' אמר כי ארגז הכלים של עסקאות GP-led התרחב מעסקאות בהיקף גדול אל שוק הביניים (Mid-Market), וכי "צריכים להיות לפחות נכס אחד או שניים בכל קרן שיש להם את המאפיינים המתאימים לעסקת GP-led". במבט קדימה, אמר, "אני יכול לראות את השוק מכפיל את עצמו בתוך השנתיים-שלוש הקרובות", תוך "צמיחה אדירה בעסקאות משניות בתחום האשראי ובעסקאות משניות בתחום התשתיות".
דארן פרידמן, שותף ב-StepStone Group, תיאר את שוק העסקאות המשניות כ"נגזרת של שווי הנכסים הנקי (NAV)", שצומחת במקביל לצמיחת תיקי ההשקעות של קרנות הפרייבט אקוויטי. לדבריו, המשקיעים המוגבלים (LPs) הפכו למוכרים מתוחכמים יותר, ומשתמשים בשוק כדי לצאת מהשקעות במנהלי קרנות שתחזיות התשואה העתידית שלהם נראות חלשות, ולמחזר את ההון להשקעות אחרות. "אם אתם מוכרים את ההחזקה שלכם בקרן פרייבט אקוויטי במחיר של 92 סנט לדולר, ייתכן שזו לא עסקה גרועה", אמר.
עם זאת, פרידמן הזהיר גם כי מנהלי הקרנות (GPs) צריכים לנהוג בזהירות. קרנות המשך (CVs) מספקות למשקיעים המוגבלים (LPs) המעוניינים לצאת מההשקעה אפשרות למימוש, אך הן גם "בעלות ערך עצום עבור מנהלי הקרנות עצמם", שממשיכים לגבות דמי ניהול ומגלגלים את חלקם ברווחי הקרן (Carry) למבנה השקעה הנהנה מיתרונות מס. הדבר עורר התנגדות מצד משקיעים מוגבלים שהשקיעו בקרן המקורית, ורואים נכס מוביל נמכר לקרן המשך שאין להם אפשרות להצטרף אליה. "אני בעצם זה שהכנסתי אתכם לעסקים. אני זה שמשלם לכם את חשבונות החשמל", אמר, כשהוא מבטא את טענתם. "למה אתם מוכרים את אותו נכס מוביל לעצמכם ולאחרים, מבלי לתת לי אפשרות להשתתף בעסקה?"
לדבריו, נכסים רבים שמנהלי קרנות מנסים להעביר לקרנות המשך אינם מגיעים כלל לכדי עסקה, משום שקשה למנהל קרן שמחזיק נכס בשווי של דולר להציע לאחר מכן למכור אותו במחיר של 90 סנט. הוא מעריך שרוב הקרנות ישתמשו בקרן המשך אחת או שתיים, אך לא רבות מעבר לכך.
"האם אפשר לבצע חמש עסקאות CV?", שאל פרידמן. "אני חושב שזה יפגע ביכולת שלכם לגייס הון כשתחזרו לשוק ותגידו: ובכן, נראה שאף אחד לא באמת רוצה לקנות את החברות שלנו, מלבדנו".


