











אחרי קבלת הרישיון מבנק ישראל: כך מתכנן רבולוט לטלטל את שוק הבנקאות
לראשונה זה יותר משני עשורים יחל לפעול בישראל בנק בינלאומי חדש. רבולוט כבר גייס בכירים בשוק המקומי ואף בהליך להתחבר לשירותי שבא ומסב. הבנק הדיגיטלי בוחן את האפשרות להציע שירותי חשבון עו"ש, פיקדונות, הלוואות, כרטיסי תשלום והשקעות בניירות ערך וצפוי לאתגר את הבנקים הוותיקים
לראשונה זה יותר משני עשורים, בנק בינלאומי נערך לפעול בשוק הבנקאות הקמעונאית בישראל. רבולוט (Revolut), מענקיות הבנקאות הדיגיטלית בעולם, קיבלה רישיון בנק מותנה מבנק ישראל, ולפי הערכת המפקח על הבנקים, דני חחיאשוילי, עשויה להתחיל לפעול בשוק המקומי בתוך כשנה.
קבלת רישיון הבנקאות לרבולוט ישראל, שמנוהלת בידי אורי נתן (לשעבר מנכ"ל פפר) הייתה במידה רבה עניין של זמן. בחודשים האחרונים פעלה החברה לגייס בכירים משוק האשראי והפיננסים המקומי ואף נמצאת בתהליכי התחברות לשב"א (שירותי בנק אוטומטיים) – צעד שמעיד, על פי הערכות, על כוונה להנפיק כרטיסי תשלום. רבולוט כבר מחזיקה ברישיון למתן שירותי תשלום בישראל, אך עד כה בחרה שלא להפעילו, בין היתר בשל שינוי אסטרטגיה והעדפה להיכנס לשוק כבנק המציע מגוון מוצרים בנקאיים, ולא להתמקד בשירות פיננסי נקודתי.
נכון לעכשיו, החברה בוחנת את האפשרויות להציע בישראל שירותי חשבון עו"ש, פיקדונות, הלוואות, כרטיסי תשלום והשקעות בניירות ערך. עם זאת, טרם התקבלה החלטה סופית אילו מהמוצרים יושקו בארץ, וגם מודל התמחור עדיין לא נקבע. רבולוט מפעילה בעולם מודל מנויים, שבמסגרתו לקוחות יכולים לשלם תשלום חודשי תמורת חבילות שירותים מורחבות, אך לא ברור אם המודל יאומץ גם בישראל. פעילות הבנק בארץ צפויה להתנהל באופן דיגיטלי בלבד, ללא סניפים פיזיים.
אחד היתרונות המרכזיים של רבולוט הוא הגודל. בניגוד לבנקים הדיגיטליים המקומיים, כמו וואן זירו ובנק אש, שנדרשים להצדיק השקעות בפיתוח שירותים טכנולוגיים על בסיס השוק הישראלי בלבד, רבולוט מפתחת את מוצריה עבור עשרות מיליוני לקוחות ברחבי העולם. המשמעות היא שעלויות הפיתוח של מוצרים ושירותים חדשים מתחלקות על פני בסיס לקוחות גדול בהרבה, מה שעשוי לאפשר לחברה להציע שירותים מתקדמים בעלות נמוכה יותר.
80 מיליון לקוחות ברחבי העולם
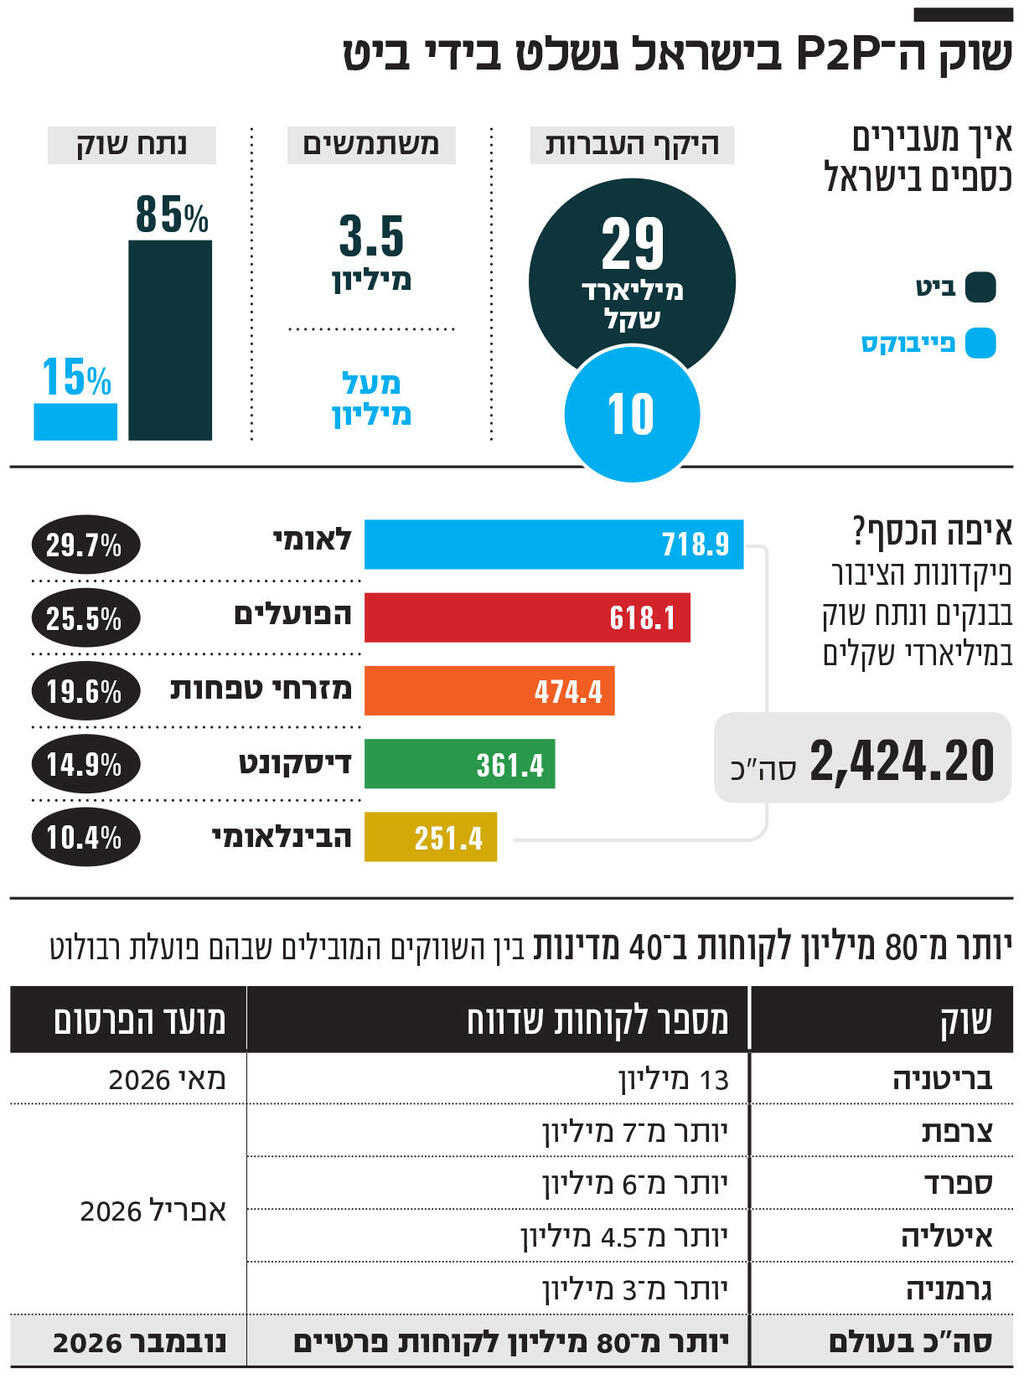
רבולוט היא כיום אחד הגופים הצומחים במהירות בענף הבנקאות הדיגיטלית העולמי. החברה, שנוסדה בבריטניה ב־2015 על ידי ניקולאי סטורונסקי, פועלת ביותר מ־40 מדינות ומשרתת יותר מ־80 מיליון לקוחות פרטיים, בעיקר באירופה. בבריטניה לבדה יש כ־13 מיליון לקוחות, בצרפת ובספרד כ־7 מיליון בכל אחת, באיטליה יותר מ־6 מיליון ובפולין וברומניה כ־5 מיליון בכל מדינה. בספרד, למשל, כ־15% מהתושבים מחזיקים חשבון ברבולוט, ובאירלנד כבר חצה תיק האשראי שלה את הרף של מיליארד יורו.
הנתונים ממחישים כיצד החברה, שהחלה את דרכה כאפליקציה להמרת מטבעות ולהעברות כספים, הופכת בהדרגה לבנק קמעונאי המציע גם פיקדונות, אשראי והשקעות. עם זאת, חלק ניכר מלקוחותיה בעולם עדיין אינם משתמשים בה כבבנק העיקרי שלהם.
רבולוט היא הגוף השלישי שמקבל רישיון בנק מדורג, אחרי וואן זירו של אמנון שעשוע ובנק אש (ESH) של ניר צוק. מתווה הרישוי של בנק ישראל נועד להקל על הקמת בנקים חדשים באמצעות התאמת דרישות ההון, הרגולציה והפיקוח לגודלם ולמורכבות פעילותם. כך יכולים בנקים קטנים להתחיל לפעול תחת דרישות מותאמות, ובהמשך לעמוד בדרישות מחמירות יותר ככל שפעילותם מתרחבת, תוך שמירה על יציבותם ועל כספי המפקידים.
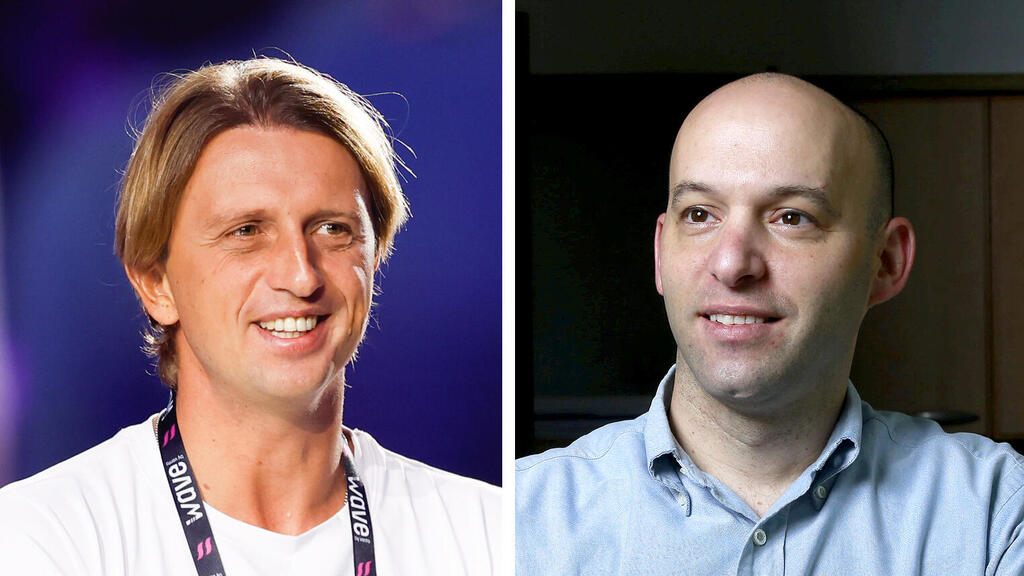
מנכ"ל רבולוט ישראל אורי נתן (מימין) ומייסד רבולוט ניקולאי סטורונסקי
(צילומים: עמית שעל, Giuliano Berti/Bloomberg)
בכיר בתעשיית הבנקאות מסביר כי יתרון הגודל משמעותי במיוחד מול הבנקים הדיגיטליים המקומיים, ובראשם וואן זירו: "וואן זירו צריך לפתח מוצר ולהצדיק את ההשקעה בו על בסיס השוק הישראלי בלבד. ברבולוט, כשמפתחים מוצר חדש, מסתכלים על עשרות מיליוני לקוחות בעולם. לכן הרבה יותר קל להצדיק את ההשקעה, גם כשהמוצר נועד לשפר את חוויית הלקוח ולא בהכרח לייצר הכנסה נוספת".
לדבריו, הקושי של הבנקים הדיגיטליים המקומיים נובע, בין היתר, מההוצאות הקבועות הגבוהות הכרוכות בהפעלת בנק. "גם בנק ללא סניפים נדרש להוצאות קבועות אדירות. כשכל העלויות האלה מתחלקות על מספר מוגבל של לקוחות בישראל, קשה להגיע לרווחיות. אבל כאשר חלק גדול מההוצאות מתחלק בין עשרות מיליוני לקוחות בעולם, המשוואה משתנה".
למרות היתרון הזה, רבולוט אינה צפויה בהכרח להיות הזולה ביותר בכל מוצר בנקאי. השאלה המרכזית תהיה אם תצליח לתרגם את יתרונותיה הגלובליים לחדירה משמעותית לשוק הישראלי, שבו הלקוחות אינם ממהרים להחליף בנק.
על פי הערכות, אחד התחומים שבהם רבולוט עשויה להתמקד בתחילת פעילותה בישראל הוא שירותי מט"ח והעברות כספים בין אנשים (P2P), בדומה לביט ולפייבוקס. אלה תחומי ההתמחות המסורתיים שלה, והם עשויים לשמש עבורה שער כניסה נוח יחסית לשוק המקומי. קל יותר לשכנע לקוח להתנסות בשירות נקודתי, כמו המרת מט"ח או העברת כסף, מאשר לגרום לו לפתוח חשבון בנק חדש ולהעביר אליו את פעילותו הפיננסית. לכן, גם אם רבולוט תציע חשבונות בנק כבר עם כניסתה לישראל, היא עשויה להתמקד תחילה בשירותים שיאפשרו לה לגייס לקוחות במהירות.
פתיחת השוק לשחקנים חדשים
אתגר נוסף ניצב בפני החברה בתחום כרטיסי התשלום. רבולוט התחברה לתשתיות שב"א לצורך הנפקת כרטיסים בישראל, אך תידרש להתאים את המודל שלה להרגלי הצריכה המקומיים. אחד היתרונות שלה הוא האפשרות להחזיק יתרות במטבעות שונים בארנק דיגיטלי. כך, למשל, לקוח יכול לרכוש דולרים מראש, וכאשר הוא מבצע עסקה דולרית באמצעות כרטיס תשלום, הסכום מנוכה ישירות מהיתרה שברשותו.
אלא שהצרכן הישראלי רגיל להשתמש בכרטיסי אשראי הכוללים מסגרת אשראי וחיוב נדחה, ולא להסתפק בכסף שכבר הופקד בחשבון. לכן, רבולוט תצטרך להציע מוצר שמשלב בין היתרונות של ארנק רב־מטבעי לבין האפשרות לבצע עסקאות במסגרת אשראי. התאמה כזו עשויה לחייב פיתוח פתרון ייעודי לישראל.
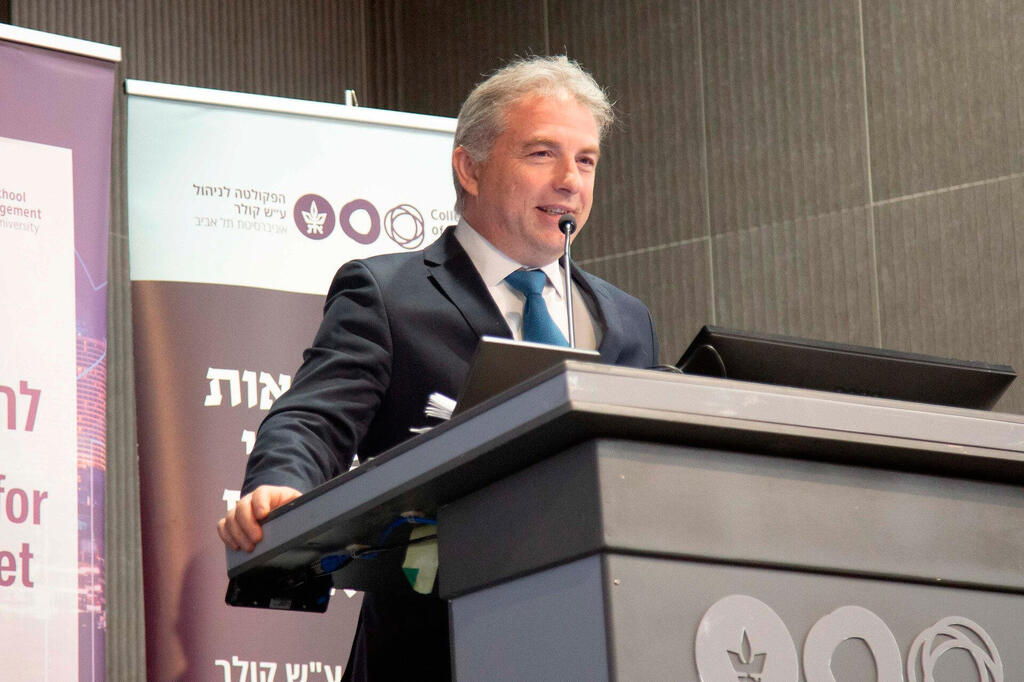
המפקח על הבנקים, דני חחיאשוילי. "בשורה גדולה לצרכנים"
(צילום: עומר לוי)
הפעם האחרונה שבה בנק בינלאומי ניסה להתחרות על לקוחות פרטיים בישראל הייתה ב־2002, אז נכנס סיטיבנק האמריקאי לשוק הקמעונאי והחל להציע חשבונות עו"ש ושירותים בנקאיים למשקי בית. אלא שהניסיון היה קצר: כבר באותה שנה הקפיא הבנק את תוכניות ההתרחבות שלו, וב־2003 החל לצמצם את פעילותו הקמעונאית. מאז המשיכו בנקים בינלאומיים לפעול בישראל, אך התמקדו בעיקר בלקוחות עסקיים, במוסדות פיננסיים ובבנקאות פרטית ללקוחות אמידים, ולא בתחרות רחבה על משקי הבית.
הרישיון המותנה שקיבלה רבולוט הוא חלק ממהלך רחב יותר של בנק ישראל לפתיחת השוק לשחקנים חדשים. במסגרת מתווה הרישוי המדורג שגיבש הפיקוח על הבנקים, דרישות ההון והנזילות מותאמות לגודל הבנק ולהיקף פעילותו. החוק לקידום התחרות מאפשר לבנקים זעירים וקטנים גם להתחיל לפעול עם סל שירותים מצומצם, למשל תוך התמקדות בפיקדונות ובהלוואות.
בעיני המפקח על הבנקים, דני חחיאשוילי, ההחלטה של רבולוט להיכנס לשוק הישראלי מעידה על חוזקו של המשק, ומהווה בשורה גדולה לצרכנים בישראל. "אנחנו רואים פה קבוצה בינלאומית עם ניסיון עסקי מוכח בחו"ל, שמתרחבת והופכת להיות שחקן משמעותי בשווקים שונים בעולם", אמר לכלכליסט.
"מביאים תרומה אמיתית בתחום המט"ח"
בישראל רבולוט כבר מחזיקה ברישיון למתן שירותי תשלום מרשות ניירות ערך, שקיבלה עוד לפני שהחליטה להיכנס לפעילות בנקאית. עם זאת, היא לא הפעילה אותו ובחרה להתקדם במסלול הרישוי הבנקאי.
"משמעות ההחלטה שלהם ללכת בישראל על רישיון בנק, להבדיל מרישיון של נותן שירותי תשלום, היא שהם יכולים להציע סל מוצרים רחב יותר", אמר חחיאשוילי. לדבריו, הסל שתציע רבולוט כולל את רוב השירותים הפיננסיים שבנק יכול להציע בתחום הקמעונאות. "המוצר המוביל שלהם הוא תשלומים, תשלומים בחו"ל והעברות בחו"ל, אבל יהיו פה גם ניהול חשבון עו"ש, גם פיקדונות, גם פעילות ניירות ערך. אלה הדברים שצפויים להיות".
למרות יתרון הגודל, רבולוט אינה צפויה בהכרח להיות הזולה ביותר בכל מוצר בנקאי. השאלה המרכזית תהיה אם תצליח לתרגם את יתרונותיה הגלובליים לחדירה משמעותית לשוק הישראלי, שבו הלקוחות אינם ממהרים להחליף בנק
לדבריו, רבולוט אינה מתכננת בשלב זה להיכנס לשוק המשכנתאות. הרישוי המדורג מאפשר לחברה להתחיל בשירותים שבהם היא מזהה יתרון ולהרחיב את פעילותה בהמשך. במסגרת הליך קבלת הרישיון המותנה הציגה רבולוט לפיקוח על הבנקים תוכנית עסקית, והפיקוח קבע אבני דרך שעל החברה לעמוד בהן כדי לקבל רישיון ללא מגבלות. "אנחנו נראה אותם בישראל ממש בקרוב", אמר חחיאשוילי. "כדי לקבל את הרישיון בלי מגבלות, הם צריכים להשלים את התהליכים הנדרשים ולעמוד באבני הדרך הפיקוחיות שהגדרנו להם. בגדול, טווח של שנה יכול להיות סביר בשביל לעמוד בדברים האלה".
מתווה הרישוי המדורג גובש, בין היתר, בעקבות הניסיון שנצבר עם וואן זירו ובנק אש. לדברי המפקח, הפיקוח בחן את הקשיים שבהם נתקלו שני הבנקים הראשונים בבניית מודל עסקי ובהתחלת הפעילות. מנגד, עצם מתן הרישיונות לשחקנים חדשים כבר אילץ את הבנקים הוותיקים לבחון מחדש את המוצרים שהם מציעים, את המחירים ואת רמת השירות. "לראשונים זה יותר קשה, לאלה שיבואו אחרי אולי זה יהיה יותר קל", אמר חחיאשוילי.
אלון גלזר, סמנכ"ל בלידר שוקי הון, סבור שלרבולוט יש סיכוי למשוך לקוחות בישראל בזכות היתרון שלה בשירותי מט"ח. "הם מביאים תרומה אמיתית בתחום העברות מט"ח ותשלומים בחו"ל ועוד כמה דברים שבבנקים המסורתיים פחות חזקים בהם", אמר לכלכליסט.
חחיאשוילי אמר עוד כי הוא מעוניין לראות בישראל יותר בנקים קטנים, בדומה לשווקים שבהם כמה בנקים גדולים מרכזים את מרבית הפעילות, ולצדם פועלים שחקנים קטנים המציעים שירותים ייחודיים ומאתגרים את המודל הבנקאי מלמטה.
מבחינת רבולוט, המבחן יהיה אם תצליח להציע ללקוחות מוצר טוב שייתן להם סיבה להשתמש בשירותיה, כפי שעשתה בשווקים אחרים.


