













כשהריבית משנה כיוון מתחדד היתרון של שילוב מכשירי חוב בריבית משתנה CLO
שוק החוב מציע כיום תשואות אטרקטיביות - אבל הדרך ליהנות מהן הופכת מורכבת יותר. דווקא בסביבה הזו, ה-CLO חוזר למרכז הבמה
התשואות בשוק החוב נותרות אטרקטיביות, אך סביבת הריבית המשתנה מחייבת חשיבה אחרת. דווקא בנקודת הזמן הזו, ה-CLO מציע שילוב מעניין של תשואה, פיזור וחשיפה לאשראי בריבית משתנה.
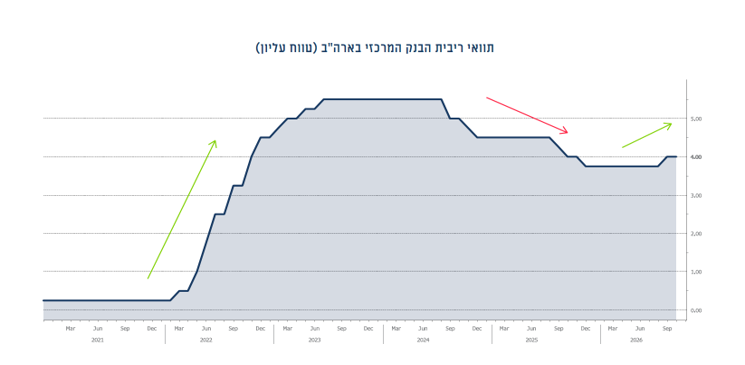
בתחילת 2026 ההנחה המרכזית בשווקים הייתה כי הריבית בארה"ב נמצאת לקראת ירידה. מאז, המציאות השתנתה באופן מהותי: במקום הורדות ריבית, אנו נמצאים לאחר העלאת ריבית אחת, והציפיות בשוק מצביעות על שלוש עד ארבע העלאות נוספות. המשמעות היא שסביבת הריבית הגבוהה אינה אירוע זמני, אלא עשויה להפוך למאפיין משמעותי של שוקי ההון בשנים הקרובות.
הפעם, בניגוד למחזור העלאות הריבית שלאחר הקורונה, התמונה הכלכלית אינה מצביעה על סטגפלציה או על האטה חריפה. הכלכלה האמריקאית ממשיכה לצמוח בקצב נאה, והציגה צמיחה של מעל 2% ברבעון השני של השנה. הצמיחה בכלכלה מעניקה לחברות יכולת טובה יותר להתמודד עם העלייה בעלויות המימון, באמצעות גידול בהכנסות ובתזרים.
גם נתוני החברות עצמם מחזקים תמונה זו. המשמעות היא שהחשש מפני פגיעה ביכולת החברות לשרת את החוב כתוצאה מעליית הריבית מתמתן, לפחות בשלב זה, כאשר השיפור ברווחיות ובתזרים מספק לחברות כרית להתמודדות עם עלויות המימון הגבוהות יותר.
עבור המשקיע, מדובר בדילמה משמעותית. מצד אחד, התשואות בשוק החוב נמצאות ברמות אטרקטיביות שלא נראו שנים. מצד שני, השקעה באג"ח בריבית קבועה חושפת את המשקיע להפסדי הון במקרה של עלייה נוספת בתשואות.
חודש ספטמבר המחיש את הסיכון הזה היטב: אג"ח קונצרניות בארה"ב רשמו הפסד הוני של כ־2.5%, בעוד שאג"ח ממשלת ארה"ב ל־10 שנים רשמה הפסד של כ־3.5%. כלומר, גם כאשר התשואה השוטפת גבוהה, עלייה בתשואות השוק עלולה לקזז חלק משמעותי ממנה ואף להוביל להפסד בתקופת ההשקעה.
יותם שלו, שותף-מנהל במור קרנות השקעה פרטיות מקבוצת מור בית השקעות
(צילום: יח"צ)
כאן נכנסת לתמונה הריבית המשתנה.
מכשירי חוב בריבית משתנה מאפשרים למשקיע ליהנות מסביבת ריבית גבוהה, תוך הפחתת החשיפה לסיכון המח"מ המאפיין אג"ח בריבית קבועה. אחד האפיקים המרכזיים הנהנים ממאפיין זה הוא אפיק ה-CLO. ה-CLO הוא מכשיר השקעה המאגד תיק של הלוואות לחברות, כאשר המשקיעים מקבלים תשלומי ריבית שוטפים מההלוואות הללו. מאחר שההלוואות בתיק הן בריבית משתנה, ההכנסה למשקיע מתעדכנת בהתאם לסביבת הריבית.
ה- CLO מגיע כיום לסביבת השוק הנוכחית לאחר תקופה מאתגרת. בשנתיים האחרונות, כאשר השווקים תימחרו מעבר למדיניות מוניטרית מקלה, האפיק סבל מיציאת כספים ומהעדפה של נכסים בריבית קבועה. אלא שכעת המגמה מתחילה להשתנות, וניתן כבר לזהות שינוי בזרימות ההון בשוק כשכספים מתחילים לעבור מאפיקי ריבית קבועה לאפיקי ריבית משתנה, ביניהם גם לאפיק ה-CLO.
הנתון המעניין במיוחד הוא התמחור היחסי. למרות השינוי בסביבת הריבית, מרווחי האשראי של ה-CLO נותרו רחבים משמעותית ביחס לאג"ח קונצרניות בדירוגים דומים.
לצד התשואה השוטפת והחשיפה לריבית משתנה, התמחור הנוכחי מצביע על פרמיה משמעותית שהמשקיע מקבל באפיק ה- CLO ביחס לחלופות בריבית קבועה. יש לציין כי הפער משקף, בין היתר, הבדלים במבנה ובסחירות בין המכשירים, ואינו מהווה פרמיה ללא סיכון.
לסיכום, לאחר תקופה ארוכה שבה ה-CLO סבל מתשואות חסר ומיציאת כספים, התנאים בשוק משתנים: כלכלה אמריקאית צומחת, שיפור ברווחיות החברות, ציפייה להמשך סביבת ריבית גבוהה ותמחור יחסי אטרקטיבי. כל אלו מציבים את אפיק ה-CLO, המציע שילוב של ריבית משתנה, תשואה שוטפת ומרווחי אשראי רחבים, כאלטרנטיבת השקעה נוחה במיוחד לסביבה הכלכלית הנוכחית.
כותב: יותם שלו, שותף-מנהל במור קרנות השקעה פרטיות מקבוצת מור בית השקעות.
האמור כולל התייחסות כללית לשוק ה-CLO ולאפשרות ההשקעה בו. חברות מקבוצת מור בית השקעות משקיעות או מנהלות השקעות בניירות ערך ונכסים פיננסים המוזכרים לעיל. האמור אינו תחליף לייעוץ מקצועי המתחשב בנתונים ובצרכים המיוחדים של כל אדם באופן פרטני.
לשם הזהירות, מובהר כי כל מידע אם וככל שניתן בקשר להצעת ניירות ערך הינו בגדר פרסום כללי וההשקעה בהם אינה מיועדת לציבור, אלא לעד 35 ניצעים במהלך תקופה של 12 חודשים עוקבים ו/או למשקיעים הנמנים על סוגי המשקיעים המפורטים בסעיף 15א(ב) והתוספת הראשונה לחוק ניירות ערך, תשכ"ח-1968 בלבד.
נתוני עבר אינם בהכרח משקפים ביצועי עתיד. האמור בכתבה מבוסס על מידע פומבי גלוי לציבור ועשוי להתבסס על הערכות ו/או אומדנים, שמטבע הדברים אפשר שיתבררו כחסרים, כבלתי מדויקים או בלתי מעודכנים.


