








השורה התחתונה
נפילה של 80% - ועדיין תשואה של פי 3: הפרדוקס הגדול של הקרנות הממונפות
המכשיר נחשב מסוכן להחזקה לאורך זמן בגלל איפוס תקופתי ותנודתיות. אבל בדיקה של קרנות בישראל ובארה"ב מגלה כי כשהשוק עולה לאורך זמן, המינוף עשוי דווקא לייצר תשואות חריגות
האמירה "אף אחד לא רוצה להתעשר לאט", מיוחסת לוורן באפט. באפט משקיע שוק ההון המפורסם ביותר בשלושת העשורים האחרונים, ביקש להסביר כי על המשקיעים להתאזר בזמן ובסבלנות ולבחון את ההשקעות שלהם לאורך זמן. זאת לעומת הטבע האנושי שבא לידי ביטוי באופן משמעותי בשוק ההון והוא לחפש אחרי קיצורי דרך שכוללות השקעה במניות ספוקליטיביות, תזמון השווקים, וחיפוש אחר טרנדים חמים. בתוך כך עוטים על עצמם החוסכים סיכונים מופרזים שפוגעים בהם, בעוד הדרך הבטוחה לבנות עושר אמיתי דורשת איפוק, ובעיקר לעבור דרך ארוכה ולא "סקסית".
באופן מפתיע, בדיקה שנעשתה לאחרונה בארה"ב בנוגע לקרן ממונפת על הנאסד"ק מראה כי גם בקרנות ממונפות, החזקה לאורך זמן של קרנות ממונפות והימנעות ממכירתן גם בעיתות משבר הועילה עם המשקיעים. כך השקעה בקרן TQQQ שמנסה לספק פי שלושה מהתשואה היומית של נאסד"ק 100, הראה כי 10,000 דולר שהושקעו בה בתחילת 2010 היו הופכים ל־2.5 מיליון דולר עד תחילת 2026. בדיקה שלנו העלתה שהתשואה עד אוקטובר 2026 כבר היה מביא את התשואה ליותר מ־36 אלף אחוז. כלומר היינו מגיעים ל־4 מיליון דולר. אלא שבדרך היה צריך המשקיע לשרוד נפילה של יותר מ־80%. השקעת 10 אלף דולר בקרן שעוקבת באופן רגיל על פני הנאסד"ק באותו הזמן הניבה רווח בסך של "רק" 261 אלף דולר.
בישראל ישנן קרנות סל ממונפות וקרנות עוקבות ממונפות ואף קרנות נאמנות מנוהלות ממונפות שאינן מנוטרלות מט"ח. באופן רחב, הקרנות הממונפות מנהלות כמעט 4 מיליארד שקל. מדובר בסכום נמוך של פחות מחצי אחוז מתוך ענף קרנות הנאמנות, הענף העיקרי לחיסכון לטווח קצר, אך קשה, שתמיד מרכז תשומת לב רבה בגלל השינויים החדים בו.
לקרנות נאמנות וקרנות סל ממונפות יצא לאורך השנים מוניטין שלילי, בעיקר משום שהן נתפסות כמכשיר שאינו מתאים למשקיע לטווח ארוך. הסיבה המרכזית למוניטין השלילי היא שהמינוף שלהן מתאפס בתדירות קבועה, יומית או חודשית, ולכן התשואה המצטברת אינה פשוט "פי שניים" או "פי שלושה" מתשואת המדד.
מחקרים שונים שנעשו על שוק המניות האמריקאי הראו כי ככל שאופק ההשקעה מתארך, התנודתיות והאיפוס התקופתי עלולים ליצור פער גדול בין ביצועי הקרן לבין המכפיל הנקוב שלה. בשוק תנודתי במיוחד, התנודתיות עלולה לשחוק את ההשקעה גם אם המדד עצמו מסיים את התקופה בשינוי מתון בלבד והיא כלל אינה מיועדת לאנשים בעלי לב חלש.
כלומר, המוניטין השלילי נובע בעיקר מכך שמדובר במוצר הרבה פחות אינטואיטיבי מקרן רגילה שגם אם החזקתה התרחשה בתזמון של טרם ירידות, לבסוף היא אמורה לפצות את המשקיעים לאורך זמן. בקרנות הממונפות המתמטיקה עובדת אחרת. לדוגמה, אם קרן ממונפת העוקבת אחרי המדד נרכשה טרם ירידה של 30% היא תביא את הקרן הממונפת לירידה של 90%. כדי להחזיר את ההפסדים הקרן הממונפת תצטרך לעלות 900% עד לנקודת השוויון. בהתאם, השינויים החדים בטווח הקצר קובעים כי אפקט תשואה משולשת אינו יכול להישמר לאורך זמן. כלומר קרן שמבטיחה תשואה יומית משולשת על מדד לא תעניק תשואה משולשת בטווח של שנה והפערים הולכים ומתרחבים ככל שטווח המדידה ארוך יותר.
מינוף אינו בהכרח הורס
זו אחת הסיבות שגם רגולטורים בארה"ב הזהירו לאורך השנים מפני החזקה ממושכת של מוצרים ממונפים מבלי להבין את מנגנון האיפוס ואת התלות במסלול התשואות. עם זאת, התופעה הזו מתועדת היטב במחקרים אקדמיים. לדוגמה, מחקר של ז'ון וואנג (Jun Wang), ליי לו (Lei Lu) וג'ה שאנג (Ge Zhang), שפורסם ב־2012 ב־Financial Services Review אומר שמינוף אינו בהכרח "הורס" תשואה לאורך זמן. בשוק עולה ורציף, שבו התשואה החיובית חזקה מספיק ביחס לתנודתיות ולעלות המימון, המינוף יכול דווקא להעצים מאוד את אפקט הריבית דריבית שנצברת לאורך זמן.
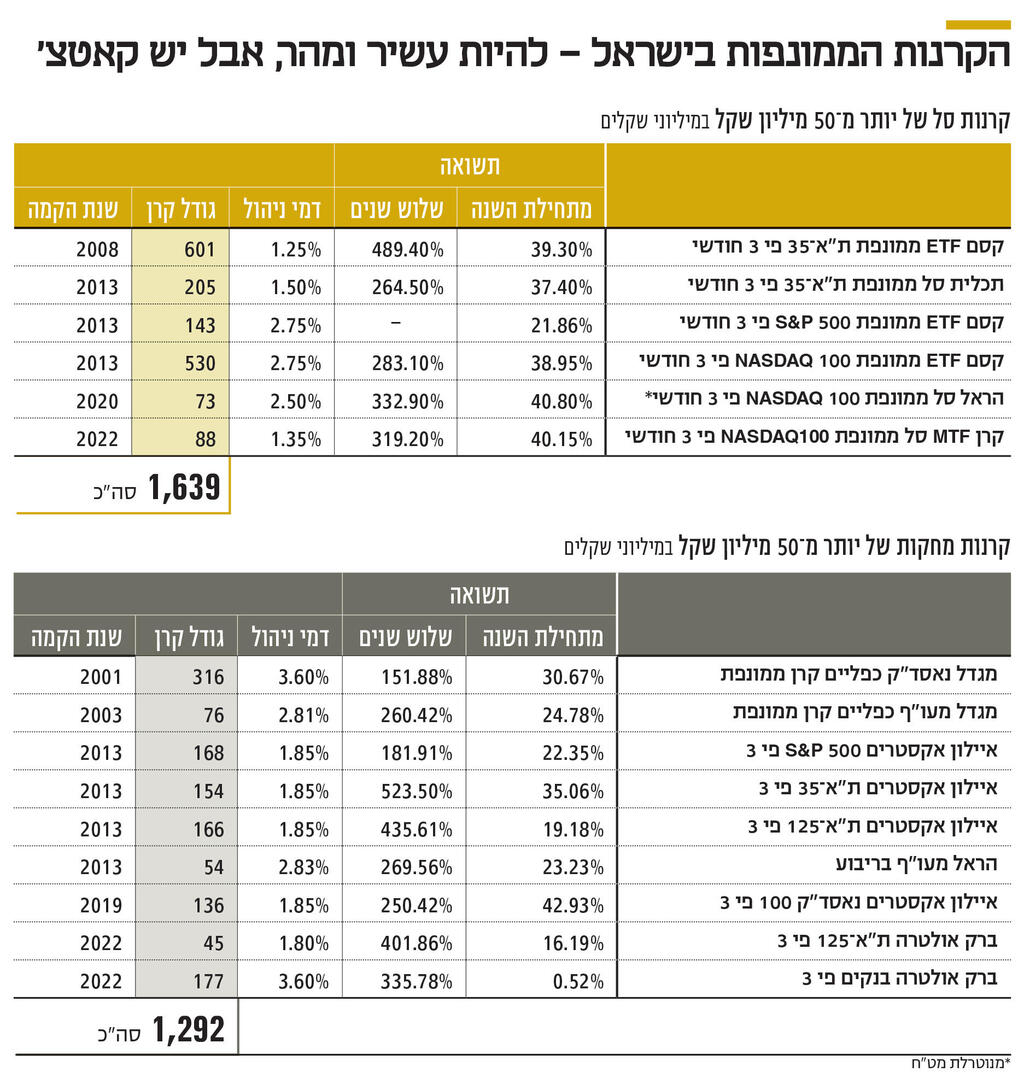
הטבלה המצורפת של הקרנות הישראליות (שכוללת רק קרנות עם נכסים הגדולים מ־50 מיליון שקל ועם טווח זמנים העולה על 3 שנים) ממחישה היטב את הפרדוקס של המינוף. מצד אחד, מי שהחזיק בקרנות הממונפות על מדדי תל אביב בשלוש השנים האחרונות נהנה מתשואות של מאות אחוזים, עד יותר מ־500% בקרן ממונפת פי שלושה על ת"א־35. מצד שני, הפערים הגדולים בין הקרנות ובין תקופות המדידה מראים מדוע אי אפשר להתייחס אליהן כאל גרסה פשוטה של המדד עם "פי שניים" או "פי שלושה" תשואה. התוצאה תלויה מאוד במסלול שעבר השוק, בתנודתיות ובתדירות האיפוס של המינוף. לכך מתווספים דמי ניהול גבוהים יחסית, שמגיעים בחלק מהמקרים ל־3.6% בשנה.
מעניין לציין כי הקרנות הממונפות הגדולות הן קסם ETF ממונפת ת"א־35 פי 3 חודשי שמנהלת 600 מיליון שקל וקרן קסם ETF ממונפת NASDAQ 100 פי 3 חודשי שמנהלת 530 מיליון שקל.
בבחינה של תקופות ממושכות יותר, ההשוואה נעשית מעניינת מאוד. מגדל נאסד"ק כפליים, שהוקמה בנובמבר 2000, נסחרת כיום במחיר פדיון של כ־1,815 נקודות לעומת מחיר בסיס של 100, כלומר תשואה מצטברת של כ־1,715% מאז ההשקה. מגדל מעו"ף כפליים, שהוקמה ביוני 2003, עלתה מכ־100 נקודות לכ־1,426 נקודות, תשואה מצטברת של כ־1,326%. גם בקרנות הצעירות יותר של איילון התמונה דומה: קרן S&P 500 פי 3, שהוקמה באפריל 2013, הגיעה לכ־2,212 נקודות, ואילו קרן נאסד"ק 100 פי 3, שהושקה ב־2019, הגיעה לכ־703 נקודות. הנתונים האלה אינם מבטלים את הסיכון שבהחזקה ממונפת, אבל הם כן מראים שבשוקי מניות שנהנו לאורך שנים ממגמת עלייה חזקה, המינוף לא בהכרח "נשחק" ולעיתים הוא יצר תשואה מצטברת חריגה מאוד.
בפער קטן מהמדד
הדוגמה המקומית ממחישה היטב גם את השחיקה האפשרית במינוף לאורך זמן. מגדל מעו"ף כפליים, שהוקמה ביוני 2003, עלתה מאז ב־1,326%. באותה תקופה מדד ת"א־25, שהפך בהמשך לת"א־35, עלה בכ־1,182%. כלומר הקרן הממונפת אכן עקפה את מדד הייחוס, אבל בפער קטן יחסית ודאי לא קרוב לפי שניים מהתשואה המצטברת. זו המחשה קלאסית לכך שמינוף תקופתי אינו שקול להכפלה פשוטה של תשואת המדד לאורך עשרות שנים, בעיקר בגלל תנודתיות, איפוס המינוף ודמי ניהול.
הדוגמה מחו"ל נראית אחרת. מגדל נאסד"ק כפליים, שהוקמה בסוף נובמבר 2000, עלתה מאז בכ־1,715%, בעוד שמדד נאסד"ק 100 עלה בתקופה המקבילה בכ־1,064%. גם כאן הקרן לא ייצרה פי שניים מתשואת המדד, אבל היא כן יצרה יתרון משמעותי מאוד לאורך כמעט 26 שנה.


