








עוד מקל בגלגלים של מיה דיינמיקס: שיתוף הפעולה עם אלתא הסתיים
אחרי שהוביל לציפיות גבוהות, שיתוף הפעולה של יצרנית כלי התחבורה החשמליים והחברה הביטחונית מסתיים בקול ענות חלושה - שלושה שבועות לאחר סיום ההתקשרות עם קבוצת מאיר. מניית מיה דיינמיקס צנחה ב-64% מתחילת השנה, ותשואת האג"ח מגיעה ל-40%
באפריל אשתקד, לאחר שהודיעה על שת"פ עם אלתא, החברה הבת של התעשייה האווירית שעוסקת בתחום האלקטרוניקה הצבאית, זינקה מניית מיה דיינמיקס ב-27%. העלייה היומית השלישית בשיעורה של מניית החברה בשלוש השנים האחרונות. אולם שנה וחצי מאוחר יותר השת"פ מסתיים בקול ענות חלושה.
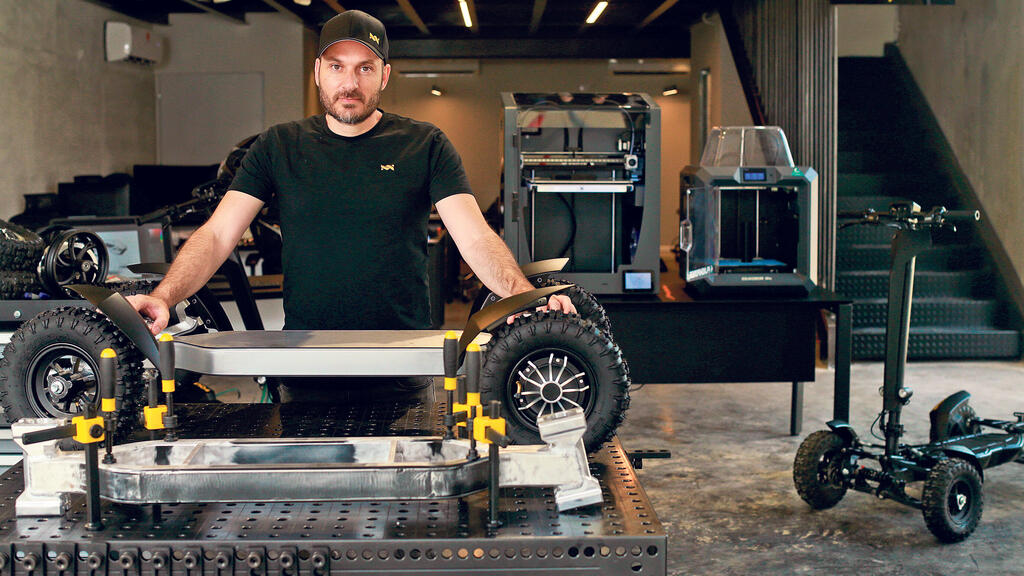
מיה דיינמיקס שפועלת בתחום המיקרו מוביליטי, מפתחת כלי תחבורה חשמליים קטנים בעלי ארבעה גלגלים. השת"פ עם אלתא סימל עבור המשקיעים מעין תו איכות לפועלה של החברה - לאחר שחברה כדוגמתה של אלתא בחרה לפעול עימה במשותף, והיה אמור לאפשר למיה דיינמיקס חדירה יעילה לשוק הביטחוני.
במסגרת השת"פ אלתא הייתה אמורה להיכנס כשותפה בחברה בת של מיה דיינמיקס בשם מיה רובוטיקס, ולהוביל את פיתוח מערכות השליטה מרחוק והאבזור של רובוט מייצורה של חברת המיקרו מוביליטי שייועד למשימות ביטחוניות. כאשר אלתא הייתה אמורה לשמש כמשווקת הבלעדית שלו והתחייבה למכירות של לא פחות מ-1,000 רובוטים בשלוש שנים. במקביל היא קיבלה אופציות לרכישת 50% ממניות החברה הבת, למימוש עד אפריל הקרוב. סה"כ בהשקעה מצדה של אלתא של מיליון דולר, מהם 30% לטובת פיתוח שני אבי הטיפוס של הרובוט – פיתוח שעדיין נמשך, ו-70% שהיו אמורים לעבור בעת מימוש האופציות.
אולם, בדומה לאכזבות שרשמה מיה דיינמיקס מציפיות הצמיחה שלה בשוק האמריקאי, גם השת"פ עם אלתא הסתיים באופן מאכזב. בסיכום המחצית הראשונה של 2026 דיווחה החברה על מגעים עם אלתא לצמצום היקף הבלעדיות בהסכם ביניהן, והבוקר (ראשון), שנה וחצי לאחר ההתקשרות עימה, הודיעה מיה דיינמיקס על סיומה המוחלט. כאשר האופציות שאלתא קיבלה בוטלו במקביל לביטול הבלעדיות שניתנה לה לשיווק הפלטפורמות הרובוטיות ולוויתור של החברה על ההכנסות שמגיעות לה מאלתא בגין המשך פיתוח אבי הטיפוס.
סיום ההתקשרות עם אלתא מגיע שלושה שבועות אחרי דיווח אחר של החברה על סיום התקשרות עם גוף גדול אחר ששיווק את מוצריה עד כה, קבוצת הרכב מאיר. מאיר, שבבעלות משפחות שחר וקז שמייבאת ומשווקת בישראל בין היתר את רכבי וולוו והונדה, שימשה, מאז 2022, כמשווקת הבלעדית של מוצריה של מיה דיינמיקס בישראל. שיווק שהניב עבור מיה דיינמיקס הכנסות של 6.1 מיליון שקל ב-2025, ומהווה את יעד המכירות השני בהיקפו עבור החברה. זאת, אחרי ארה"ב, שבה הגיעו המכירות ל-7.6 מיליון שקלים.
בחברה ציינו את סיום ההתקשרויות עם מאיר ועם אלתא לחיוב, ככזה שיאפשר לה גמישות רבה יותר בשיווק מוצריה. אולם גמישות זו, אם אכן תתקיים, מגיעה כאשר מצבה של החברה אינו חיובי. בדומה למכירות בארה"ב, במחצית הראשונה של 2026 נרשמה נפילה באלו בישראל והחברה רשמה הפסד מפעילות השיווק המקומית שלה של כ-40 אלף שקל. כאשר סה"כ מכירותיה הסתכמו בתקופה זו ב-358 אלף שקל בלבד, לעומת 2.7 מיליון שקל בתקופה המקבילה אשתקד, וההפסד בשורה התחתונה העמיק מ-4.7 מיליון שקל ל-10.3 מיליון. ובחברה הציגו קשיים דווקא בייצור ובפיתוח שהשפיעו לרעה על המכירות.
הצניחה במכירות הגיעה דווקא לאחר שיפור בהן ב-2025, שהסתיימה עם הכנסות של 18.6 מיליון שקל, בעלייה של 24% מקודמתה. אך עם הפסד בשורה התחתונה שהגיע ל-7.6 מיליון שקל.
תוצאות אלה רחוקות מרחק רב מאוד מתחזית ההכנסות שאותה הציגה בסיכום המחצית הראשונה של 2025, להכנסות של 30 מיליון שקל ב-2025 ולכאלו של 75 מיליון שקל ב-2026. וסה"כ, החל מ-2022, שנתה הראשונה כחברה ציבורית, הפסדיה, בנטרול ההוצאות לרישום למסחר, מצטברים לכ-40 מיליון שקל.
מיה דיינמיקס, שהחלה להיסחר ביוני 2022 לפי שווי של 198 מיליון שקל והגיעה בינואר השנה לשווי שיא של 268 מיליון שקל נסחרת כיום בשווי של 84 מיליון שקל בלבד. זאת לאחר נפילה של 64% בשער המניה מתחילת השנה, לעומת כזו של 12% שנרשמה במדד ת"א צמיחה שבו היא נכללת. סדרת האג"ח שאותה הנפיקה ביולי אשתקד, ובמסגרתה גייסה 40 מיליון שקל, אמורה להיפרע בדצמבר 2029, ונסחרת בתשואה לפדיון של 40% שמשקפת חוסר אמון בשוק בדבר יכולת הפירעון שלה.


