











בלעדי
קרנות הגידור מנהלות כבר 21.5 מיליארד דולר אך מתקשות לגייס כסף חדש
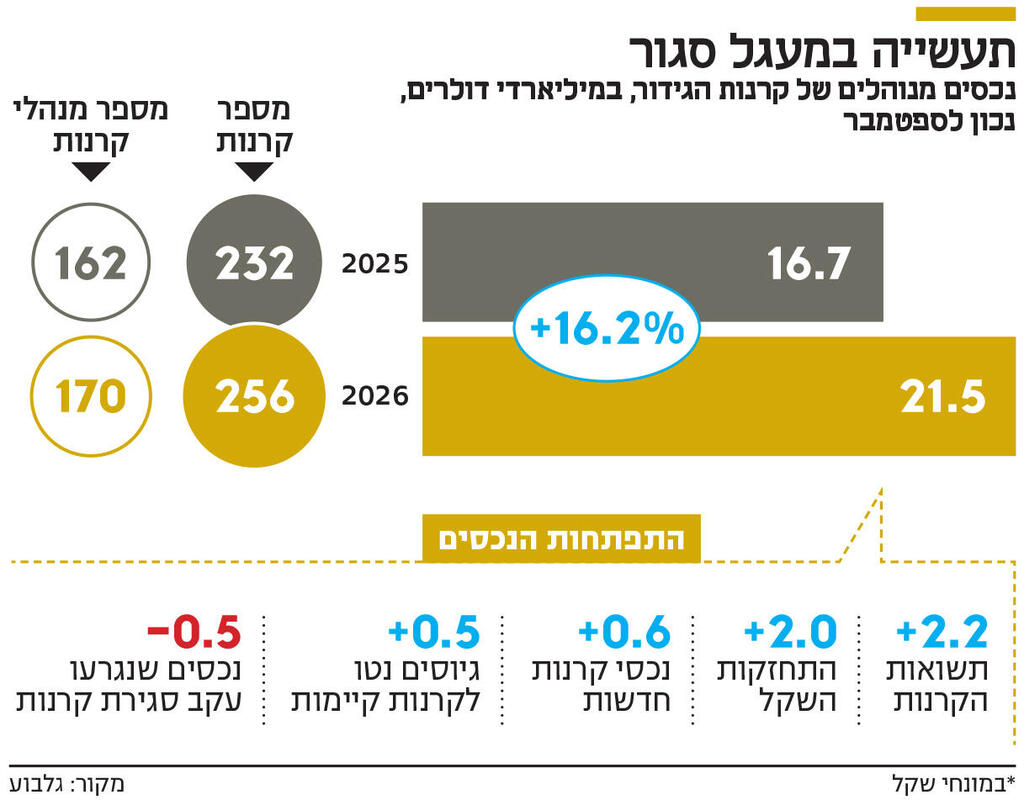
קרנות הגידור בישראל צמחו בספטמבר ב־16% לעומת החודש המקביל ב־2025, אבל חצי מיליארד דולר חדשים, שנוספו לנכסים שלהן, קוזזו בסכום דומה שנגרע בגלל סגירת קרנות. עיקר הצמיחה בהיקף הנכסים - 2.2 מיליארד דולר - הגיע מתשואות ההשקעה, וסכום דומה נוסף כתוצאה מהתחזקות השקל לעומת הדולר
ענף קרנות הגידור בישראל ממשיך לצמוח. היקף הנכסים המנוהלים בקרנות הגידור הנזילות הגיע בסוף ספטמבר 2026 ל־21.5 מיליארד דולר לעומת 16.7 מיליארד דולר שנה קודם לכן, עלייה של 29%. עם זאת, במונחים שקליים הצמיחה הייתה מתונה יותר והסתכמה ב־16.2%, בעיקר בשל התחזקות השקל מול הדולר. מספר הקרנות בענף גדל בתוך שנה ב־10%, מ־232 קרנות ל־256, ומספר מנהלי הקרנות עלה מ־162 שחקנים ל־170.
אלא שרוב הצמיחה בהיקף הנכסים לא נבע מהזרמת כספים חדשים מצד משקיעים. לפי הסקירה, כ־2.2 מיליארד דולר מהגידול נבעו מהתשואות שהשיגו הקרנות במהלך השנה, וכ־2 מיליארד דולר נוספים נבעו מהתחזקות השקל, שהגדילה את השווי הדולרי של הנכסים המנוהלים. לעומת זאת, ההזרמות נטו לקרנות קיימות עמדו על כ־500 מיליון דולר בלבד. קרנות חדשות הוסיפו לענף נכסים בשווי של כ־600 מיליון דולר, בעוד סגירת קרנות גרעה ממנו כ־500 מיליון דולר. מאחר שזו הפעם הראשונה שבה גלבוע מבדל את הצמיחה בנכסים, לא ניתן לקבוע האם חל שינוי משמעותי משנת 2025 בנוגע לקצב כניסת הכספים. כן ניתן לקבוע כי קצב כניסת הכספים לקרנות גידור הוא 3% בשנה. קצב נמוך משמעותית מקצב הפקדת ההון בקופות הגמל וקרנות הפנסיה שעולה על 10%.
אריאל בינו, מנכ"ל ומייסד גלבוע קרנות גידור הסביר כי: "זו הייתה שנה סטטית יחסית, בקרנות הגדולות ובקרנות הקטנות. אבל מתחילים לראות שינוי, יש פתאום כסף גדול, רואים מוסדיים מתחילים להיכנס ויש כסף מחו"ל שנכנס". לדבריו, מנהלי השקעות חדשים מחו"ל נמצאים בשלבים של הקמת קרנות בישראל והשפעתם תורגש בנתוני השנה הבאה.
הנתונים עולים מסקירה שנתית שערכה גלבוע קרנות, המתמחה בהשקעות אלטרנטיביות, בעיקר בקרנות גידור ובקרנות המשקיעות בקרנות גידור. החברה פועלת בתחום בחירת מנהלי השקעות וקרנות ובניית חשיפה לאסטרטגיות השקעה שונות. ממצא בולט בסקירה הוא הריכוז הגבוה של השקעות קרנות הגידור בישראל. אף שקרנות גידור מזוהות עם מגוון רחב של אסטרטגיות השקעה ופעילות בשווקים הבינלאומיים, 77% מהנכסים שלהן מושקעים בישראל, לעומת 73% שנה קודם לכן. 23% בלבד מהנכסים מושקעים בחו"ל. גם בחלוקה לפי אסטרטגיות בולטת ההעדפה לשוק המקומי: 53% מהנכסים מנוהלים באסטרטגיות המתמקדות במניות ישראליות, 16% באסטרטגיות משולבות, 15% באג"ח ו־14% במניות בחו"ל.
לדברי בינו, מנהלי הקרנות הישראליים מתמקדים בשוק שהם מכירים היטב ובו הם מאמינים שביכולתם לייצר תשואה עודפת. להערכתו, יצירת תשואה עודפת במניות בחו"ל היא משימה מאתגרת יותר עבורם. עם זאת, לדבריו, "כניסתם של מנהלי השקעות זרים והקמת קרנות חדשות בישראל עשויות להגדיל את החשיפה לשוקי חו"ל בשנים הבאות".
דפוס הפעילות בענף מזכיר את החלוקה המסורתית בענף קרנות הנאמנות בישראל, שבו השקעה אקטיבית במניות מקומיות תופסת מקום מרכזי, בעוד שחלק ניכר מהחשיפה למניות בחו"ל נעשה באמצעות קרנות מחקות וקרנות סל. ההבדל הוא שבקרנות הגידור מנהלי ההשקעות יכולים להשתמש במגוון רחב יותר של כלים ואסטרטגיות, לרבות מכירה בחסר, גידור ומינוף. 81% מהנכסים בענף מגיעים ממשקיעים פרטיים, לעומת 19% מגופים מוסדיים. גם משקלם של המשקיעים הישראלים גדל ל־93% מהנכסים, לעומת 88% שנה קודם לכן וחלקם של הזרים ירד בהתאם מ־12% ל־7%.
"חרף כל מה שקורה במדינה והאווירה הזאת של יוצאים ומוציאים כסף, דווקא אנחנו רואים שיש יותר פמילי אופיסס שיגדילו מאשר שיקטינו חשיפה לישראל", אומר בינו. לדבריו, ממצאי הסקר מלמדים כי התיאבון להשקעות בישראל לא נעלם. 20% מהפמילי אופיסס שהשתתפו בסקר מתכננים להגדיל את השקעותיהם בישראל בשנה הקרובה, לעומת 12% שמתכננים לצמצם אותן ו־68% שלא מתכננים שינוי.
קרנות הגידור משכו בשנה האחרונה את תשומת הלב של חברות הביטוח ובתי ההשקעות, שמבקשים להרחיב את פעילותם בתחום. כך IBI רכש 50% מחברת הניהול של קרן הגידור פלוטוס תמורת כ־15 מיליון שקל, מיטב רכש את השליטה בחברת הניהול של טריו תמורת כ־30 מיליון שקל והראל רכשה את קרן טוליפ תמורת סכום דומה. העסקה הבולטת ביותר היתה של מנורה מבטחים, שהודיעה באוגוסט על רכישת 40% מחברת קרנות הגידור אג'יליטי לפי שווי של חצי מיליארד שקל. הרציונל מאחורי העסקאות הוא פוטנציאל הרווחיות הגבוה של ענף קרנות הגידור, במיוחד בתקופות של גאות בשווקים. בעוד שבקרנות נאמנות מסורתיות ההכנסות מבוססות בעיקר על דמי ניהול הנגזרים מהיקף הנכסים, בקרנות גידור נהוג לגבות דמי ניהול של 1%–2% בשנה, לצד דמי הצלחה שעשויים להגיע לכ־20% מהרווחים. עבור המוסדיים מדובר בהזדמנות להוסיף מנוע צמיחה רווחי, בעוד שמנהלי קרנות הגידור מקבלים גישה למערכי השיווק וההפצה של הגופים הגדולים, שיכולים לסייע להם להגדיל את היקף הנכסים המנוהלים.


