






הצינורות של קבוצת גאון הזרימו אותה לשווי של מיליארד שקל
שינוי השליטה – ובעיקר קפיצה בביצועים שנסמכת על תחום פעילות בצמיחה, הביאו להתלהבות המשקיעים עד לשווי השיא בשבוע האחרון
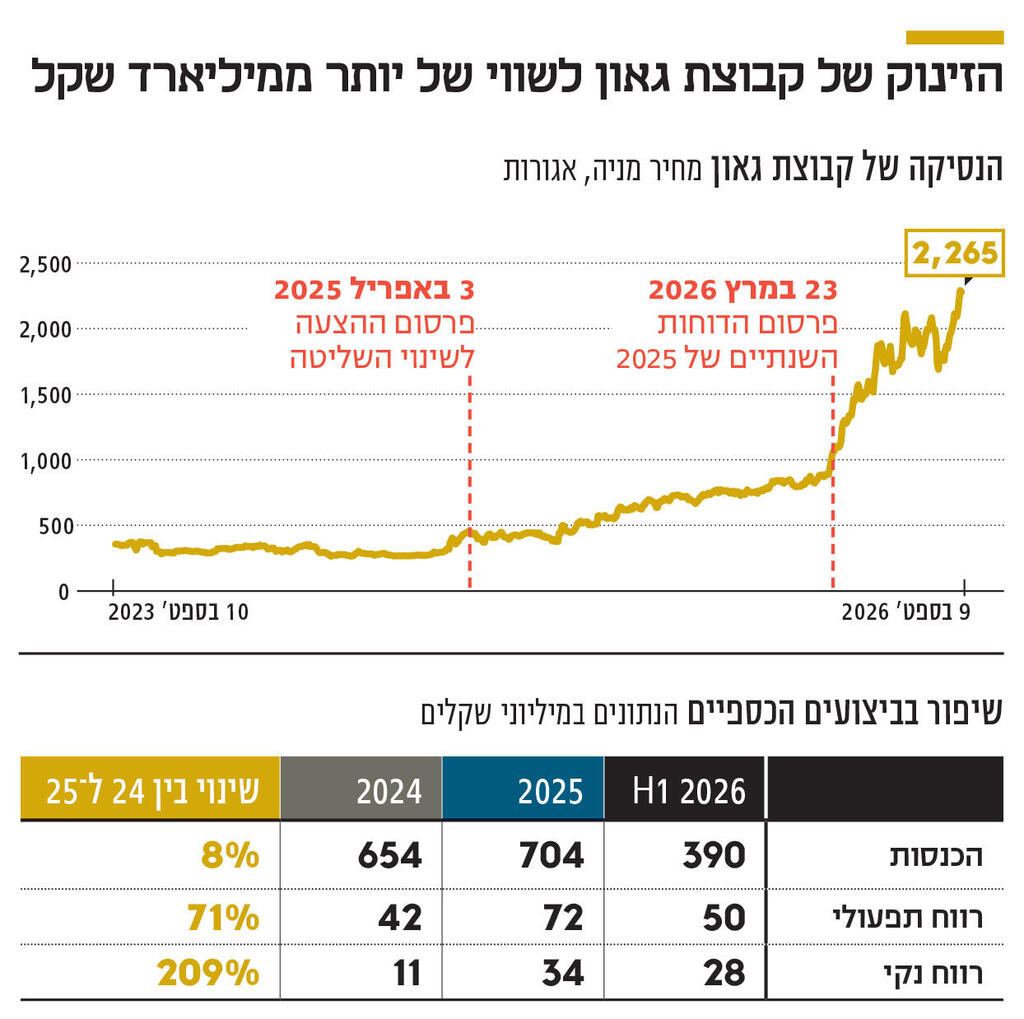
עד לתחילת השנה שעברה נחשבה קבוצת גאון, שהייתה אז בשליטת קרן ויולה, לאחת החברות המאכזבות בבורסת ת"א. בשלוש השנים שבין אפריל 2022 לאפריל 2025 מנייתה ירדה ב־52%, בזמן שהמשקיעים בה ראו את מדד ת"א 125 עולה ב־16%. אולם, שינוי במגמה ותחילת מסע של עליות בשער המניה החל מתרחש במקביל לתהליך שינוי השליטה בחברה באפריל אשתקד, והתעצם במיוחד במחצית השנה האחרונה. קבוצת גאון, שנסחרה בסוף מרץ 2025 בשווי של פחות מ־200 מיליון שקל, חצתה לראשונה בשבוע שעבר (7 בספטמבר) את רף 1 מיליארד השקלים בשווי השוק שלה.
קבוצת גאון, שהחלה את דרכה ב־1951, נרכשה בשנת 2000 על ידי איש העסקים בני גאון, והחל מ־2013 הייתה בשליטתה של קרן ויולה. באפריל 2025 הובילו עופר גלבוע, בעלי חברת הובלת המטענים צ'אלנג' איירליינס (לשעבר קאל) ומנכ"ל החברה גיא רגב, מהלך לשינוי השליטה בה, עת רכשו 77% ממניותה של גאון אחזקות שקבוצת גאון היא החזקתה העיקרית (68.5%).
החברה, שאותה מנהל רגב מ־2014, עוסקת בייצור תשתיות הולכה, בעיקר צינורות פלדה ופלסטיק, שמיועדים להולכת מים, דלק וגז – תחום הפעילות המרכזי שהניב ב־2025 הכנסות של 487 מיליון שקל, 69% מסך ההכנסות השנתי. עיסוקה העיקרי הוא בייצור צנרת פלדה להולכת מים וביוב, שהיה אחראי ל־27% מהכנסותיה ב־2025 (252 מיליון שקל). כאשר חברת מקורות היתה הלקוח העיקרי עם 22% מסך ההכנסות השנתיות, והחברה היא הספקית היחידה של צינורות בקוטר רחב עבורה.
החברה גם מבצעת עבודות בתחום תשתיות ההולכה, כולל כניסה לתחום המערכות הפניאומטיות וזכייה בשני מכרזים אשתקד והשנה. כאשר בתחום זה היא נהנית מיתרון בזכות היותה יצרנית החומרים. בנוסף היא עוסקת במכירה ושיווק של מוצרים בתחומי ההולכה והצנרת ומוצרים לבית, כולל מוצרי אמבט, מטבח, השקייה וגינון, הן לקבלנים, חברות בנייה ורשויות שונות, והן ללקוחות פרטיים.
החברה נהנית מגידול האוכלוסייה שדורש השקעה בתשתיות הולכת המים והביוב, כפי שזה בא לידי ביטוי בתוכניות פיתוח נרחבות של מקורות ותאגידי המים השונים. במקביל, פרויקטי התשתיות הנרחבים שמבוצעים ומתוכננים, בהם קווי הרכבת הקלה בירושלים ובגוש דן ובעיקר פרויקט המטרו, צפויים להביא לפרויקטים מקבילים להעתקת ושדרוג תשתיות ההולכה. בנוסף, היא מקווה ליהנות מעלייה בביקושים למערכות להולכת גז, הן לאספקה מקומית והן הולכה לייצוא, ופועלת לשם כך לקבלת אישור ספק מאושר מצידה של נתג"ז (החברה הממשלתית נתיבי גז טבעי שאחראית על מערכת הולכת הגז הטבעי בישראל).
את 2025 היא סיימה עם הכנסות של 704 מיליון שקל, שיפור של 8% לעומת 2024. זה לווה בשיפור חד ברווחיות התפעולית, מ־6.4% ל־10.2%, במיוחד בתחום התעשייה. בעקבות כך הרווח התפעולי קפץ ב־71% ל־72 מיליון שקל ואחריו הרווח הנקי שמיוחס לבעלי המניות שילש עצמו מ־11 מיליון שקל ב־2024 ל־34 מיליון שקל. מגמה דומה נרשמה גם במחצית הראשונה של 2026, עם עלייה של 11% בהכנסות ל־390 מיליון שקל, עלייה של 32% ברווח התפעולי ל־50 מיליון שקל ושל 56% ברווח הנקי שיוחס לבעלי המניות ל־28 מיליון שקל.
יניר דביר, אנליסט ראשי בקרן הגידור ארביטראז' ואליו, התייחס בשיחה עם כלכליסט לביצועי החברה ולקפיצה באמון המשקיעים בה. "ההבנה של השוק את החברה והעלייה בהיקפי הפעילות שלה היתה בעיקר סביב פרסום הדו"ח השנתי של 2025, בחודש מרץ השנה. אז החברה דיווחה על צבר הזמנות של כמיליארד שקל, כמעט כפול מהתקופה המקבילה אשתקד ומהשנים האחרונות". כאשר עד לסוף יוני זה המשיך לעלות עד ל־1.1 מיליארד שקל. "בדו"חות הרבעון השני של 2026 ראינו ביטוי של הצבר שהחל להתממש ובהתאם החברה הציגה שיפור חד בשורת הרווח הנקי לבעלי המניות, שעלה מ־8 מיליון שקל בממוצע בכל אחד מהרבעונים ב־2025 (נתון שלכשעצמו היווה שיפור ביחס לרבעונים המקבילים בשנה הקודמת), ל־16 מיליון שקל". זאת למרות שהחברה נפגעה מהשפעות המלחמה עם איראן ואף רשמה ברבעון הוצאות גידור מט"ח חד־פעמיות שפגעו בה.
דביר הוסיף כי במבט קדימה, צבר ההזמנות מספק לחברה מנוף תפעולי חיובי בזמן שמפעליה עוד רחוקים מניצול מרבי של כושר הייצור. כמו גם הוא התיחס לפוטנציאל שבכניסה לתחום הולכת הגז, בו לדבריו לחברה אין מתחרים בשוק המקומי, וכן לצמיחה במגזר הביצוע, כולל בתחום הפניאומטי, שגם בו התחרות מצומצמת יחסית.


