

הטבות ביד אחת, גזירות ביד השנייה: מי הרוויח ומי הפסיד ממדיניות המס של הממשלה?
ניתוח השינויים במיסוי בשנים 2024–2026 מגלה כי הורים לפעוטות המשתכרים 20–30 אלף שקל בחודש הרוויחו עד 16,200 שקל, בעוד רווקים ובעלי שכר נמוך יצאו מופסדים. וזה עוד לפני שמביאים בחשבון את העלאת המע"מ ל-18%, ששחקה גם את ההטבות שקיבלו המרוויחים
זיגזג מסורבל - כך אפשר להגדיר את מדיניות הממשלה בכל הנוגע לנטל המס על הציבור העובד. הממשלה החלה את דרכה בהרחבת הטבות מס, בהמשך צמצמה הטבות אחרות, ובשנתה האחרונה שבה להעניק הקלות נוספות. חלק מהזיגזג מוצדק: השלכות המלחמה חייבו צמצום תקציבי, גם אם הממשלה עצמה כשלה בהצבת דוגמה אישית, בין היתר באמצעות צמצום מספר המשרדים וויתור על כספים קואליציוניים. אולם חלקו האחר נובע ממדיניותו הפופוליסטית של שר האוצר בצלאל סמוטריץ', שלכדה חלק מהציבור העובד בתנועת מלקחיים כואבת: מצד אחד, המע"מ עלה ל-18% לצד התייקרויות בחשמל, במים ובארנונה. מצד שני, ההכנסה נטו שאמורה לממן את ההתייקרויות הללו נשחקה. ניתוח של השינויים בהכנסות משקי הבית לאורך שנות כהונת הממשלה מפרק את המהלכים לשלושה שלבים ומציג את השפעתם המצטברת על הכיס.
שלב 1: מורידים מיסים להורים עובדים (2024)
הקדנציה נפתחה בניסיון לתרגם את הבטחת הבחירות הפופולרית של "חינוך חינם מגיל 0 עד 3" למדיניות תקציבית. אף שהתוכנית שהציגו נתניהו וסמוטריץ' באפריל 2023 לא העניקה חינוך חינם, המהלך המשמעותי ביותר שיושם במסגרתה מתחילת 2024 היה סיוע כלכלי באמצעות מערכת המס: תוספת של שתי נקודות זיכוי לכל הורה עובד בגין פעוט בגילי שנה עד שנתיים.
ההטבה אפשרה להורים עובדים לחסוך עד 5,808 שקל בשנה. מי שהיה זכאי למלוא התוספת בכל אחת משלוש שנות המס 2024–2026 יכול היה ליהנות מחיסכון מצטבר של עד 17,424 שקל, בתנאי שחבות המס שלו גבוהה מספיק כדי למצות את ההטבה. ואולם, נקודות זיכוי מועילות רק למי שמשלם מס הכנסה, ולכן הנהנים העיקריים מהן הם בעלי שכר בינוני ומעלה.
כך למשל, גבר שכיר המשתכר 7,500 שקל בחודש, ולו פעוט בגיל שנה עד שנתיים, נהנה עוד לפני הרחבת ההטבה מנקודות זיכוי שקיזזו את מלוא חבות המס שלו. לכן, גם לאחר תוספת נקודות הזיכוי, שכרו נותר פטור ממס הכנסה והוא לא נהנה מגידול בנטו. כדי ליהנות מתוספת נקודות הזיכוי, אותו אב נדרש להשתכר שכר גבוה מספיק כדי שתיוותר לו חבות מס לאחר קיזוז נקודות הזיכוי שכבר היו ברשותו. כדי למצות את מלוא ההטבה, בסך 5,808 שקל בשנה, נדרשת הכנסה גבוהה עוד יותר. התוצאה: עובד המשתכר 7,500 שקל בחודש לא קיבל אפילו שקל אחד נוסף לנטו בזכות נקודות הזיכוי, ולכן לא נהנה מרכיב זה של התוכנית.
שלב 2: מעלים מסים בדלת האחורית (2025)
עם התרחבות הגירעון וגזירות תקציב 2025, הממשלה נדרשה להעלות מיסים, אך בחרה לעשות זאת בעיקר באמצעות מהלכים שקשה יותר לציבור להבחין בהשפעתם. לצד העלאה ישירה של דמי הביטוח הלאומי, המהלך המרכזי היה הקפאה של שלושה רכיבים במערכת המס. במסגרת ההקפאה לשנים 2025–2027, מדרגות מס ההכנסה ושווי נקודות הזיכוי נותקו ממדד המחירים לצרכן, שעלה במצטבר ב־5.9% בשנים 2024–2025. בנוסף, הוקפאה המדרגה המופחתת בדמי הביטוח הלאומי, שהייתה צמודה קודם לכן לשכר הממוצע. בשילוב עם העלאת דמי הביטוח הלאומי, הקפאת המדרגה המופחתת הגדילה את התשלום השנתי ב־751 שקל לשכיר וב־1,689 שקל לעצמאי, בהשוואה למצב שבו היו מתבצעים העדכונים שנקבעו במנגנון ההצמדה.
מדרגות המס ונקודות הזיכוי אמורות להתעדכן מדי שנה בהתאם לאינפלציה, כדי למנוע שחיקה של ההכנסה הפנויה. כשהממשלה מקפיאה אותן בשעה שהמחירים ממשיכים לעלות, היא מגדילה בפועל את נטל המס בלי להכריז על העלאת מיסים. קרן המטבע הבינלאומית תיארה את הקפאת המדרגות כ"דרך נוחה מבחינה פוליטית להעלות מיסים אמיתיים בהיחבא".
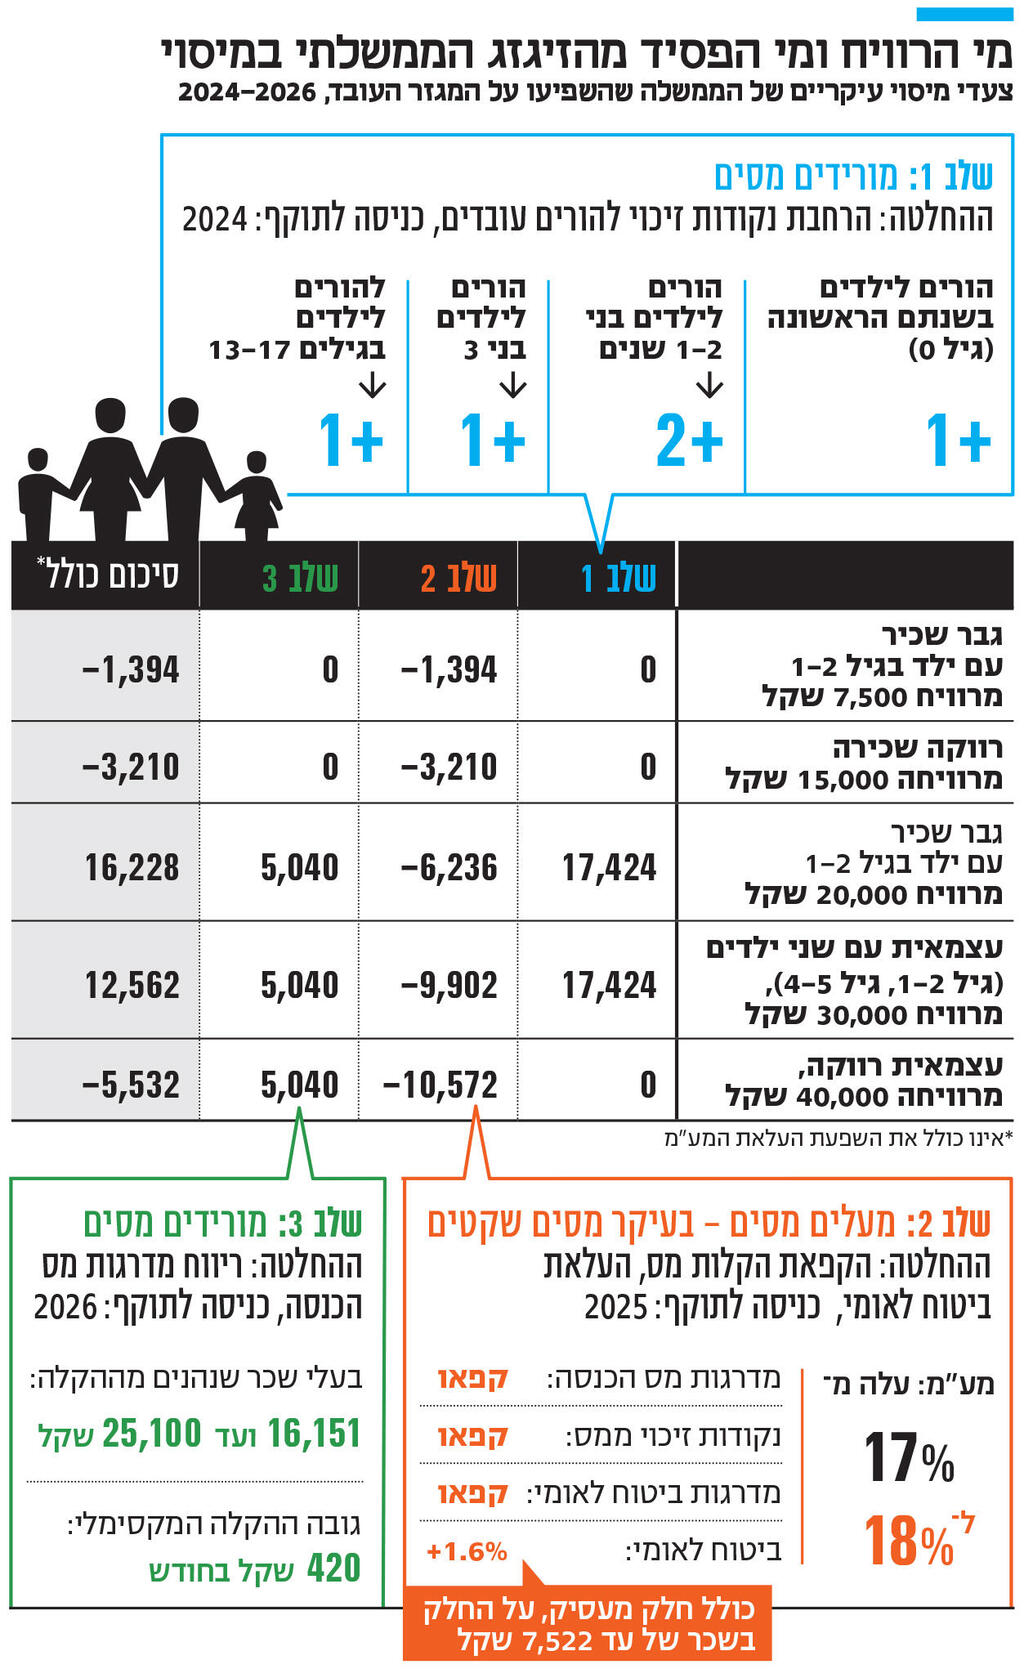
הפגיעה המצטברת משמעותית: לפי חישוב שפורסם בכלכליסט, בשנים 2025–2026 גרעו ההקפאות והעלאת דמי הביטוח הלאומי 3,210 שקל משכירה המשתכרת 15 אלף שקל בחודש, 6,236 שקל משכיר עם פעוט המשתכר 20 אלף שקל, וקרוב ל־10,000 שקל מעצמאית עם שני ילדים המשתכרת 30 אלף שקל.
שלב 3: ההקלה למעמד הביניים במקום תיקון העיוות (2026)
בתקציב 2026, על רקע הביקורת הציבורית, בחר שר האוצר במהלך חדש: במקום לבטל את ההקפאות ולתקן את שחיקת מדרגות המס לכלל הציבור, אושר ריווח של מדרגות מס ההכנסה. מדרגת המס של 20% הורחבה עד לשכר של 19 אלף שקל בחודש, במקום 16,150 שקל קודם לכן. במקביל, מדרגת ה־31% הורחבה עד ל־25,100 שקל, במקום 22,440 שקל.
ההיגיון הפוליטי היה ברור: הקפאת המדרגות בשלב השני נעשתה בדלת האחורית, בלי שהציבור הבחין בהכרח בהשלכותיה. לכן, ביטול ההקפאה לא היה מניב הון פוליטי משמעותי. ריווח המדרגות, לעומת זאת, אפשר לסמוטריץ' להציג הפחתת מיסים ישירה של עד 420 שקל בחודש, או כ־5,040 שקל בשנת 2026. אלא שהמילה "עד" היא מילת המפתח. כדי ליהנות ממלוא ההטבה, עובד נדרש להשתכר לפחות 25,100 שקל בחודש. מי שמשתכר 20 אלף שקל נהנה מחיסכון של כ־314 שקל בחודש, ואילו עובד המשתכר 17,500 שקל מסתפק בחיסכון של כ־149 שקל בלבד.
המאזן הכולל: המרוויחים, המפסידים והנפגעים השקופים
שקלול שלושת השלבים לאורך כהונת הממשלה משרטט את תמונת המרוויחים והמפסידים. חשוב להדגיש כי הסימולציה בוחנת את ההשפעה על עובד יחיד. במשק בית שבו שני בני הזוג עובדים ומשתכרים שכר דומה, ההשפעה המצטברת על ההכנסה הפנויה, לטוב ולרע, עשויה להיות כפולה:
המרוויחים הגדולים: משפחות מהמעמד הבינוני והבינוני־גבוה, עם ילדים בגיל הרך והכנסה חודשית של 20–30 אלף שקל. השילוב בין נקודות הזיכוי הנדיבות שניתנו בשלב הראשון לריווח מדרגות המס בשלב השלישי קיזז את נזקי ההקפאות, ולפי הסימולציה הותיר אותן ברווח מצטבר של 12,500–16,200 שקל נטו.
המפסידים המובהקים: משקי בית ללא ילדים צעירים ועצמאים. רווקה המשתכרת 15,000 שקל לא נהנתה מתוכנית הגיל הרך ומחזיקה בשכר נמוך מסף הריווח, וסיימה את התקופה בהפסד נקי של 3,210 שקלים. עצמאית ללא ילדים המשתכרת 40,000 שקל ספגה את מלוא שחיקת המדרגות הגבוהות ודמי ביטוח עצמאים, וסיימה בהפסד מצטבר של 5,532 שקל, גם לאחר קבלת הריווח המקסימלי.
הנפגעים השקופים: בעלי שכר נמוך, של כ־7,500 שקל בחודש. עובד ברמת שכר זו לא נהנה מתוספת נקודות הזיכוי לפעוט, משום שממילא לא שילם מס הכנסה, וגם לא מריווח מדרגות המס. לעומת זאת, הוא ספג את העלאת דמי הביטוח הלאומי ואת הקפאת המדרגה המופחתת, שהובילו להפסד מצטבר של כ־1,400 שקל לאורך התקופה.
תוספת המע"מ: נטל שאינו מופיע בתלוש
כל הנתונים הללו עדיין אינם מביאים בחשבון את הפגיעה הרחבה ביותר בהכנסה הפנויה: העלאת המע"מ ל-18% מתחילת 2025. אמנם מדובר במס יעיל, שנמוך יחסית בישראל בהשוואה בינלאומית ושלא פוגע רק באוכלוסייה העובדת, ולכן ההחלטה להעלותו הייתה סבירה.
אך בסופו של דבר זהו מס שמוערך בתוספת הוצאה שנתית שנעה בין 600 ל-1,500 שקל למשק בית (כתלות ברמת ההכנסה ובהרכב ההוצאות) – ויכולה אף לטפס הרבה מעבר לכך במשקי בית שצורכים יותר. תוספת זו מצטברת לכ-1,200 עד 3,000 שקל (ואף יותר) בשנתיים.
בשקלול עליית המע"מ, תמונת המצב הכוללת מתחדדת: משקי הבית ללא ילדים צעירים ובעלי השכר הנמוך מעמיקים את הפסדיהם, בעוד שגם עבור אותן משפחות שנהנו מהטבות המס, חלק ניכר מתוספת הנטו נשחק בחזרה בקופה בסופר. בשורה התחתונה, הזיגזג הממשלתי הותיר את הרוב המכריע של הציבור במקרה הטוב ללא שיפור ריאלי משמעותי במצבו – ובמקרה הפחות טוב, עם פגיעה עמוקה ומתמשכת בכיס.


