







שיא במשכנתאות: 22.5 מיליארד שקל נלקחו ביולי־אוגוסט
למרות ההאטה במכירת הדירות, שוק המשכנתאות מסכם את הקיץ עם היקף הפעילות הגבוה ביותר אי פעם. במקביל, מסלול הפריים ממשיך להתאושש, והיווה 21% מסך המשכנתאות – השיעור הגבוה ביותר מאז מאי 2023. שפל של כמעט שלוש שנים בהיקף הלוואות הבלון
הניתוק בין שוק המשכנתאות לשוק הדירות ממשיך לגדול: היקף המשכנתאות שנלקחו באוגוסט הסתכם בכ-10.9 מיליארד שקל – עלייה של 20% בהשוואה לאוגוסט אשתקד, כך לפי נתוני בנק ישראל שמתפרסמים היום (ב').
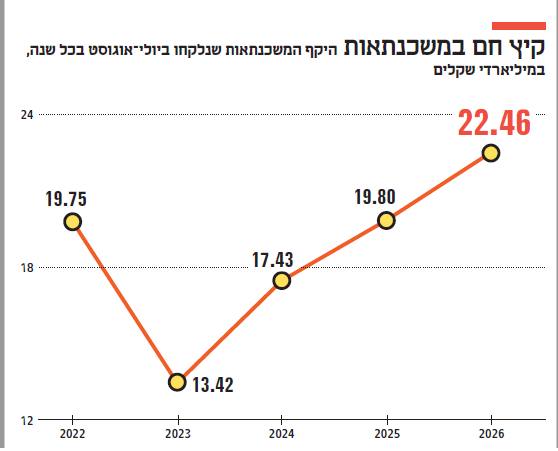
בכך, שוק המשכנתאות מסכם את הקיץ הפעיל ביותר שידע: היקף המשכנתאות ביולי-אוגוסט הסתכם בכ-22.5 מיליארד שקל – עלייה של 13% מהקיץ הקודם, שבו היקף המשכנתאות הסתכם ב-19.8 מיליארד שקל – בדומה לשיא האחרון שהושג בקיץ 2022, כשעליות הריבית עוד היו בתחילת דרכן, והאופטימיות – הביטחונית, החברתית והממסדית בישראל, עוד הייתה בשיאה.
לרוב, חודשי הקיץ הם חודשים פעילים במיוחד בענף, אך נתוני הקיץ הנוכחי מעניינים במיוחד משתי סיבות: הראשונה היא שהנתונים משקפים שוק שנמצא בשיאו, ועוקף את הביצועים של 2022, לפני שעליות הריבית ולאחר מכן המלחמה החלישו לתקופה ממושכת את הפעילות.
הסיבה השנייה היא הפער בין היקף הפעילות בשוק המשכנתאות לדשדוש של שוק הנדל"ן. ההסבר המרכזי לכך נותר בעינו: הרבה מהעסקאות בשוק המשכנתאות הן תוצר של עסקאות ישנות יותר בשוק הנדל"ן, בהן רכישת הדירה נעשתה במתכונת "הלוואת קבלן" (הלוואות 20-80 למיניהן) – כלומר תשלום של הון ראשוני ולקיחת משכנתא רק בסוף הבנייה, ולא בשלבים לאורך הפרויקט.
החל מ-2027, שיעור העסקאות הישנות שיבשילו צפוי לקטון, וככל שהביקוש לרכישת דירות לא יגדל, הצפי הוא ששוק המשכנתאות יתקרר משמעותית. ועדיין, על אף ההסבר לכך, המספרים בשוק המשכנתאות כל כך גבוהים, שקשה לדמיין שבעוד מספר חודשים אנחנו עשויים לצפות בשוק בצניחה חופשית.
מעבר להיקפי המשכנתאות, נתוני בנק ישראל מציגים גם את תמהיל המשכנתא. לפי נתוני חודש אוגוסט, ההתאוששות במסלול הפריים (שבו הריבית צמודה לריבית הפריים) נמשכת. באוגוסט נלקחו משכנתאות צמודות לפריים בהיקף של כ-2.3 מיליארד שקל – כ-21% מסך המשכנתאות. זאת, לעומת 9% בלבד באוגוסט אשתקד, ו-8% באוגוסט 2024. למעשה, זהו הנתון הגבוה ביותר מאז מאי 2023, גם אם עדיין מדובר בשיעור נמוך ביחס לתקופה שלפני העלאות הריבית. באוגוסט 2022 שיעור מסלולי הפריים הגיע ל-41%. התאוששות זו נתמכת גם על ידי הפחתות הריבית האחרונות, שעודדו לווים לחזור למסלול זה.
בעוד מסלול הפריים, שמשתייך לקבוצת המסלולים שאינם צמודי מדד, הוסיף לגדול, הציבור ממשיך לברוח מהמסלולים צמודי המדד. אלו היוו רק 10% מסך המשכנתאות שנלקחו באוגוסט, בדומה לנתון של יולי – הנתונים הנמוכים מזה שנים רבות. וזאת, על אף שהאינפלציה התמתנה ונמצאת בטווח היעד של בנק ישראל. ניתוב זה משקף את הרתיעה של הציבור לאחר שנכווה ממסלולים אלו בתקופת האינפלציה הגבוהה.
בניגוד לצמיחה בשוק המשכנתאות, בהלוואות הבלון נמשכה ההתמתנות: היקפן באוגוסט הסתכם ב-1.4 מיליארד שקל. מדובר ב-13% מסך המשכנתאות – הנתון הנמוך ביותר מאז נובמבר 2023. הלוואות הבלון, בהן רוכש הדירה נוטל משכנתא אך לא מחזיר את הקרן לתקופה של כמה שנים, פרחו בשנים האחרונות, ככל שהריבית במשק עלתה, כפתרון מימון למשפרי דירות ולמשקיעים. לצד זאת, הקבלנים השתמשו בהלוואות אלו וסבסדו את תשלומי הריבית, כדי לעודד את הציבור לרכוש דירות מבלי להוריד באופן פורמלי את המחיר. באפריל אשתקד בנק ישראל התערב בשוק והגביל את היקף הסבסודים. מהנתונים שפרסם היום בנק ישראל לא ניתן לדעת כמה מתוך הלוואות הבלון הן הלוואות בלון מסובסדות של הקבלנים. אך סביר שעיקר ההתמתנות נובעת מהורדות הריבית האחרונות, שמחלישות את התמריץ להלוואות אלו, ולא מהקבלנים – שעדיין מנסים למצוא תעלולים שונים כדי להימנע מהורדת מחיר פורמאלית ולהוריד את הציבור מהגדר.
מגמה מעניינת נוספת היא השפל בהלוואות לכל מטרה: מדובר בהלוואות צרכניות בגיבוי נכס, ולכן הריבית בהן אטרקטיבית יחסית, והביקוש להן גדל בסביבת ריבית גבוהה. אך בחודשים האחרונים הביקוש להן יורד, ובאוגוסט נלקחו משכנתאות בסך 533 מיליון שקל בלבד – כ-4.9% מסך המשכנתאות – הנתון הנמוך ביותר מאז ספטמבר 2022. נתון זה עשוי להיות מוסבר בכך שככל שהריבית הכללית במשק יורדת, החלופות של אשראי צרכני רגיל הופכות לנסבלות יותר, מה שמייתר את הצורך בתהליך הבירוקרטי של שעבוד הדירה עבור הלוואה.


