












הסליקה מתייקרת לעסקים – והציבור עלול לשלם יותר
תעריפי הסליקה החדשים כבר מתגלגלים לבתי העסק, ובמקרה של עסק עם מסוף ושתי עמדות תשלום העלות תזנק מינואר בכ־30% • חברות האשראי מאשימות את שבא בניצול מעמדה • שבא: צריכים לממן השקעות
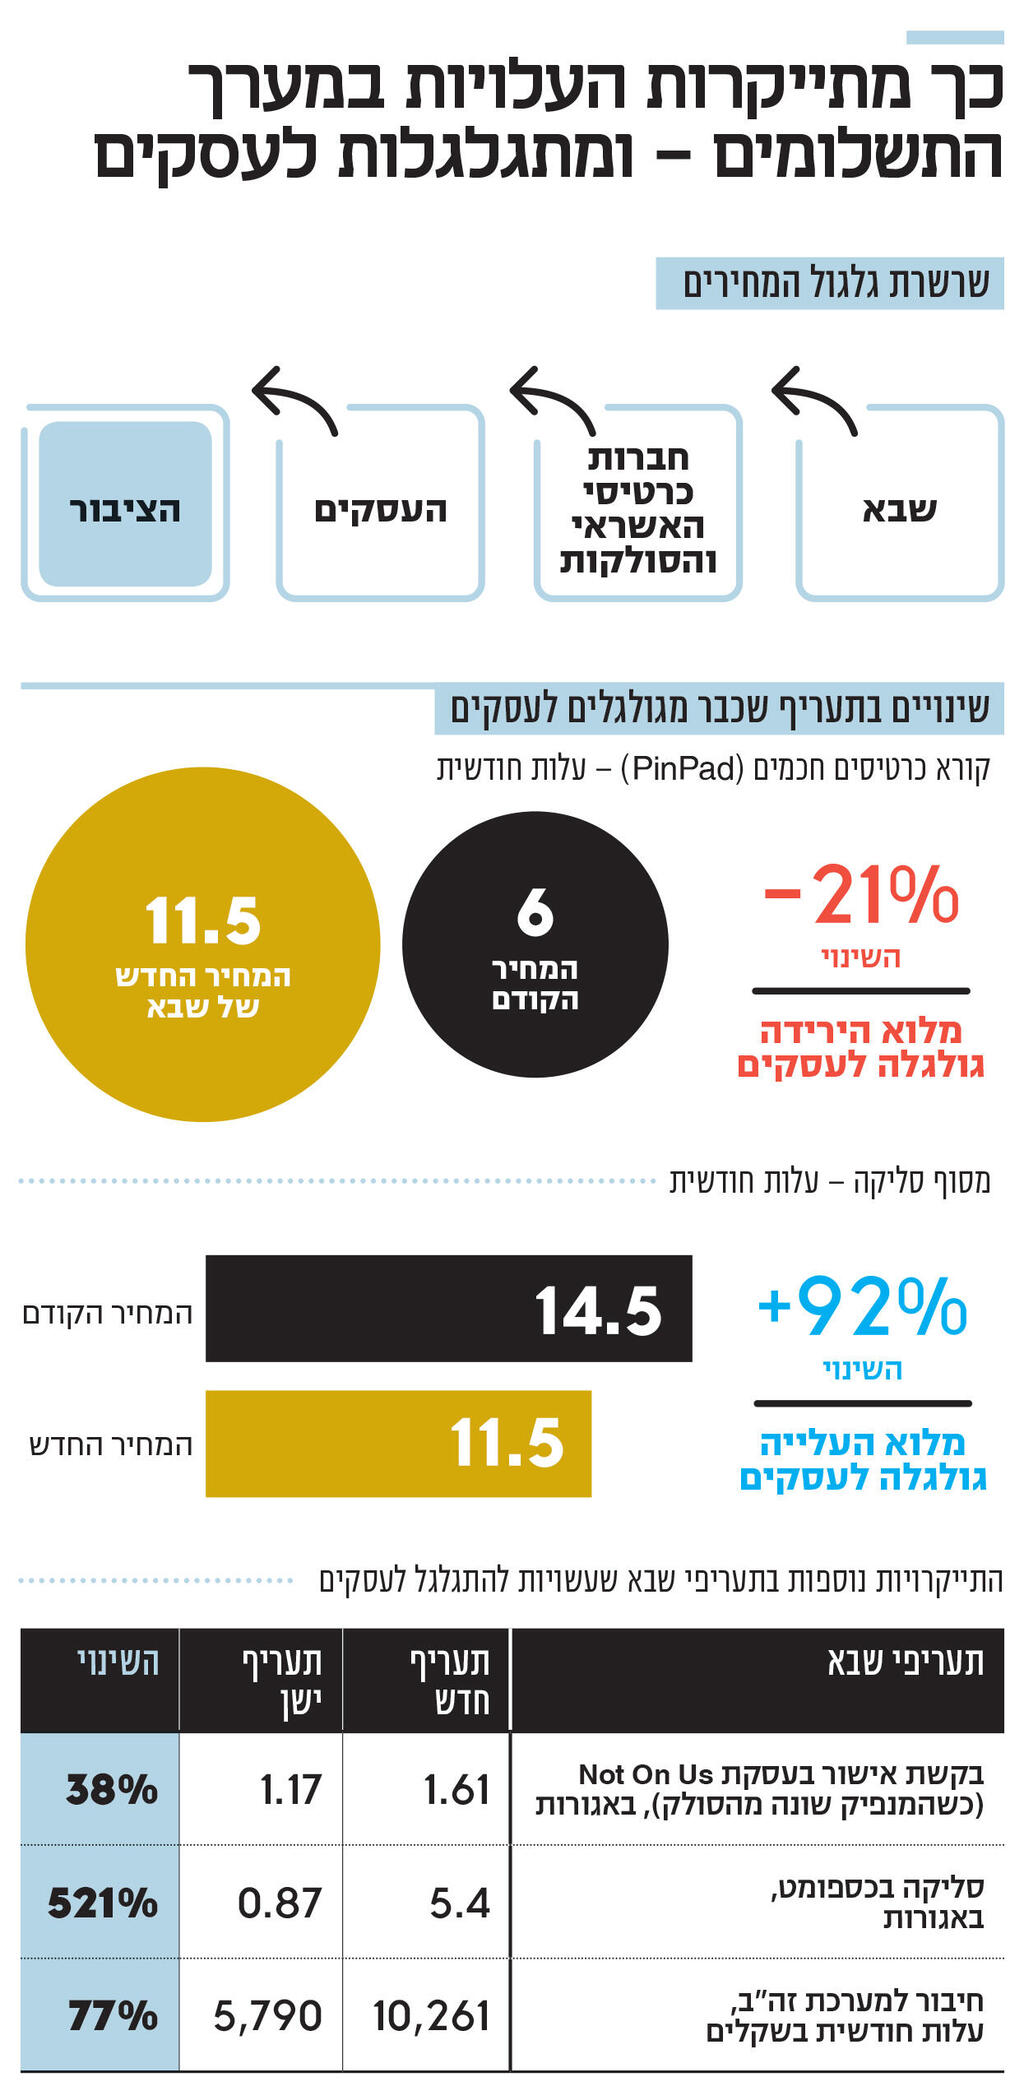
מהשבוע יקר יותר להיות עסק בישראל. בתחילת השבוע נכנס לתוקף השלב הראשון בעדכון התעריפים שמשלמים בתי עסק לחברות כרטיסי האשראי עבור שירותי הסליקה. התשלום החודשי עבור קורא כרטיסים חכמים (PinPad) עלה מ־6 שקלים ל־8.75 שקלים לפני מע"מ, בעוד התשלום עבור מסוף סליקה ירד מ־14.5 שקל ל־13 שקל. מינואר יעלה מחיר ה־PinPad פעם נוספת, ל־11.5 שקל, ומחיר המסוף יירד ל־11.5 שקל.
ההשפעה על כל עסק תלויה במספר המסופים ועמדות התשלום שהוא מחזיק. לשם המחשה, עסק שבו מסוף אחד ושתי עמדות PinPad שילם עד כה 26.5 שקל בחודש עבור שלושת הרכיבים. החל מהשבוע עולה הסכום ל־30.5 שקל, עלייה של כ־15%, ומינואר הוא יעמוד על 34.5 שקל — כ־30% יותר מהמחיר המקורי.
המסופים וה־PinPad הם רק שני רכיבי תשתית שבהם אפשר לראות באופן ישיר את שינוי המחיר בתעריפי בתי העסק. במקביל התייקרו שירותים נוספים שמשלמות חברות כרטיסי האשראי לשבא, שעשויים להשפיע גם על התמחור שלהן מול העסקים. ההתייקרות לעסקים משמעה, באופן טבעי, גלגול חלקי עד מלא לציבור הרחב, שיתווסף לעליות המחירים והכבדת נטל המס שגדלו בשנים האחרונות.
הפנייה אל בנק ישראל
שבא (שירותי בנק אוטומטיים) היא חברה ציבורית הנסחרת בבורסה, והתשתית שהיא מפעילה חיונית למערכת התשלומים בישראל. בפועל, שבא היא צינור התשתית המרכזי שדרכו עוברות כמעט כל עסקאות כרטיסי האשראי ומשיכות המזומנים בישראל. מערכות החברה מנתבות את המסרים בין הסולקים למנפיקי הכרטיסים ומאפשרות את האימות והאישור של עסקאות בזמן אמת. שתי מערכות שמפעילה שבא — שירותים בכרטיסי חיוב ומכשירי בנק אוטומטיים — מוגדרות על ידי בנק ישראל כ"מערכות מבוקרות", הגדרה הניתנת למערכות שפעילותן חיונית למערך התשלומים במשק.
גם מבנה התשלום לאורך השרשרת בנוי משני רבדים דומים, אף שאינם זהים. שבא גובה מהגופים המחוברים אליה תשלומים חודשיים קבועים עבור רכיבי תשתית ותקשורת, ולצדם חיובים לפי שימוש — למשל עבור בקשות אישור, תנועות ופעולות התחשבנות. חברות כרטיסי האשראי משלמות לשבא עבור השימוש בתשתית הזו, ומצדן פועלות כסולקות מול בתי העסק וגובות מהם תשלומים קבועים עבור רכיבי תשתית לצד עמלת סליקה, שנקבעת בהסכם עם כל בית עסק ובהתאם להיקף ואופי הפעילות שלו.
לכן העדכון שנכנס השבוע לתוקף בבתי העסק מגיע בהמשך ישיר לשינוי בתעריפון שעליו הודיעה שבא ביוני האחרון. לפחות במקרה של המסוף וה־PinPad, הקשר בין שתי החוליות בשרשרת ברור במיוחד: התעריפים שקבעו חברות האשראי לבתי העסק עוקבים באופן מלא אחר עדכון המחירים של שבא.
אלא שהמסופים הם רק חלק מעדכון המחירים. שבא ייקרה גם שורה של שירותים מערכתיים שמשלמות חברות כרטיסי האשראי עצמן. במסגרת עסקאות Not On Us — שבהן מנפיק הכרטיס והסולק הם גופים שונים — התייקרו שני רכיבים: תעריף בקשת האישור לעסקה עלה בכ־38%, מ־1.17 אגורות לכ־1.62 אגורות, ותעריף איסוף העסקה עלה בכ־36%, מ־0.77 אגורות לכ־1.05 אגורות; עלות החיבור החודשית למערכת זה"ב עלתה בכ־77%, מכ־5,790 שקל לכ־10,261 שקל; ועמלת הסליקה לפעולה במערך הכספומטים עלתה מכ־0.87 אגורות לכ־5.4 אגורות, זינוק של יותר מ־500%.
בניגוד למסוף ול־PinPad, ההתייקרויות הללו אינן מופיעות כשורת חיוב מקבילה ונפרדת בתעריפי בתי העסק, אך הן מגדילות את עלויות הפעילות של הגופים הפיננסיים ועשויות להשפיע בהמשך גם על התמחור הכולל של שירותי הסליקה.
העלאת התעריפים מצד שבא הציפה מחדש את המתח בינה לבין חברות כרטיסי האשראי. בקיץ פנו חברות כרטיסי האשראי לנגיד בנק ישראל פרופ' אמיר ירון בדרישה לעצור את העדכון לפחות עד לבחינת המהלך.
החברות טענו כי מדובר בניצול של מעמדה המונופוליסטי של שבא וכי ההתייקרות אינה מוצדקת נוכח הגידול המתמשך בהיקף הפעילות. לדבריהן, מספר העסקאות במשק גדל בכ־8%-7% בשנה, כך שהכנסות שבא גדלות ממילא גם ללא שינוי בתעריף ליחידה. בחברות האשראי טוענים גם כי השפעת השינוי עליהן משמעותית יותר מזו שעל הבנקים.
הבנקים מנהלים את מערך ההעברות הבנקאיות באמצעות מס"ב ומשתמשים בשבא, בין היתר, עבור מערך המזומנים והכספומטים, בעוד חברות כרטיסי האשראי משלמות לשבא גם בהתאם לפעילות השוטפת בכרטיסים. כחלק מהמאבק הן הצביעו גם על תוצאותיה הכספיות של שבא: ב־2025 רשמה החברה רווח נקי של כ־45.2 מיליון שקל, ובמהלך השנה חילקה דיבידנדים בהיקף מצטבר של כ־60 מיליון שקל. הבנקים הגדולים עדיין מחזיקים יחד בכ־30% ממניות שבא.
"עלייה בהיקף האיומים"
בשבא טוענים כי העדכון מגיע לאחר תקופה ארוכה שבה התעריפים הרלבנטיים כמעט שלא השתנו, בעוד היקף הפעילות והדרישות מתשתית התשלומים השתנו משמעותית. לכלכליסט נמסר משבא כי "בהיותה תשתית לאומית קריטית, השקיעה החברה וממשיכה להשקיע משאבים ניכרים בהבטחת ההמשכיות העסקית, בשיפור ביצועי המערכות ובמתן שירות מיטבי ללקוחותיה. במקביל, בשנים האחרונות, ובשלוש השנים האחרונות בפרט, חלה עלייה משמעותית בהיקף האיומים והניסיונות לפגוע במערכות הלאומיות של ישראל, דבר המחייב השקעה הכרחית נוספת בשדרוג המערכות, בהצטיידות ובפיתוח יכולות המעניקות הגנה משופרת. על רקע זה החליטה החברה לעדכן את תעריפיה, וזאת תוך ניהול שיח לאורך חודשים מול הרגולטור ומול לקוחותיה, ובהם חברות כרטיסי האשראי. במסגרת זו, ומיוזמתה, העניקה החברה הנחה ופעלה לכך שהתעריף החדש יחול במלואו רק החל מתחילת שנת 2027״.
החברה מצביעה על העלייה החדה בשימוש בכרטיסי אשראי ובארנקים דיגיטליים, שהביאה את הפעילות בשעות העומס לכ־20 אלף עסקאות בדקה — פי שניים מלפני כארבע שנים. לטענתה, גם לאחר ההתייקרות העלויות שהיא גובה נותרות נמוכות ביחס לעמלות הכוללות הנגבות לאורך שרשרת התשלומים.
המחלוקת נוגעת, בסופו של דבר, גם למבנה הפיקוח על שבא. בנק ישראל מפקח על מערכות התשלומים המבוקרות שמפעילה החברה, אך סמכויותיו מתמקדות ביציבותן, יעילותן ותפקודן התקין ואינן כוללות פיקוח פרטני על המחירים. חברות כרטיסי האשראי טוענות כי נוכח מעמדה המרכזי של שבא במערכת והקושי לפעול בתחום ללא שימוש בתשתיותיה, נדרש לבחון פיקוח הדוק יותר על פעילותה ותעריפיה.
מבנק ישראל נמסר: "בנק ישראל מצפה משבא לפעול בשקיפות ובאופן הוגן (ההדגשה במקור — ש"ג) מול המשתתפים במערכת ולשקף את הרקע והנימוקים לעדכון תעריפיה ולהבנתנו כך חברת שבא פעלה. ככל שיועלו טענות קונקרטיות אודות תעריף מסוים או העלות הכוללת להשתתפות במערכת, הנושא ייבחן בהתאם לסמכויות אגף הפיקוח על מערכות תשלומים".


