











"המתחרים הישראלים הרימו ידיים": הקרנות הזרות מגבירות את הלחץ על מנהלי ההשקעות
חמש שנים לאחר כניסתה לישראל, אינבסקו האמריקאית מנהלת כאן קרנות בהיקף של 10 מיליארד שקל. שי יונה, נציג החברה בישראל, מסביר מדוע המשקיעים הפרטיים מעדיפים קרנות זרות וטוען כי יתרון המיסוי מעניק להן יתרון תחרותי. "רוב הציבור לא באמת מבין בשוק ההון. לפעמים עדיף שמישהו אחר ינהל עבורך את הכסף"
שתי ענקיות ההשקעות האמריקאיות סטייט סטריט (State Street) ופירסט טראסט (First Trust) נערכות לכניסה לשוק קרנות הסל בישראל, כפי שפורסם בסוף השבוע בכלכליסט. השתיים מקדמות הליכים לרישום קרנות סל העוקבות אחר מדדים בינלאומיים למסחר בבורסה בתל אביב, בדומה למהלך שביצעו בשנים האחרונות בלאקרוק ואינבסקו.
כניסתן צפויה להגביר את התחרות בשוק המקומי, שבו פועלות כיום שתי חברות זרות בלבד. חמש שנים לאחר שהחלה להיסחר בישראל, אינבסקו הגיעה להיקף נכסים של 10 מיליארד שקל בקרנותיה. בלאקרוק, שנכנסה לשוק ביולי 2019, מנהלת קרנות בהיקף של כ־30 מיליארד שקל.
שי יונה, נציג אינבסקו בישראל, אומר כי 75% מהפעילות בקרנות החוץ הנסחרות בתל אביב מגיעים ממשקיעים פרטיים. בריאיון לכלכליסט הוא מסביר את יתרונות הקרנות הזרות, מתייחס למחלוקת סביב המיסוי שלהן ומתייחס לחשיפת כלכליסט על שתי חברות אמריקאיות נוספות, הנמנות עם עשרת מנהלי קרנות הסל הגדולים בארה"ב, שפועלות לקראת כניסה לישראל.
לדבריו, יש להבחין בין קרנות החוץ לבין כלל שוק קרנות הנאמנות בישראל. "אנחנו לא מתחרים בכל שוק קרנות הנאמנות, אלא בקרנות סל שעוקבות אחרי מדדי חו"ל וחשופות למטבע חוץ. צריך להוציא מההשוואה את הקרנות הכספיות, את הקרנות האקטיביות ואת הקרנות שעוקבות אחרי מדדים ישראליים. בשנתיים האחרונות חלק משמעותי מהכסף החדש שמגיע ממשקיעים פרטיים לקרנות שעוקבות אחרי מדדי חו"ל מופנה אלינו או לבלאקרוק".
יתרון המיסוי — לא בכל קרן
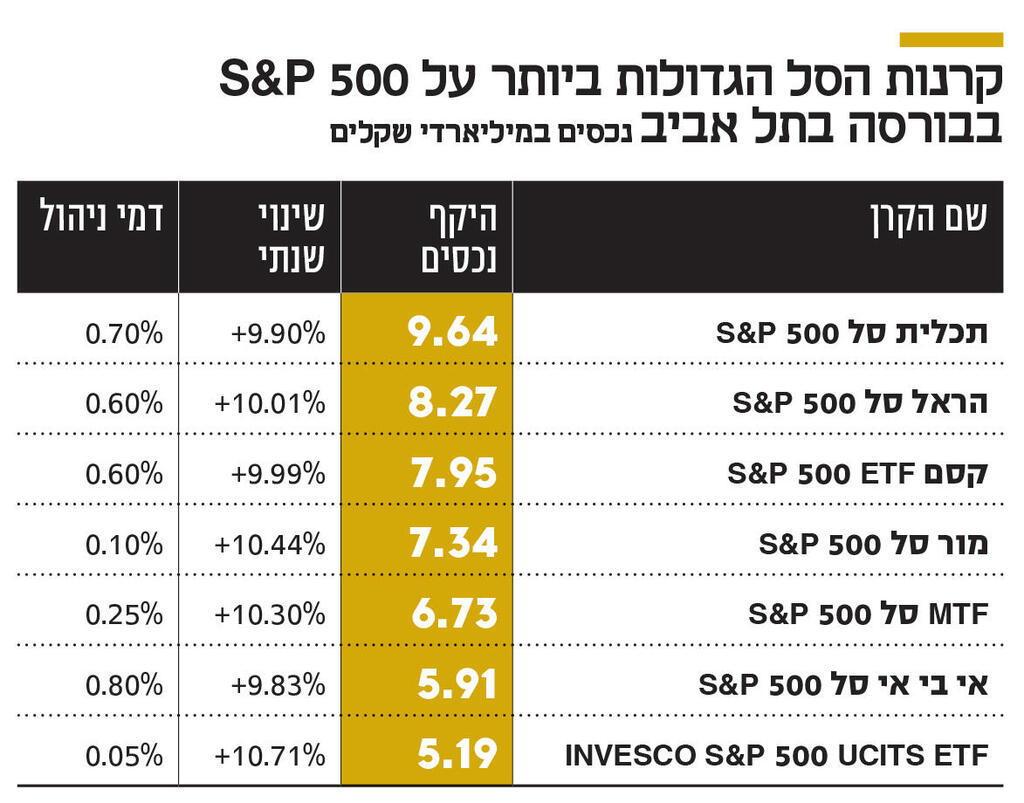
אחד הגורמים המרכזיים לצמיחת קרנות החוץ, המכונות לעתים קרנות איריות בשל התאגדותן באירלנד, הוא דמי הניהול הנמוכים. קרן אינבסקו העוקבת אחר מדד S&P 500 גובה דמי ניהול של 0.05%, לעומת 0.8% ב־IBI ו־0.7% בקרן של תכלית מבית מיטב.
יונה: "בסופו של דבר, הציבור מצביע ברגליים. הוא רוצה לדעת שיוכל להחזיק את הקרן 10 או 20 שנה בלי שדמי הניהול יעלו פתאום. אצלנו דמי הניהול רק ירדו, וכבר הפחתנו אותם פעמיים בחלק מהמדדים. אנחנו גם נהנים ממעבר עולמי להשקעה במדדים, שצובר תאוצה בישראל".
אחת הטענות נגד קרנות החוץ נוגעת למס האמריקאי המוטל על דיבידנדים שמחלקות החברות במדדים. יונה טוען כי יש הבדלים משמעותיים בין מבני הקרנות: "בקרנות שלנו שעוקבות אחרי מדדים אמריקאיים, כמו S&P 500 וראסל 2000, אנחנו משתמשים בעקיבה סינתטית. במבנה הזה הקרן אינה משלמת מס במקור על הדיבידנדים, כל עוד הדין האמריקאי מאפשר זאת. בקרן אירית פיזית, כמו זו של בלאקרוק, מנוכה בדרך כלל מס במקור בשיעור של 15% על הדיבידנדים. "נניח שתשואת הדיבידנד של S&P 500 היא 1.5% בשנה. בקרן שמשלמת מס בשיעור 15% על הדיבידנד, מדובר בפגיעה של כ־0.225% בתשואה השנתית. לאורך שנים ההבדל הזה מצטבר".
קרן סל וקרן מחקה - קרן סל נסחרת בבורסה בדומה למניה ומחירה נקבע לפי ביקוש והיצע. קרן מחקה אינה נסחרת ברציפות במהלך היום. הקנייה והמכירה נעשות לפי מחיר יחידה המחושב לפי שווי נכסי הקרן
יתרון נוסף נוגע לאופן חישוב הרווח לצורכי מס. בקרנות אינבסקו הרלבנטיות, החישוב מוצמד למדד המחירים לצרכן, בעוד בקרנות בלאקרוק הרלבנטיות הוא מבוסס על שער הדולר. לכן, התוצאה עשויה להשתנות בהתאם להתפתחות האינפלציה ושער החליפין.
"זה בהחלט הבדל שצריך להכיר", אומר יונה. "האינפלציה בדרך כלל חיובית, בעוד שערי המטבע יכולים לנוע לשני הכיוונים. קשה מאוד לחזות את השינוי בשער הדולר לאורך 10 או 20 שנה".
מנהלי הקרנות המקומיים טוענים כי התחרות מול הקרנות הזרות אינה הוגנת. יונה דוחה את הביקורת וסבור שהשינוי בהרגלי ההשקעה כבר מורגש.
"הם כבר בשלב שבו הם מתחילים להרים ידיים. צריך להבין את המשמעות של יותר מ־20 מיליארד שקל שהגיעו לקרנות החוץ ולא לקרנות המקומיות. מבחינת מנהלי הקרנות הישראלים נוצר מצב בעייתי: חלק מהכסף מופנה לקרנות מחקות עם דמי ניהול אפסיים, בעוד משקיעים שמוכנים לשלם דמי ניהול בוחרים בקרנות הזרות. אני חושב שהספינה הזאת כבר שטה".
ניהול עצמאי – לא לכולם
על הכניסה לישראל של חברות אמריקאיות נוספות, הנמנות עם עשרת מנהלי קרנות הסל הגדולים בארה"ב, אומר יונה: "התהליך בירוקרטי ומורכב, וכולל עבודה מול רשות ניירות ערך והבורסה ופתיחת חשבונות בנק בישראל. גם אנחנו החלטנו להיכנס לישראל ב־2020, ורק בפברואר 2022 התחלנו להיסחר. זה תהליך שעולה מיליוני שקלים, ולכן כל חברה צריכה להשתכנע שיש כאן היגיון כלכלי".
יונה סבור כי יועצי ההשקעות בבנקים מאמצים את הקרנות הזרות באיטיות, בין היתר בשל ההרגל לעבוד עם מוצרים מקומיים במשך שנים רבות.
על רקע התרחבות המסחר העצמאי, יש משקיעים שמעדיפים לקנות בעצמם כמה קרנות סל זולות במקום לחסוך בקופת גמל להשקעה. הוא אינו ממהר להמליץ על כך: "רוב הציבור לא באמת מבין בשוק ההון. כשאנשים מתחילים לנהל לעצמם תיק השקעות, הם עלולים להתפתות לקנות סקטורים אקזוטיים ומוצרים שהם לא מבינים. אם אדם מסוגל לקנות קרן שעוקבת אחרי S&P 500, נאסד"ק או מדד עולמי ולהחזיק בה 10 או 20 שנה בלי לגעת בה, אולי כדאי שיעשה זאת בעצמו. אבל מדובר באחוזים בודדים מהאוכלוסייה. אני עובד שנים בשוק ההון, ואפילו אני לא עושה את זה. אני מכיר את עצמי ויודע שגם אני עלול להתפתות לרדוף אחרי השקעות שכבר עלו. לפעמים עדיף שמישהו אחר ינהל עבורך את הכסף".


