










מניות הפיננסים איבדו 10% בשלושה שבועות: מה מדאיג את המשקיעים?
אחרי שנתיים של עליות חדות בבורסה בתל אביב, מניות הביטוח ובתי ההשקעות משנות כיוון; הירידות מגיעות על רקע היחלשות רכישות הזרים, עליית תשואות האג"ח בעולם ואי-הוודאות לקראת הבחירות; מנהלי השקעות מעריכים שהחשש אינו נובע מהמצב הנוכחי של המשק, אלא מהתרחישים האפשריים בהמשך: "השוק לוקח בחשבון הסתברות גבוהה יותר לתרחישים שנתפסים כשליליים"
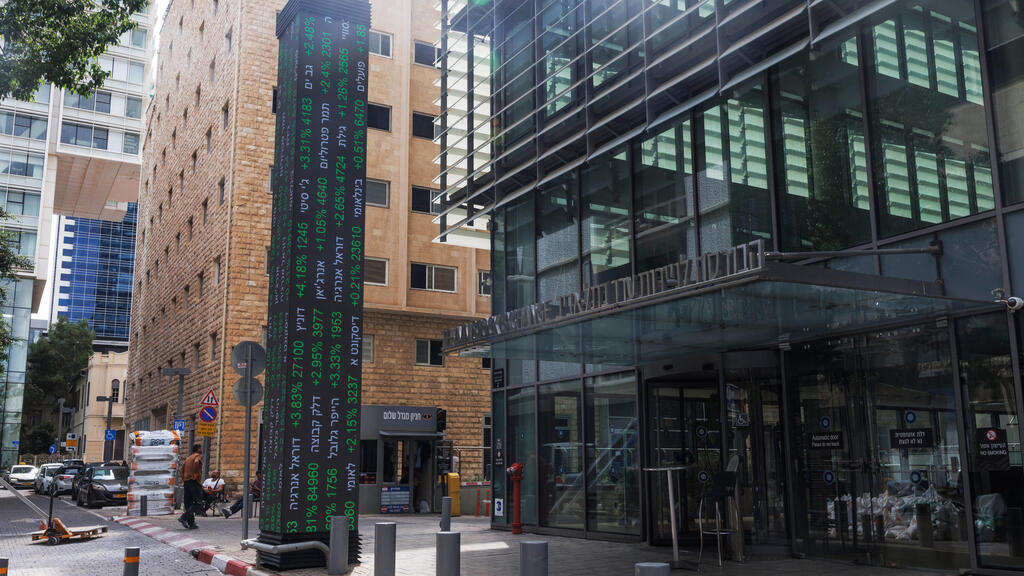
משהו השתנה בשבועות האחרונים בבורסה בתל אביב. אחרי חודשים של עליות נאות, מניות הפיננסים משנות כיוון ומתאפיינות במומנטום שלילי. ב-20 ימי המסחר האחרונים איבדו מדד ת"א ביטוח ומדד ת"א פיננסים 10% כל אחד, והם מתקרבים לטריטוריית תיקון. החולשה אינה מוגבלת למניות הפיננסים. מדד ת"א 90 מציג חולשה ממושכת יחסית למדדים המובילים, ומניות רבות נסחרות במרחק ניכר מהשיאים שקבעו מוקדם יותר השנה. עם זאת, הירידות בולטות במיוחד במניות הביטוח ובתי ההשקעות, שהיו בין הנהנות המרכזיות מהעליות בבורסה בשנתיים האחרונות.
מניות הביטוח ובתי ההשקעות נחשבות במידה רבה ל"אופציה על השוק", משום שהרווחיות שלהן רגישה במיוחד לכיוון של שוקי ההון. כאשר הבורסות עולות, שווי הנכסים המנוהלים גדל, דמי הניהול נגבים מבסיס נכסים רחב יותר, הגיוסים נוטים להשתפר ולעתים גם נגבים דמי הצלחה. במקביל, חברות הביטוח נהנות גם מהשפעה חיובית על תיקי ההשקעות העצמיים שלהן (נוסטרו) ועל הרווחים הפיננסיים.
כשהשווקים יורדים, המנגנון פועל בכיוון ההפוך: שווי הנכסים המנוהלים נשחק, הפדיונות עשויים לגדול, הגיוסים נחלשים והרווחיות נפגעת. לכן מניות חברות הביטוח ובתי ההשקעות נוטות לעתים להגיב בעוצמה גדולה יותר מהמדדים עצמם. הן לא רק חשופות לשוק ההון דרך השקעותיהן, אלא גם תלויות בו כמקור הכנסה.
במובן הזה, מניות הביטוח ובתי ההשקעות הן מעין "קנריות במכרה הפחם" של שוק ההון. מכיוון שהרווחיות שלהן תלויה בהיקף הנכסים המנוהלים, בתשואות ובקצב הגיוסים, שינויים בציפיות לגבי כיוון השווקים עשויים להתבטא במחירי המניות שלהן עוד לפני שניכרת הרעה בפעילות העסקית. כאשר המשקיעים מתחילים לחשוש מתקופה חלשה יותר, חברות הפיננסים התלויות בשוק ההון עשויות להיות בין הראשונות להיפגע.
הירידות מגיעות גם בתקופה שבה התנאים שתמכו בבורסה המקומית הופכים לפחות נוחים. כפי שנחשף בכלכליסט בשבוע שעבר, רכישות הזרים נטו של מניות בתל אביב ירדו מתחילת השנה ב-70% לעומת התקופה המקבילה אשתקד, ובענף הבנקים עברו המשקיעים הזרים מרכישות למכירות נטו. כך, אחד ממקורות הביקוש שתמכו בשוק נחלש כאשר אי הוודאות הפוליטית מתחילה לעלות.
המגמה השלילית אינה משנה את העובדה שמניות הביטוח היו מהמרוויחות הגדולות של הראלי שהתרחש בשנתיים האחרונות בשוק המניות. מדד ת"א פיננסים עלה ב-236% בשלוש השנים האחרונות, ומדד ת"א ביטוח זינק בכמעט 500% באותה תקופה.
ללחץ המקומי מצטרפות גם ההתפתחויות בעולם. עליית תשואות האג"ח בארה"ב מגבירה את התחרות על כספי המשקיעים. ככל שניתן לקבל תשואה גבוהה יותר מנכס שנחשב חסר סיכון יחסית, כך נדרשת תשואה צפויה גבוהה יותר כדי להצדיק השקעה במניות. ההשפעה עשויה להיות משמעותית במיוחד בחברות ובענפים שנהנו מעליות חדות ומתמחור גבוה.
לכך נוסף החשש שבום ההשקעות בבינה מלאכותית יצר בחלק מהמניות האמריקאיות תמחור שקשה להצדיק לאורך זמן. אם יתרחש תיקון משמעותי בוול סטריט, גם לבורסה בתל אביב יהיה קשה להתנתק מהמגמה.
שמעון אוליאל, מנהל השקעות ישראל באלטשולר שחם, אומר כי בשלב זה קשה להצביע על "בריחה" מובהקת של משקיעים מישראל על סמך האינדיקטורים המקובלים. "אם אתה חושב שפוחדים מישראל או שיש בעיה בישראל, היינו רואים התחזקות משמעותית של הדולר, או שינויים באג"ח וב-CDS (ביטוח מפני פשיטת רגל ממשלתית). בנתונים הללו לא ראינו דרמה ממשית. אי אפשר עדיין לסמן משהו מובהק. אבל אתה כן רואה שהשוק חלש, ונראה לי שהשוק בעצם מבין, או לוקח בחשבון, הסתברות גבוהה יותר לתרחישים שנתפסים כשליליים".
לדברי אוליאל, הרגישות הגבוהה של מניות הביטוח ובתי ההשקעות להתפתחויות בשוק אינה מקרית. "יש הבדל בין בנקים לבין ביטוחים ובתי השקעות. ביטוחים ובתי השקעות הרבה יותר רגישים, כמובן, לשוק ההון. אם שוק ההון יעלה הם יעשו יותר טוב, ואם הוא ירד הם יעשו פחות טוב. אם השוק חושב או מעריך שהוא מתכנס לתרחיש שלילי, אז פיננסים שהם תלויי שוק ההון סופגים".
בימים האחרונים מנהלי השקעות זהירים במיוחד להתבטא בציבור, במיוחד בתכנים פוליטיים, שמא ישויכו למחנה מסוים. על רקע זה בלטה התבטאותו של רועי ורמוס, בעל השליטה בחברת הגידור הגדולה בישראל, שקרא בסוף השבוע למקורביו לפעול למען שינוי ממשל. מנהל השקעות בגוף מוסדי גדול מצביע על שלושה גורמים שמכבידים על שוק המניות: עליית תשואות האג"ח, אי-הוודאות הביטחונית והבחירות. לדבריו, מצבה הבסיסי של הכלכלה הישראלית אינו מסביר לבדו את חולשת השוק. הצריכה ממשיכה לצמוח, והפעילות הכלכלית אינה מצביעה בשלב זה על משבר. הבעיה נעוצה בעיקר בפער בין הנתונים הכלכליים הנוכחיים לבין התרחישים העתידיים שמהם חוששים המשקיעים.
אותו מנהל השקעות מציין כי השוק מגיע לתקופת הבחירות לאחר ירידות משמעותיות שכבר נרשמו במדדים. לדבריו, מדד ת"א 35 התרחק ב-11%-10% מהשיא, ומדד ת"א 90 התרחק בכ-22%, כך שחלק מהסיכון כבר מגולם במחירי המניות.
עם זאת, הוא מעריך כי מניות הפיננסים עלולות להמשיך להפגין רגישות גבוהה. בענף הבנקאות, ריבית גבוהה תומכת במרווחי הריבית, אך ריבית גבוהה מדי עלולה לפגוע בצרכנים ובאיכות תיקי האשראי. בחברות הביטוח ובבתי ההשקעות, חולשה מתמשכת בשווקים פוגעת ישירות בשווי הנכסים המנוהלים, בגיוסים ובפוטנציאל ההכנסות מעמלות. לכן, לדבריו, החמרה נוספת באי-הוודאות הפוליטית או בשוקי האג"ח עלולה להתבטא תחילה דווקא בענפים אלה.
אוליאל מדגיש כי מבחינת שוק ההון, השאלה המרכזית אינה בהכרח איזה מחנה פוליטי ינצח בבחירות, אלא איזו יציבות פוליטית תיווצר בעקבותיהן. תוצאה שתוביל להקמת ממשלה צרה, לקואליציה שברירית או למערכת פוליטית שתתקשה להעביר תקציב ורפורמות עלולה להעלות את פרמיית הסיכון של ישראל.
"כל סוג של תוצאה יכול להשפיע על איך תהיה פרמיית הסיכון של ישראל, איך יתפסו אותנו בעולם ואיך זרים יתייחסו אלינו - גם לשוק המניות וגם למניות ספציפיות", הוא אומר. "כל תרחיש מצייר פרמיית סיכון שונה, שער דולר אחר, ומשם יש השפעות על כל המשק. זה מיקס עם יותר מדי משתנים כדי לבוא עכשיו ולסמן בדיוק לאן כל תרחיש לוקח אותנו".
גם בנוגע להתנהלות המשקיעים הזרים אוליאל נזהר מלקבוע שמדובר ביציאה רחבה מהשוק המקומי. לדבריו, ייתכן שהמשקיעים מחו"ל פשוט מצמצמים פעילות וממתינים להתבהרות התמונה הפוליטית. "אם הזרים באמת היו בורחים, הייתי מצפה לראות את הדולר מתחזק משמעותית, את ה-CDS עולה ואת התשואות בישראל עולות. לא ראינו את זה בצורה משמעותית", הוא אומר. "יכול להיות שהם לא קונים, יכול להיות שהם אומרים: בוא נראה מה תהיה התוצאה ואז נקבל החלטה".
דווקא בקרב המשקיעים הזרים יש מי שחולקים על ההערכה כי הבחירות בישראל הן גורם מרכזי למומנטום השלילי בבורסה. לדברי ד"ר אליוט חן טוב, אסטרטג מדיניות מאקרו בסטייט סטריט אינווסטמנט מנג'מנט, זרוע ההשקעות של בנק סטייט סטריט, "באופן כללי, המשקיעים בעולם תופסים את שוק המניות הישראלי כשוק הקשור לארה"ב ולטכנולוגיה, שביצועיו נגזרים במידה רבה מהן. במובן הזה, הוא אמור ליהנות במידה רבה מיצירת העושר ומזרימת ההון סביב תחום ה-AI".
לדברי חנטוב, הירידות האחרונות בתל אביב אינן חריגות ביחס למגמה בארה"ב. "הירידה האחרונה אינה שונה מאוד מזו שבשוק האמריקאי, שבו מניות הפיננסים בפרט הציגו מתחילת השנה ביצועי חסר של כמעט 15% ביחס למדד הכללי, בעיקר בשל התחזיות לגבי עקום התשואות של האג"ח".
באשר להשפעת הבחירות, חנטוב סבור כי "מבחינת משקיעים זרים, הבחירות בישראל אינן נתפסות כמשתנה מרכזי, שכן מדיניות החוץ אינה צפויה לשנות באופן מהותי את המגמה".


