











קונים בירידות או מוכרים? מנהלי ההשקעות חלוקים על המפולת בוול סטריט
מדד נאסד"ק צנח ביותר מ-5% ביום שישי והשלים ירידה שבועית של כ-10%, ומניות השבבים ספגו מכה קשה במיוחד. ארבעה מבכירי מנהלי ההשקעות בישראל מנתחים את הסיבות למפולת, אך חלוקים בשאלה כיצד לנצל אותה: במיטב כבר החלו לרכוש מניות, באנליסט מזהים הזדמנויות, באלטשולר שחם מזהים בריחה לנכסים בטוחים, ויאיר לפידות מזהיר מפני התשואות החריגות של השנים האחרונות: "זה שיוצא עכשיו אוויר מהשווקים זה דבר מצוין"
הנפילות החדות במניות הטכנולוגיה בוול סטריט, ובמיוחד בענף השבבים, מעמידות למבחן את אסטרטגיית ההשקעות של הגופים המוסדיים הישראליים, שהגדילו בשנים האחרונות את החשיפה לחברות שנהנו ממהפכת הבינה המלאכותית. ביום שישי האחרון החריפו הירידות, כשמדד נאסד"ק צנח ביותר מ-5% והשלים ירידה שבועית של כ-10%. מניות השבבים ספגו מכה קשה במיוחד, וקרן הסל SOXX (קרן הסל המרכזית העוקבת אחרי מניות השבבים מבית בלאקרוק) איבדה כ-10.5% ביום מסחר אחד.
ארבעה מנהלי השקעות מהבכירים בשוק ההון הישראלי ששוחחו עם כלכליסט בסוף השבוע מסכימים כי הירידות מגיעות לאחר תקופה ממושכת של עליות חריגות, וכי אין הצדקה להיכנס לפאניקה ולברוח משוק המניות. עם זאת, הם נבדלים במידת הנכונות לנצל את הירידות לרכישת מניות ובאופן שבו הם מעריכים את הסיכונים הנשקפים להמשך הצמיחה של חברות הטכנולוגיה.
יאיר לפידות, מייסד ומנכ"ל משותף של ילין לפידות, הזהיר בחודשים האחרונים שהתשואות החריגות בשווקים אינן בנות קיימא. גיא מני, מנהל ההשקעות הראשי של מיטב גמל ופנסיה, האחראי על השקעות בהיקף של כ-250 מיליארד שקל, מספר כי מיטב כבר החלה לנצל את הירידות לרכישת מניות. ערן גולדרינג, משנה למנכ"ל ומנהל אגף ההשקעות באנליסט, סבור שמכפילי הרווח הנוכחיים יוצרים הזדמנות אפשרית, ואילו יותם עירוני, מנהל תחום מניות חו"ל בגמל ובפנסיה של אלטשולר שחם, מזהה שינוי בהתנהגות המשקיעים ומעבר לנכסים בטוחים יותר.
למרות הירידות החדות, ההסבר שלהן הוא שונה למדי בין מוסדי זה או אחר. על פי לפידות: "מה שקרה בשלוש השנים האחרונות בשווקים הוא חריג. בישראל עשינו תשואות של קרוב לעשור בתוך שלוש שנים. השוק הישראלי עלה ביותר מ-100%, בזמן שבממוצע היסטורי ארוך אפשר לצפות לתשואה שנתית של 8%–10%. בשלוש השנים האחרונות קיבלנו כמעט 30% בשנה, בריבית דריבית. אמרתי כל הזמן שבמצב כזה אנחנו בעצם מוכרים את העתיד. המשמעות היא שבהמשך נקבל תשואות נמוכות יותר".
מני מוסיף: "האירוע התחיל כבר בחודש האחרון, עם ההתפתחויות הפוליטיות בארצות הברית, החששות מרגולציה על ה- AI והפד שהפך לניצי יותר. זה הביא למכירות אגרסיביות בעיקר במניות השבבים, ובהמשך בכל המדדים. בימים האחרונים ראינו מכירות מסיביות שלהערכתי קשורות גם לסגירת פוזיציות ממונפות ולדרישות להשלמת ביטחונות. הרבה מאוד מהציבור האמריקאי נכנס בשנים האחרונות להשקעות בנאסד"ק ובטכנולוגיה, ויכול להיות שחלק מההשקעות האלה ממונפות".
גולדרינג: "יש קריאות להשלמת ביטחונות (Margin Calls), מכונות מסחר וקרנות ממונפות שצריכות לסגור חשיפה מיידית. כשיש טרייד צפוף ומתחילות ירידות, זה הופך לגלגל שמזין את עצמו. זה מזכיר בעוצמות את הקורונה ואת תקופת המכסים".
עירוני: "כבר מתחילת אוקטובר ראינו שההשקעות ב-AI מתחילות לעורר יותר ספקות. זה התחיל מעליית תשואות ומקשיי מימון, והמשיך בשאלות על ההחזר מההשקעות העצומות בחוות השרתים. לכך נוספו החששות הקשורים למכירת שבבים לסין. ביום שישי הייתה גם הפקיעה החודשית המרכזית של האופציות בארצות הברית, וכשפקיעה כזאת מגיעה ביום תנודתי ממילא, היא יכולה לשמש מכפיל כוח משמעותי".
גיא מני מנהל השקעות ראשי במיטב גמל פנסיה
(צילום: אוראל כהן)
האם הירידות הן הזדמנות לרכוש מניות, או שהמשקיעים צריכים להקטין את החשיפה?
לפידות: "אם המחירים עלו יותר מדי, זה לא אומר שהם חייבים להתרסק. יכול להיות שבמקום תשואה ממוצעת של 8%–10% בשנה, נעשה בשנים הבאות 5%–7%. אף אחד לא יודע לתזמן מתי התיקונים יגיעו ומתי יסתיימו. מה שקרה בשלוש השנים האחרונות לא היה בריא, כי משקיעים התחילו לחשוב שתשואות כאלה הן הסטנדרט ולהגדיל את מרכיב המניות דווקא אחרי העליות. בעיניי, זה שיוצא עכשיו אוויר מהשווקים זה דבר מצוין".
מני: "אנחנו פועלים בהדרגה. בירידות חדות כמו שראינו ביום שישי אנחנו פועלים קצת נגד המגמה ומתחילים לדגום מניות. ככל שהירידות נמשכות והמכפילים מתכווצים, המניות הופכות לאטרקטיביות יותר. אלה עדיין החברות שצומחות ומרוויחות הרבה מאוד כסף. יכול להיות שהירידות יימשכו בגלל הלחץ העצום שנובע ממינוף ומסגירת פוזיציות, אבל אני מעריך שמי שיאסוף בהדרגה מניות של חברות איכותיות ייצא נשכר".
גולדרינג: "מתי קונים? כשיש פאניקה. אפשר טיפה להסיט השקעות מסקטורים אחרים לטכנולוגיה. הכל כמובן תוך ניהול סיכונים. אתה יכול גם לטעות, ואז אכלת אותה. לכן עובדים בשוליים, לא עושים שינויים דרמטיים בתיק".
לפידות: "צריך גם לזכור מה היה ב-2008 ובמרץ 2020. עוד לא הגענו לשם. יש מניות שירדו בעשרות אחוזים, אבל חלקן עלו קודם בשיעורים עצומים. מצד שני, כשהמחירים יורדים, זה בהחלט זמן לשקול מעבר למניות שנפגעו בצורה קיצונית, גם כשלא הייתה לכך בהכרח הצדקה".
ערן גולדרינג מנהל השקעות ראשי אנליסט קופ"ג
אחד הגופים המוסדיים בעלי החשיפה הבולטת לענף השבבים הוא אנליסט. לפי נתוני סוף יוני 2026, בית ההשקעות החזיק בקרן הסל SOXX, העוקבת אחר מניות השבבים, בהיקף של כ-1.1 מיליארד שקל. מדובר בהחזקה הגדולה ביותר בקרן זו מבין הגופים המוסדיים שנבדקו, לעומת כ-868 מיליון שקל בהראל גמל ופנסיה וכ-304 מיליון שקל במור גמל ופנסיה. בסוף יוני ניהל אנליסט נכסי גמל בהיקף של כ-91.1 מיליארד שקל, כך שההשקעה בקרן השבבים לבדה היוותה כ-1.2% מנכסיו, עוד לפני חשיפות נוספות לענף.
לא חסרות דעות היום על כך שהירידות משקפות שינוי בציפיות לרווחיות.
גולדרינג: "מה שמעניין הוא הכיווץ החריג במכפילים. השוק בעצם אומר שהוא לא מאמין לתחזיות הרווח של האנליסטים. יש שתי אפשרויות: או שהאנליסטים צודקים והשוק טועה, ואז הדברים יסתדרו בהמשך, או שנתחיל לראות הורדות בתחזיות הרווח. בינתיים, כשמסתכלים על הנתונים של FactSet, התחזיות לא השתנו משמעותית. סקטור הטכנולוגיה היה תמיד בין היקרים בשוק. היום המכפיל העתידי שלו הוא 16.3, לעומת ממוצע של 25.4 בחמש השנים האחרונות ו-23.1 בעשר השנים האחרונות".
לפידות: "ה-AI הוא סיפור אמיתי לחלוטין, להבדיל מבועת האינטרנט של שנת 2000. הפעם מדובר בחברות ענק עם מכירות ורווחים אדירים. אנבידיה היא הדוגמה הקיצונית ביותר. אבל ההשקעות בהקמת חוות שרתים, במעבדים, בזיכרונות, בחשמל ובקירור מגיעות לטריליוני דולרים. אם החברות שמשקיעות מאות מיליארדי דולרים יגלו שהתשואה על ההשקעות נמוכה מהציפיות, הן יקטינו את קצב ההרחבה. ברגע שקצב ההשקעות יקטן, יכולה להיות גם ירידה של עשרות אחוזים במכירות של אנבידיה. זה לא בהכרח מעבר לפינה, אבל זה יכול לקרות בשנה הבאה או בעוד שנתיים".
מני: "חברות הענק שמקימות את תשתיות ה-AI משקיעות סכומים אדירים, אבל מספיק שהן יורידו קצת את ההשקעות ההוניות שלהן כדי שיוכלו לחזור לייצר תזרימי מזומנים חזקים מאוד. אלה חברות שממשיכות לצמוח ולהרוויח. אם מסתכלים על הטווח הארוך, החברות שמובילות את העולם הן עדיין חברות הטכנולוגיה".
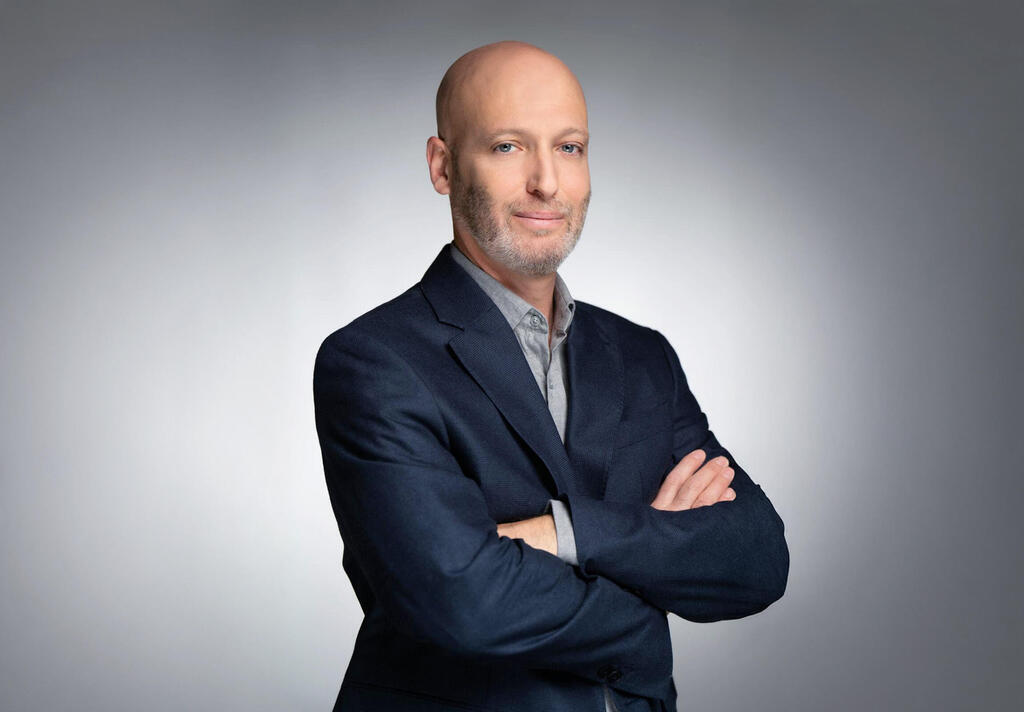
יותם עירוני
(צילום: רמי זרנגר)
עירוני: "תחום ה-AI נמצא עכשיו בשלב שבו המודל העסקי צריך להוכיח את עצמו. ברור שיש כאן טכנולוגיה משמעותית ומודל עסקי שמתהווה, אבל השוק עדיין מנסה להבין אילו חברות יהיו המנצחות הגדולות. זה דומה לתקופת האינטרנט, שבה בסופו של דבר התפתחו מודלים עסקיים וחברות מסוימות הפכו למנצחות הגדולות".
איך צריך לפעול עכשיו, ומה יהיו הסימנים לכך שהסערה בשווקים הסתיימה?
לפידות: "אני לא חושב שצריך לברוח מהשוק. כל משקיע צריך להחזיק את משקל המניות שמתאים לו, ולא להגדיל אותו מתוך אופוריה אחרי עליות של 100% בשלוש שנים. הדבר שתמיד הזהרתי מפניו הוא מינוף על מניות ומכשירים ממונפים. אלה מכשירים מתאבדים, הימורים נטו. לא צריך לברוח מהשוק ברגע שרואים ירידות".
עירוני: "הפעם אנחנו רואים התנהגות קלאסית של מעבר לנכסים בטוחים יותר, מה שנקרא Risk Off. כשהמניות יורדות בחדות, איגרות החוב הממשלתיות דווקא עולות. זה אומר שהמשקיעים מחפשים חוף מבטחים ומעדיפים להקטין סיכון, באופן כללי, על כן יש מקום לשקול תיק מפזור יותר מבחינת אחזקות מניות ואג"ח".
ומה יהיה הסימן הראשון לכך שהפאניקה הסתיימה? על פי עירוני אנחנו עדין לא שם, אבל הוא כן מוכן להצביע על מה יהיו הסימנים העיקריים לרגיעה: "אני תמיד מחפש על המסכים את הסימנים הראשונים לרגיעה. אחד הסימנים החשובים הוא שמתחילים לראות בידול בין המניות, גם בתוך הסקטורים שנמצאים במרכז הסערה. יש חברות שעולות ואחרות שיורדות. זה אומר שהשוק כבר לא מוכר הכל בבת אחת מתוך היסטריה, אלא מתחיל להבחין בין חברות. כשהמסך מתחיל להיות מעורב, זה בדרך כלל מעיד שהמשקיעים חוזרים לחשוב בצורה צלולה יותר".


