


התמונה הגדולה
נגידים יקרים, הפסיקו את העלאות הריבית
הבנקים המרכזיים נותנים משקל יתר להתייקרות האנרגיה ומגיבים בבהלה – שעלולה לפגוע בשווקים ובצמיחה העולמית
מזכר לנגידי הבנקים המרכזיים בעולם: עצרו את העלאות הריבית. הפדרל ריזרב האמריקאי, הבנק המרכזי האירופי ואחרים נתנו לזינוקים במחירי הנפט להבהיל אותם ולהעלות את הריבית. זה עדיין לא הורג את השווקים או את הכלכלות, אבל זה עלול לקרות אם לא יעצרו בקרוב.
נגידי הבנקים רואים בכל מקום את רוחות הרפאים של האינפלציה הלוהטת של 2022 וחוששים שהזינוק במחירי הנפט בגלל המלחמה יחלחל לכל המשק. הם חושבים שעליהם להעלות ריבית כדי למנוע שידור חוזר של 2022.
זו טעות. מחירי נפט גבוהים לבדם לעולם אינם מלבים אינפלציה אמיתית. הם מובילים לתחליפיות, מה שמדכא מחירים אחרים - בעיקר של מוצרי יוקרה. זה מה שקורה עכשיו. בישראל הפקת הגז הטבעי, הפחתות מסים והתחזקות השקל מאטות את אינפלציית האנרגיה. אבל הביטו בארה"ב. האינפלציה לפי מדד המחירים לצרכן (CPI) עמדה בינואר על 2.4% שנתי. היא הגיעה לשיא של 4.2% במאי, ולאחר מכן האטה ל־3.4% באוגוסט - למרות זינוקים מחודשים במחירי הנפט. מגמות דומות נרשמות גם באירופה ובאסיה.
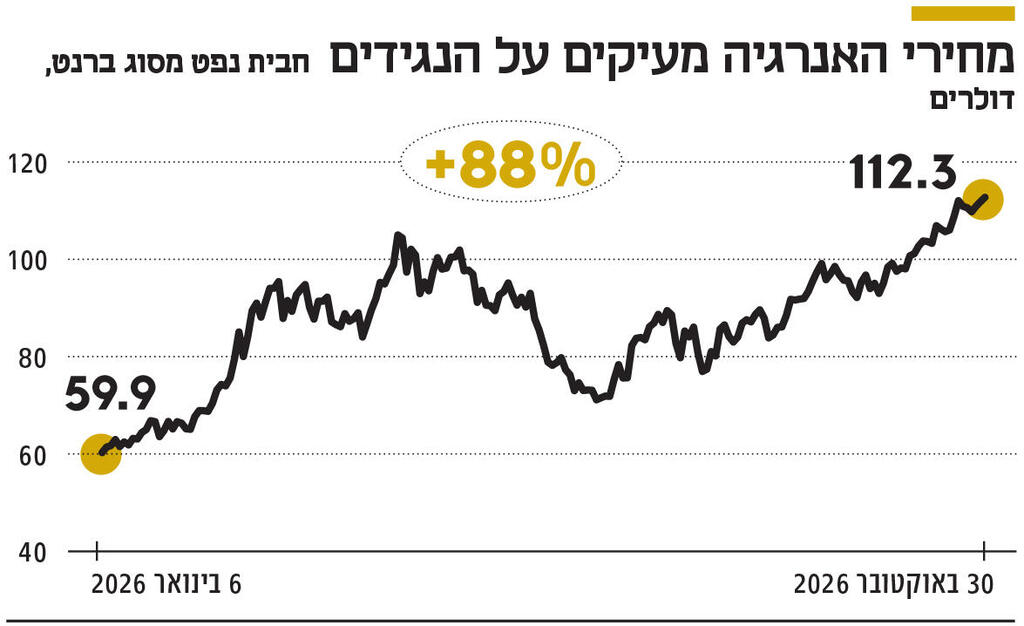
אל תזקפו את ההתקררות לזכות הנגידים. הנפט הוא שהכתיב את התנודות. מדד המחירים לצרכן בארה"ב בניכוי אנרגיה עמד בינואר על 2.6% שנתי. ועכשיו - 2.5%. הנתון הנוכחי בגוש היורו, 2.3%, זהה לינואר. בישראל גם המדד הכללי וגם המדד בניכוי אנרגיה ירדו מאז. הנפט לא חלחל לשום מקום.
המלחמה היא חלק מהסיבה לזינוק של הנפט ליותר מ־100 דולר לחבית. תנודות בסנטימנט מביאות לא פעם תנודתיות במחירים. אך ברמה הבסיסית, האפקטיביות של המצור בהורמוז פוחתת. יצוא הנפט מהמזה"ת מתקרב לרמות שלפני המלחמה והמצור צפוי לאבד מהאפקטיביות שלו.
על הנגידים להפסיק להזיע בגלל הנפט ולהסתכל פנימה. לא האנרגיה גרמה להתייקרות של 2022, אלא התפרצות היצע הכסף העצומה, שהם עצמם חוללו בתקופת הקורונה. כפי שלימד חתן פרס נובל מילטון פרידמן לפני 60 שנה, אינפלציה היא תמיד עניין של יותר מדי כסף שרודף אחרי מעט מדי סחורות ושירותים. ברחבי העולם הצמיחה בהיצע הכסף רחוקה מאוד מהשיאים האינפלציוניים, במיוחד של תחילת שנות ה־2020.
ובכל זאת, העלאות ריבית אינן שליליות באופן אוטומטי. הן משפיעות על האשראי באמצעות שינוי צורתה של עקומת התשואות - הפער בין הריביות לטווח קצר לריביות לטווח ארוך. הבנקים לווים כספים לטווח קצר בדמות פיקדונות כדי לממן הלוואות לטווח ארוך. כשהריבית הארוכה גבוהה מהקצרה, הלוואות חדשות רווחיות. עקומת תשואות "תלולה" מעודדת מתן אשראי וצמיחה. כשהריבית הקצרה עולה על הארוכה, העקומה הפוכה ומתן הלוואות הופך ללא רווחי. זהו סימן אזהרה קלאסי, אך לא מושלם, למיתון.
בתחילת 2026 התשואה על אג"ח ממשלתית אמריקאית ל־10 שנים עלתה על התשואה לשלושה חודשים ב־0.54 נקודות אחוז. למרות העלאת ריבית של הפד, עלייה בריביות הארוכות הרחיבה את הפער ל־0.99 נקודות אחוז עד 9 באוקטובר. זהו סימן שורי. בבריטניה הפער התרחב מ־0.74 נקודות אחוז ל־1.40. בישראל הוא עבר מהיפוך זעיר של 0.02 נקודות אחוז לפער עסיסי של 1.28.
לכן יש לנגידים מרווח תמרון. אבל חלק ממנו נובע מחששות החוב הגלובליים האחרונים, שהקפיצו את הריביות הארוכות - וזהו מצב זמני. על הבנקאים המרכזיים לשים לב לעקומות ולעצור את העלאות הריבית.


