









פרסום ראשון
הנמלים חדרו לסוללת הרכב: הביטוח ישלם 30 אלף שקל
בית המשפט קבע בפסק דין תקדימי, כי חדירת נמלים למערכת החשמל ולסוללת הרכב היא אירוע תאונתי המכוסה בפוליסה, ודחה את טענת חברת הביטוח שמדובר בקלקול מכני או חשמלי. המבוטח יפוצה בכ־30 אלף שקל בגין הנזק, שכר טרחת שמאי והוצאות משפט
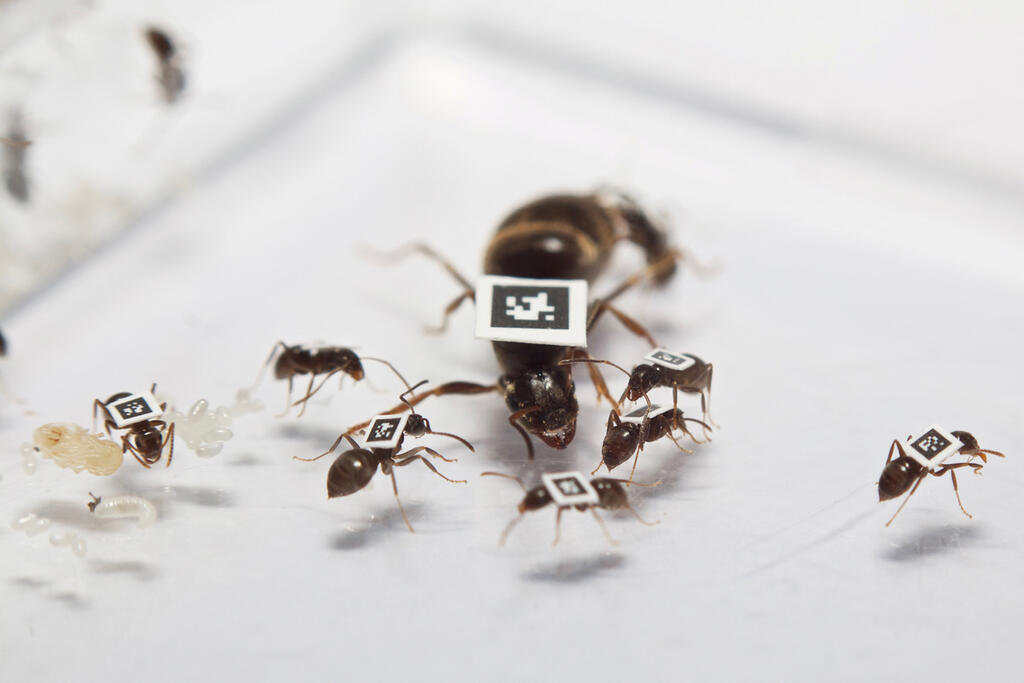
לאחר שבית המשפט הכיר בחדירת נמלים למחשב רכב כתאונה המכוסה בביטוח מקיף , השבוע נפסק למבוטח פיצוי כולל של כ-30 אלף שקל. בית משפט השלום ברחובות קיבל השבוע את תביעת המבוטח בחלקה המכריע ופסק לטובתו פיצוי. מדובר בתביעה שהגיש בעל רכב היברידי מסוג יונדאי איוניק נגד חברת ביטוח חקלאי.
בית המשפט נתן בתיק זה החלטה לפני כשנתיים, כי חדירת נמלים וביצי נמלים למערכת החשמל והסוללה של הרכב מהווה מקרה ביטוחי המכוסה בפוליסת הביטוח המקיף. השבוע פסקה השופטת קרן וקסלר לטובת התובע המיוצג על ידי עו"ד גד ליבמן פיצויים בגין הנזק הישיר, שכר טרחת שמאי, הוצאות משפט ושכר טרחת עורך דין בסך כולל של כ-30 אלף שקל.
האירוע התרחש ב-26 ביוני 2022, אז נדלקה בלוח המחוונים של רכבו של התובע נורית אזהרה שהתריעה על תקלה בסוללת המתח הגבוה. הרכב נגרר למוסך, שם התגלה כי נמלים וביצי נמלים חדרו למחשב הבקרה של הסוללה וגרמו לקצר ולנזק בלתי הפיך הן למחשב והן לסוללת המתח הגבוה. התובע פנה לחברת הביטוח לפתיחת תביעה, אך זו סירבה להכיר בנזק לסוללה עצמה. חברת הביטוח טענה כי מדובר בקלקול מכני או חשמלי המוחרג מפורשות בפוליסה, וכי לפי חוות דעת מהנדס מטעמה, הנזק הוגבל למחשב ה-BMS בלבד. עוד טענה כי לא נצפה נזק לסוללת הרכב, כעולה מחוות דעת המומחה שמינתה מטעמה, אשר קבעה שהמוסך לא ביצע את תהליך האבחון באופן מקצועי. בעקבות זאת, שילמה חברת הביטוח לפני הגשת התביעה סך של 6,747 שקל .
כבר בשלב מקדמי של ההליך, ניתנה ב-6 באוקטובר 2024 החלטת ביניים על ידי השופטת קרן וקסלר, כי יש לקבל את הפרשנות לפיה חדירת הנמלים לרכב היא אירוע תאונה "מכל סוג שהוא" וכי המבוטח היה רשאי להניח בעת כריתת החוזה כי המבטחת תעניק לו כיסוי בגין אירוע כזה.
טענת המבטחת כי מדובר בקלקול מכני או חשמלי המוחרג בפוליסה נדחתה ובתוך כך קבעה השופטת, כי גם חדירת נמלים אינה מהווה בלאי טבעי או תקלת יצרן פנימי, אלא גורם חיצוני תאונתי שהביא לפגיעה ברכב. השבוע פסקה השופטת בשאלת היקף הנזק ושיעור הפיצוי.
השופטת פסקה בגין נזק ישיר ושכר טרחת שמאי (בניכוי הסכום ששולם טרם הגשת התביעה על ידי המבטחת ) סך של כ-19.4 אלף שקל בצירוף הפרשי הצמדה וריבית, הוצאות בגין טרטור, איבוד זמן והתייצבות לדיונים בסך של 3,000 שקל, שכר טרחת עורך דין בסך של 6,000 שקל ועוד. עם זאת, בית המשפט דחה את בקשת התובע לפסיקת "ריבית מיוחדת" נוכח התנהלותה של המבטחת.
השופטת העירה בפסק הדין כי "בסופו של יום, מדובר במבוטח מן השורה אשר רכבו ניזוק באירוע לא צפוי. תכליתה הבסיסית של פוליסת הביטוח היא להעניק למבוטח שקט נפשי ורשת ביטחון, ולא להותירו כשידיו על ראשו אל מול שוקת שבורה. ככל שהנתבעת סברה כי מדובר באירוע מורכב, ייחודי או חריג, הייתה מוטלת עליה החובה לפעול באופן אקטיבי - לשלוח מומחה או שמאי מטעמה שיפקח מקרוב על הליך הדיאגנוסטיקה במוסך וינחה את הבדיקות בזמן אמת. תחת זאת, בחרה הנתבעת לשבת בחיבוק ידיים, ולהותיר את האבחון והטיפול למוסך, שהוא מוסך הסדר מטעמה, ורק בדיעבד, כחכמה לאחר מעשה, להעלות טענות כאלה ואחרות בדבר אופן וסדר הבדיקות. מצב דברים זה מציב נטל בלתי סביר על האזרח הקטן, ואין לקבלה".
עו״ד גד ליבמן, שייצג את התובע, מסר בתגובה: ״מבוטח רוכש פוליסה כדי שביום הקשה לא יעמוד לבדו. בתיק הזה נדרשנו לנהל מאבק משפטי של כארבע שנים כדי לממש עבור המבוטח זכות שהייתה מובטחת לו מלכתחילה: תחילה להוכיח שהאירוע מכוסה, ולאחר מכן, בניהול הליך הוכחות מלא, להוכיח את הנזק עצמו. בתום שתי מערכות סיכומים, חוות דעת מומחים וחקירה נגדית, קבע בית המשפט כי טענותיו החמורות של המומחה מטעם חברת הביטוח נטענו 'בעלמא, ללא שמץ של תשתית ראייתית', וכי מצב הדברים שנוצר 'מציב נטל בלתי סביר על האזרח הקטן'. פסק הדין מחזיר את חוזה הביטוח למהותו: הבטחה לשקט נפשי ולרשת ביטחון, ולא מסלול מכשולים". מביטוח חקלאי נמסר בתגובה: "החברה לומדת את פסק הדין ובוחנת את השלכותיו ואת המשך צעדיה המשפטיים. בשלב זה לא נוכל להתייחס לגופו של ההליך".


