

השורה התחתונה
הצ'ק דיגיטלי, העמלה נשארת: הבנקים גובים עד 10 שקלים על הפקדת צ'ק דחוי באפליקציה
בדיקת כלכליסט את השירות החדש שהשיק בנק ישראל בספטמבר, ומצא כי כל הבנקים גובים עליו מחיר גבוה יחסית, אף שהוא נועד לאפשר הפקדה בלי להגיע לסניף. וואן זירו מציע את השירות בחינם, והעמלות צפויות להיכלל ברפורמת עמלות העו"ש ביולי 2027
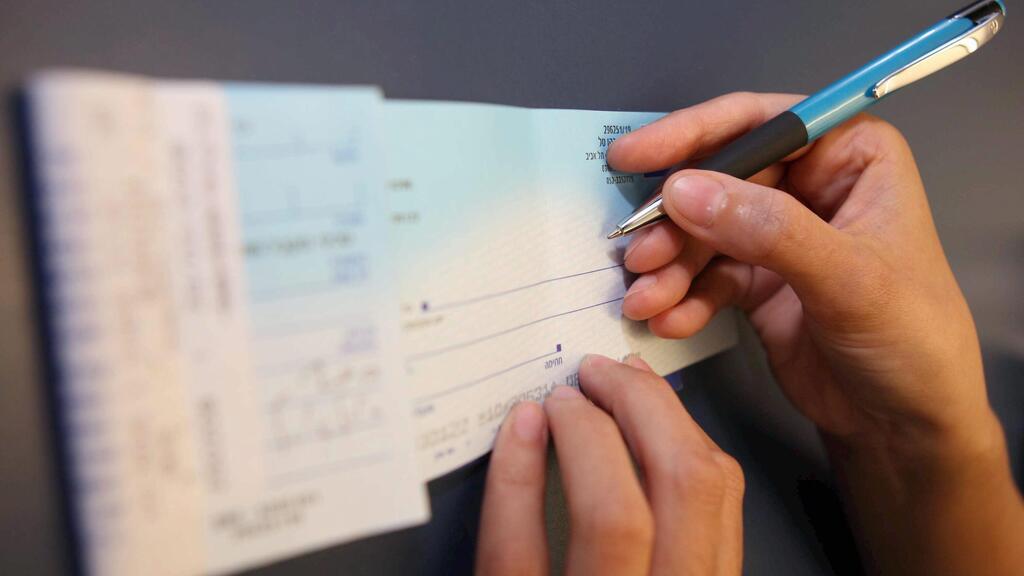
בספטמבר האחרון השיק בנק ישראל שירות חדש שאמור להפוך את חייהם של לקוחות הבנקים לנוחים וזולים יותר: הפקדת צ'קים דחויים באמצעות האפליקציה, בלי להגיע לסניף. עד כה אפשר היה להפקיד באפליקציה צ'קים שמועד פירעונם הגיע, אך מי שקיבל צ'ק דחוי ורצה להפקיד אותו מראש נדרש להגיע לסניף או להשתמש בשירות אחר שהציע הבנק. אלא שבנק ישראל, שהוביל את המהלך בשיתוף המערכת הבנקאית, דאג שהבנקים יאפשרו את השירות החדש, אך לא הגביל את המחיר שייגבה עבורו.
בדיקת כלכליסט בקרב שישה בנקים מגלה כי השירות הדיגיטלי החדש מגיע עם תג מחיר גבוה למדי. בבנק הפועלים גובים 10 שקלים עבור כל צ'ק דחוי שמופקד באפליקציה, בדיסקונט 9.5 שקל, בבינלאומי 7 שקל, במזרחי טפחות 6 שקל ובלאומי 3.24 שקל. בנק וואן זירו הוא היחיד מבין השישה שמציע את השירות בחינם. בבנק הפועלים מסרו לכלכליסט כי כבר הגישו לבנק ישראל בקשה להפחתת העמלה וכי הם נמצאים בתהליך להפחתתה. עוד הבהירו כי לקוחות בעלי הנחות אישיות ימשיכו ליהנות מהן.
הפערים משמעותיים במיוחד כשמדובר בלקוחות שמפקידים כמה צ'קים במקביל. כך למשל, בעל דירה שמשכיר נכס ומקבל מהשוכר 12 צ'קים דחויים לשנה ישלם 120 שקל אם יפקיד אותם באפליקציה של הפועלים, 114 שקל בדיסקונט, 84 שקל בבינלאומי, 72 שקל במזרחי טפחות וכ־39 שקל בלאומי. בוואן זירו לא ישלם דבר. זאת לפני הנחות אישיות שעשויים הלקוחות לקבל, ובהנחה שהם בוחרים להפקיד את כל הצ'קים מראש ולא להמתין למועדי הפירעון.
קהל יעד משמעותי נוסף הוא בעלי עסקים קטנים, שעשויים עדיין לקבל תשלומים בצ'קים דחויים מלקוחות. עבור עסק שמפקיד 50 צ'קים דחויים, העמלה עשויה להגיע ל־500 שקל בהפועלים ול־475 שקל בדיסקונט. מדובר בעלות מצטברת על שירות דיגיטלי שבמסגרתו הלקוח מצלם בעצמו את הצ'ק, והבנק שומר את פרטיו ומציג אותו לפירעון באופן אוטומטי במועד שנקבע.
עד כמה השוק הזה גדול? בהודעת בנק ישראל לרגל השקת השירות צוין כי בשנת 2025 הסתכם היקף הפעילות בצ'קים בישראל בכ־640 מיליארד שקל, כ־5% מהיקפי הפעילות באמצעי התשלום המרכזיים במשק. אמנם הנתון מתייחס לכלל הצ'קים, ולא רק לצ'קים דחויים, ובנק ישראל לא פרסם כמה מהם מופקדים מראש. לכן אי אפשר לגזור ממנו ישירות את הכנסות הבנקים מהשירות החדש. להמחשה בלבד, אם מיליון צ'קים דחויים יופקדו בשנה באפליקציות בתעריף ממוצע של 6 שקל, הבנקים יגבו עבורם 6 מיליון שקל.
הבנקים מצדם מדגישים שההפקדה הדיגיטלית זולה מההפקדה בסניף. בפועלים, למשל, התעריף בסניף עומד על 12 שקל לעומת 10 שקל באפליקציה, ובדיסקונט על 15 שקל לעומת 9.5 שקל. אלא שההשוואה הזו מתעלמת מכך שהשירות החדש מבוסס על פעולה שהלקוח מבצע בעצמו, וחוסך לבנק את הצורך בטיפול פיזי בצ'ק. יוצא דופן הוא הבנק הדיגיטלי וואן זירו. הבנק, שמבקש למשוך לקוחות חדשים מהמעמד הבינוני־גבוה, המאופיין בפעילות עם צ'קים דחויים, החליט שלא לגבות עמלות על הפקדת צ'ק דחוי באפליקציה.
גם בבנק ישראל מודעים לפער בין ההבטחה להוזלת עלויות לבין העמלות שמשלמים כיום הלקוחות. בתגובה לפניית כלכליסט מסר הבנק כי השירות החדש משפר את הנוחות והזמינות וכי העמלה הדיגיטלית נמוכה מהעמלה בסניף. לצד זאת הבהיר כי הפקדת צ'ק דחוי באפליקציה צפויה להיכלל ברפורמת עמלות העו"ש שתיכנס לתוקף ביולי 2027. במסגרת הרפורמה יוכלו לקוחות לבצע עד 100 פעולות בחודש בעלות כוללת של עד 10 שקלים.
כלומר, בעוד כתשעה חודשים השירות עשוי להיות זול משמעותית עבור לקוחות רבים. בינתיים, הבנקים רשאים להמשיך ולגבות עמלה נפרדת על כל צ'ק דחוי, גם אם הפעולה כולה מתבצעת באמצעות הטלפון הנייד.
תגובת בנק ישראל: "הפרויקט שהושק לאחרונה, המאפשר הפקדה פשוטה של שיקים דחויים באפליקציה הבנקאית, נותן מענה לצורך של לקוחות רבים - משקי בית ועסקים קטנים כאחד - ומשפר את השירות והנוחות עבורם, בזמינות מלאה 24/7 וללא צורך בהגעה פיזית לסניף. כבר כיום, העמלה הנגבית בגין הפקדת שיק דחוי באמצעות האפליקציה נמוכה מהעמלה הנגבית על שירות זה באמצעות פקיד בסניף, ומשקפת את התועלת הטמונה בשירות דיגיטלי נגיש וזמין. יתרה מכך, פעולה זו צפויה להיכלל במסגרת הרפורמה בעמלות העו"ש הכוללת עד 100 פעולות בעמלה של עד 10 ש"ח בחודש, אשר תיכנס לתוקף ביולי 2027. בנק ישראל ימשיך לפעול לשיפור השירות לצרכנים ולקידום החדשנות במערכת הפיננסית".


