




שבוע ההשקעות
"סוכנים צריכים להבין גם את תהליך ההזדקנות של הלקוח"
המומחה בכלכלת הפרישה הדגיש שעל המתקרבים לגילאי פנסיה ללמוד אוריינות לאריכות ימים, ולא רק לקחת קורסים בהשקעות. לדבריו, "בעוד 30 שנה נצטרך לחיות עם תוצאות התכנון הפיננסי שאנו מקבלים היום"
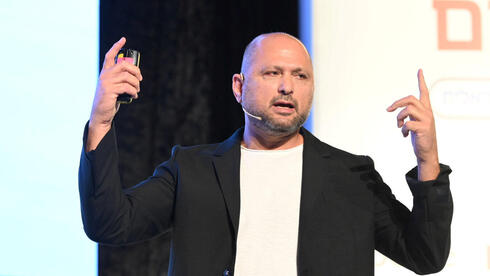
"מדברים רבות על השקעות ומכשירים פיננסיים, אך אני מבקש להכניס לשיח את הפן שלנו, כלומר כיצד המשקיעים משתנים במהלך חייהם, כיצד אנו מזדקנים", כך פתח ד"ר אלכס קפלון, מומחה בכלכלת הפרישה בפקולטה למינהל עסקים, המכללה למינהל, את הרצאתו בשבוע ההשקעות של כלכליסט בשיתוף איילון ביטוח ופיננסים.
לדבריו, "בתהליך ההזדקנות קיימת הסתברות גבוהה לטעות בתכנון פרק החיים שלאחר הפרישה - להשקעות ולתכנון הכסף. כיום בישראל, בגיל 65 לגברים ולנשים יש עוד פרק חיים ארוך של מעל 20 שנים. יש לוודא שאנו יודעים לנצל את ברכת התארכות תוחלת החיים בהקשר של שיפור מצבנו הכלכלי".
קפלון סיפר ש"אני מגלה שלוש טעויות שעולות ממחקרים רבים. הטעות הראשונה היא שאנו לא באמת יודעים לכמה שנים נצטרך את הכסף שאנו משקיעים. נתון מחקרי מראה ש־67% מבני ה־65 מעריכים את תקופת החיים שלפניהם בחסר וצופים תקופה קצרה ביחס לתקופה האמיתית.
"הטעות השנייה היא שהממוצע הוא רק נקודת ההתחלה. כששומעים על עליית תוחלת החיים בישראל, צריך להבין שתוחלת החיים של מי שהגיעו לגיל 65 יותר גבוהה מהפרסומים, בשל התקדמות הטיפול הרפואי. אז כדי לתכנן את חיינו, עלינו להבין שתוחלת חיינו צפויה להיות גבוהה יותר מתוחלת החיים המתפרסמת.
"בנוסף, קיים מתאם חיובי בין מצב חברתי־כלכלי לתוחלת החיים. אלה שיש להם יותר משאבים כלכליים חיים יותר שנים. בישראל קיים פער של כארבע שנות חיים בין אזורים חלשים וחזקים כלכלית. ככל שאנו בעשירון גבוה יותר, צפויה לנו תוחלת חיים גבוהה יותר ויש לתכנן בהתאם. גם קשרים חברתיים חשובים. ככל שאנו מוקפים בגילאי הפרישה במשפחה ובמעגל חברתי רחב, משמעותי וחזק יותר, כך בממוצע זה פרמטר חשוב מאוד להארכת חיים".
קפלון ציין ש"אני שומע על אנשים שבערב פרישתם לוקחים קורסים בהשקעות, זה מעולה אבל זה לא מספיק. עלינו ללמוד אוריינות לאריכות ימים - ככל שאנו מתבגרים יש יותר פנאי, סוגיות ניהול בריאות, קשרים חברתיים ומשמעות. בעידן של היום, סוכני ביטוח, יועצי השקעות ויועצים פיננסיים צריכים להבין גם את תהליך הזדקנות הלקוחות".
קפלון סיכם כי "אנו מתקשים לפעול למען האני העתידי שלנו. התכנון אינו מספיק, יש לדעת כיצד לממש החלטות שקיבלנו. בעוד 30 שנה נצטרך לחיות עם התוצאות של התכנון הפיננסי הזה".


