












דעה
אחרי 40 שנים, ענקיות הפנסיה משנות את כללי המשחק
ענקית הפנסיה האמריקאית CalPERS עוברת למודל שמסתכל על התיק כמכלול. במקביל, הפערים בין מנהלי קרנות בשוק הפרטי מחדדים אמת נוספת: לא מספיק להחליט במה להשקיע - קריטי לבחור עם מי.
במשך קרוב לארבעה עשורים, אחת מאבני היסוד של עולם ההשקעות המוסדי הייתה חלוקת התיק לקבוצות נכסים: מניות, אג"ח, נדל"ן, פרייבט אקוויטי ואחרות. לכל קבוצה נקבעו משקל יעד ומדד ייחוס (בנצ'מרק), וכל צוות נמדד בעיקר בתוך ה"קופסה" שלו. המודל, המכונה הקצאת נכסים אסטרטגית (Strategic Asset Allocation, או SAA), העניק למשקיעים מסגרת ברורה ומשמעת השקעתית.
כיום, חלק מהמשקיעים המוסדיים הבולטים בעולם מתחילים לשאול אם המסגרת הזו עדיין מתאימה לעולם ההשקעות.
הקיץ עברה קלפרס (CalPERS), אחת מקרנות הפנסיה הגדולות בעולם, לגישת התיק הכולל (Total Portfolio Approach, או TPA). במקום להתחיל בשאלה כמה להקצות לכל קבוצת נכסים, כל השקעה נבחנת לפי תרומתה לתיק כולו: התשואה ביחס לסיכון, הנזילות והחשיפות שכבר קיימות בו. ההון אינו מיועד מראש לאפיק מסוים, אלא להזדמנות שתורמת יותר לתיק.
קלפרס אינה לבד. בין הגופים שאימצו את הגישה נמצאים CPP Investments הקנדי, קרן העתיד האוסטרלית (Future Fund), קרן ההשקעות הסינגפורית GIC וקרן הפנסיה הממשלתית של ניו זילנד (New Zealand Super Fund). ביולי 2026 הקדיש מכון CFA דוח מקיף למעבר מחשיבה נפרדת על כל קבוצת נכסים להקצאת הון ברמת התיק כולו.
מחקר של מכון Thinking Ahead מצא כי גופים שאימצו את גישת TPA הניבו בעשור שנבדק תשואה שנתית גבוהה ב-1.3% בממוצע ברמת התיק הכולל, לעומת גופים שפעלו במודל SAA. ביחס ליעד תשואה של כ-7% בשנה, מדובר בפער משמעותי, במיוחד בניהול הון לטווח ארוך.
כשה"אלטרנטיבי" כבר אינו כל כך אלטרנטיבי
השינוי מתרחש במקביל לעלייה במשקלן של ההשקעות הפרטיות בתיקים המוסדיים. ככל שהן הופכות למרכיב מרכזי יותר בתיק, מתחדדת נקודה נוספת: ההחלטה באיזו אסטרטגיה להשקיע היא רק חלק מהמשוואה. בחירת מנהל ההשקעות יכולה להשפיע באופן דרמטי על התוצאה.
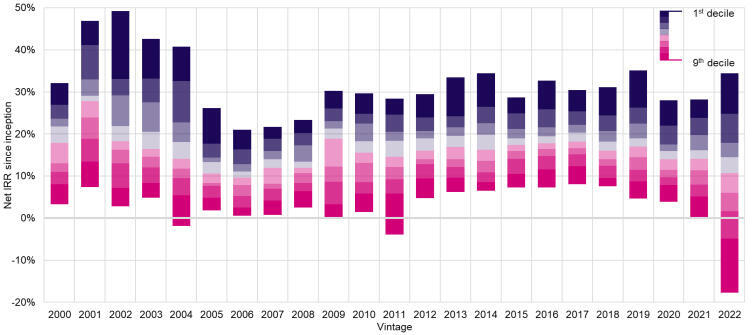
נתוני פריקווין (Preqin) על קרנות ביי-אאוט (Buyout), הרוכשות שליטה בחברות, ממחישים זאת. בקרנות מבציר 2022, שעדיין נמצאות בשלב מוקדם ותוצאותיהן עשויות להשתנות, התשואות נעות כיום בין מינוס 18% בקצה התחתון לכ-34% בקצה העליון - פער של יותר מ-50 נקודות אחוז. הפערים האלה ממחישים מדוע בשווקים הפרטיים קשה להסתפק בבחירת אפיק ההשקעה: בניגוד לשווקים הציבוריים, שבהם אפשר לרכוש חשיפה רחבה באמצעות מוצרים עוקבי מדדים, האפשרות להשיג "תשואת שוק" בהשקעות פרטיות מוגבלת יותר.
ככל שפערי הביצועים גדלים, בחירת המנהל והקרן הופכת לחלק משמעותי יותר מהחלטת ההשקעה. המטרה אינה לפזר את ההון בין מנהלים רבים ככל האפשר, אלא לזהות מנהלים מובילים באמצעות מחקר, השוואה ובדיקת נאותות מעמיקה. במציאות כזו, בחירה קפדנית היא לא רק מקור פוטנציאלי לתשואה עודפת, אלא גם חלק מניהול הסיכון.
פערי התשואות בקרנות Buyout מתרחבים משמעותית בציר 2022 - הפער בולט במיוחד בצד השלילי, אך המנהלים המובילים ממשיכים להציג שיעורי תשואה פנימיים (IRR) גבוהים (ראו בתרשים).
האימוץ בישראל
המוסדיים בישראל הרחיבו משמעותית את פעילותם בשווקים הפרטיים. השאלה היא אם תהליך קבלת ההחלטות התפתח באותו קצב: כיצד משווים בין השקעות פרטיות לציבוריות לפי תרומתן לתיק כולו, כיצד מתמחרים נזילות וכיצד משלבים בין הקצאת נכסים לבחירת מנהלי השקעות.
שאלות אלה יעמדו גם במרכז הכנס השנתי של לידר הון פרטי, שייערך ב-10 בנובמבר. הדיון חורג מאסטרטגיית השקעה כזו או אחרת ונוגע לאופן שבו נכון לבנות ולנהל תיק מוסדי בעשור הבא.
גישת התיק הכולל (TPA) אינה מבטלת את חשיבותה של הקצאת הנכסים, אלא משנה את נקודת המוצא. בעולם ההשקעות הפרטיות, המשמעות ברורה: החלטת ההקצאה קובעת היכן להשקיע, אך בחירת המנהל, הקרן וההשקעה עשויות לקבוע במידה רבה את התוצאה בפועל.
איתי אלנתן הוא מנכ"ל, מייסד ושותף מנהל, לידר הון פרטי


