




Journey 2026
איתי בן זאב: "הנפקה היא לא אקזיט, היום משקיעים לא זורקים כסף"
מנכ"ל הבורסה בתל אביב אמר בכנס Journey של פירמת הייעוץ EY כי "עבור האמריקאים מאוד ברור שמנפיקים במדינה שלך, אבל עבור ישראלים ההצלחה היא הנפקה בחו"ל"; נתי גינור מבנק ההשקעות ג׳פריס: "חברות איכותיות יכולות להישאר בבית ולגייס כסף בבורסה המקומית"
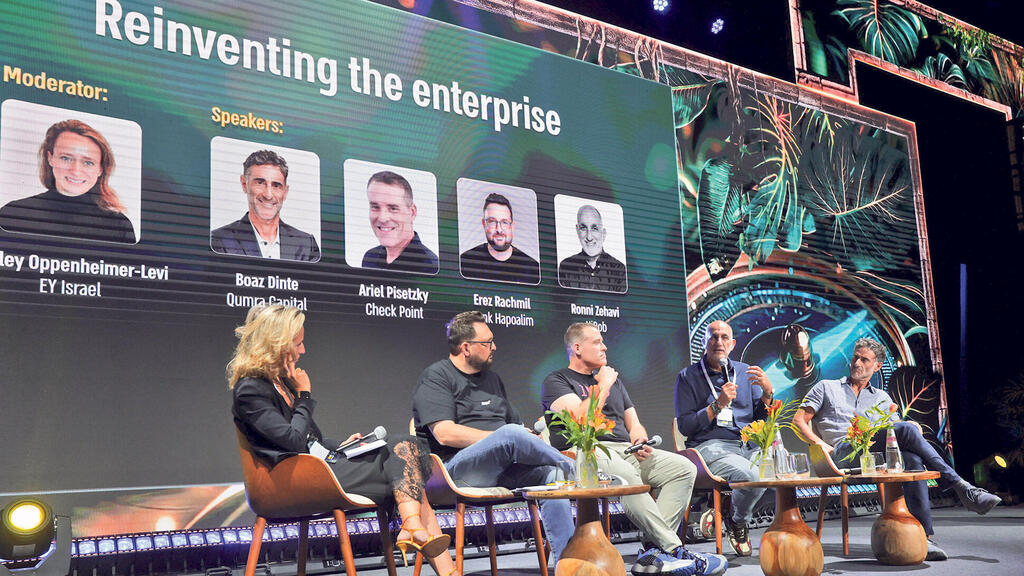
"ישראלים מתאימים מאוד באופי לשוק ההון כי הם מאוד דינמיים. איפה עוד אינסטלטור יודע להציל מטוס וארגון כמו אחים לנשק יכול להיכנס לניהול החברה האזרחית במלחמה?", כך פתח נתי גינור מבנק ההשקעות ג׳פריס, שהפך לאחד הפעילים ביותר בשוק הטק המקומי בשנים האחרונות, את דבריו בפאנל הנפקות בכנס Journey של פירמת הייעוץ EY. את הפאנל הנחו אלי ברדה מ־EY ועדי הורוויץ לביא מפועלים טק. השתתפו בו גם איתי בן זאב, מנכ"ל הבורסה בתל אביב; חגי שרייבר, מנהל ההשקעות הראשי והמשנה למנכ"ל הפניקס; וגלעד זוהרי מפירמת עורכי הדין Latham & Watkins.
גינור: "השאלה היא האם חייבים להנפיק בנאסד"ק, ולדעתי היום לא כולם חייבים לרוץ לניו יורק. השווי הממוצע של חברה שהונפקה בנאסד"ק בשנים האחרונות היה 5.6 מיליארד דולר והגיוס הממוצע 906 מיליון דולר. רק מעט חברות ישראליות עברו את הסף הזה, ולכן לא בטוח שחייבים לחפש את הפעמון של נאסד"ק. בורסת תל אביב סיפקה ביצועי יתר מול העולם ורבים שניסו להמר נגדה מאז המלחמה התאכזבו. המעבר למסחר בין ימי שני לשישי הגביר עוד יותר את העניין בבורסת תל אביב".
"היום קשה למצוא גוף מוסדי עולמי שלא מושקע בבורסת תל אביב. המשקיעים האלה מתקשרים אלינו כל הזמן ושואלים איפה ההנפקות של חברות ההייטק ודיפנס הישראליות, ואנחנו צריכים להסביר להם שבישראל לא נהוג להנפיק את החברה בבורסה המקומית אלא בארצות הברית. השורה התחתונה שלנו היא שחברות איכותיות יכולות להישאר בבית ולגייס כסף בבורסה המקומית הן ממשקיעים ישראלים והן מזרים. תעשו רישום כפול אחר כך כשתהיו מוכנים".
הורוויץ לביא ציינה כי השוק האמריקאי כלל לא נפתח עבור חברות ישראליות, אך הן ממשיכות לחלום על הנפקה בו, ופנתה לבן זאב.
למה בכלל להנפיק?
בן זאב: "הנפקה היא לא אקזיט, היום משקיעים לא זורקים כסף. כשאתה יוצא להנפקה בחו"ל, אתה מתמודד עם שאלות קשות ממשקיעים מקומיים וגם מזרים, אבל זה מפגיש את החברה עם שני מאגרי הון שזמינים לה מעכשיו. היום יש יתרון לבורסה בתל אביב לעומת ארצות הברית והוא בכך שכאן אין את משחק הציפיות, לא צריך 'להכות את התחזיות' בסנט אחד. עבור האמריקאים מאוד ברור שמנפיקים במדינה שלך, אבל עבור ישראלים ההצלחה היא הנפקה בחו"ל".
שרייבר: "יש הרבה חברות משפחתיות בישראל שכבר עוברות לדור השלישי שלא תמיד רוצה לנהל או שיש יותר מדי בני משפחה שרוצים לנהל. במצב כזה כדאי להביא הנהלה מקצועית ואז אפשר לפשט את המבנה באמצעות הנפקה".
זוהרי: "יש יתרונות בהפיכה לחברה ציבורית: זה הופך אותן ליותר ממושמעות, השווי יותר אמיתי לעומת השוק הפרטי וזה מאפשר גם לתגמל את העובדים בתגמול הוני שקוף יותר". לדבריו, יותר ויותר חברות בוחנות במקביל הצעה להימכר ואפשרות להנפיק. "אחת השאלות שאנחנו שואלים את המנהלים והמייסדים היא מה אתם רוצים לעשות עם הכסף. לא כל חברה יודעת לקחת 500 מיליון דולר ולהשתמש בהם לצמיחה".
חגי, אתם משקיעים גם בחברות פרטיות וגם בציבוריות. תאר לנו את ההבדלים ותהליכי ההחלטה.
שרייבר: "לוקח יותר זמן לקבל החלטת השקעה בחברה פרטית ולרוב נעשה את זה אם החברה יותר זולה מאשר בשוק הציבורי או שזה נעשה כחלק מתהליך של ארגון מחדש במבנה ההוני לקראת מעבר מחברה משפחתית. אבל המייסדים צריכים להבין שהיום השוק הציבורי בתל אביב הפך לדומה יותר בהתנהגות לאמריקאי. הוא יותר תנודתי לעומת העבר, אז המשקיעים כאן התמקדו יותר בנתונים פונדמנטליים והיום חברות 'נענשות' ו'מתוגמלות' גם על אירועים נקודתיים".
כל המשתתפים הסכימו שקשה לשכנע היום את המייסדים שבהנפקה לא ממקסמים את השווי: זו עסקה למכירת נתח מיעוט בחברה, והשווי בה צריך להשאיר למשקיעים אפשרות לתשואה חיובית.
גינור: "אחת ההנפקות המצליחות שלנו היתה של חברת גלובל אי שהייתה היחידה בגל ההנפקות של 2021 שהסכימה לא לסגור את ההנפקה במחיר המקסימלי. הסברנו להם שזה יביא משקיעים מסוג אחר וזה אכן מה שקרה". לדבריו, הדבר אפשר לחברה לגייס בהנפקה משנית 900 מיליון דולר כעבור זמן קצר.
לסיום, בן זאב העריך כי ככל שיהיו בישראל יותר חברות ציבוריות עם סחירות גבוהה, יתפתח כאן שוק עמוק למיזוגים ורכישות, כפי שקיים בארצות הברית, שם עסקאות רבות נעשות בשילוב של מזומן ומניות.


