










כמה באמת עולה הדירה? טיפים שיחסכו לכם הפתעות בדרך למשכנתא
מחיר הנכס הוא רק ההתחלה. העלויות הנלוות לרכישת דירה מוערכות בתוספת של 5% עד 10% ממחיר הנכס, ולצידן סיכונים של לוחות זמנים ותזרים. גילי קקון, מנהלת מחלקת המשכנתאות בסניף הראשי של בנק הפועלים, נותנת טיפים פרקטיים למי שעומד לקנות דירה: מה צריך לקחת בחשבון ואיך נערכים לזה מראש
דמיינו לרגע שסוף סוף מצאתם דירה, המספרים על השולחן, ואתם יושבים מול מחשבון ומחשבים על השקל כמה הון עצמי יש לכם וכמה תשלמו בכל חודש בגין המשכנתא. הכל מסתדר בדיוק. ואז מתחיל התהליך בפועל, ומתברר שסכום הרכישה שהופיע במודעה הוא רק השורה הראשונה בחישוב.
גילי קקון, שמנהלת את מחלקת המשכנתאות בסניף הראשי של בנק הפועלים רואה את התרחיש הזה כמעט מדי יום אצל הלקוחות. כל הטיפים שלה נולדים ממקרים אמיתיים שהגיעו לשולחנה.
טיפ 1: תחשבו את מה שלא כתוב במחיר
"אנשים רואים את הסכום של הנכס וכמה הם יצטרכו לשלם בחודש, ואומרים טוב, נצטרך עוד כמה שקלים לדברים בודדים", מתארת קקון. "אבל הם לא לוקחים בחשבון המון דברים".
הפער מתחיל בדברים שנראים שוליים ויכולים להצטבר לסכום לא מבוטל. למשל, תשלום לחברת הביטוח עבור ביטוח חיים וביטוח מבנה, שהם לרוב תוספת קבועה שנלווית להחזר החודשי לכל אורך תקופת המשכנתא. ביטוח החיים נלקח בגובה יתרת ההלוואה ולכל תקופתה, ונועד לסלק את היתרה במקרה של פטירת אחד הלווים. ככל שהמשכנתא גבוהה יותר, כך גם הפרמיה. בנוסף, יש הוצאות שתדרשו לשלם בסמוך למועד רכישת הדירה כמו שכר טרחת עורך דין, שכר טרחת שמאי, דמי תיווך, הובלה, קניית רהיטים ושיפוץ.
ישנה הוצאה שכמעט אף אחד לא מתמחר מראש: התקופה שבה משלמים גם שכירות וגם משכנתא במקביל, במקרה בו אתם שוכרים דירה והמשכנתא נלקחת חודשים לפני קבלת המפתח. שאלו את עצמכם כמה חודשים כאלה צפויים לכם, והכפילו.
לסיכום, עורכים את החישוב פעם אחת בשלמותו, כולל כל ההוצאות הנלוות, ורק אז יודעים מהו התקציב האמיתי שעומד לרשותכם.
טיפ 2: אם אתם קונים דירה "יד ראשונה" מקבלן, תזכרו את המדד ואת המטבח
מי שרוכש דירה "יד ראשונה" מגלה פעמים רבות שחלק מיתרת התשלומים לקבלן צמוד למדד תשומות הבנייה, שבשנים האחרונות נמצא במגמת עלייה. התוצאה מגיעה בסוף הדרך, כשמסתבר שסכום המשכנתא שאושר כבר לא מספיק. "מגיעים אליי לקראת סוף העסקה ואומרים אני צריך לקחת עוד משכנתא, כי לא מספיק לי הסכום שלקחתי בגלל העלייה של המדד", אומרת קקון, ומדגישה שמדובר בתהליך משכנתא שני מתחילתו ועד סופו רק כדי להשלים את ההפרש.
ה'הפתעה' השנייה יושבת פעמים רבות בתוך הדירה עצמה. חשבו רגע מה בדיוק כלול במפרט הסטנדרטי: שדרוג מטבח, מיזוג בכל החדרים, תוספות חשמל וריצוף אחר מצטברים במהירות לאלפי שקלים אותם חשוב לקחת בחשבון. היא מסבירה: "בא זוג צעיר, שמחשבים עם המחשבון על השקל את מה שצריכים כדי להשלים את הרכישה, ואז הם מגיעים למצב שצריך להביא עוד כסף כדי לשדרג את המטבח".
מה עושים? מתמחרים את השדרוגים מול הקבלן ולוקחים אותם בחשבון כשבאים לבקש משכנתא. באשר למדד, בדקו בחוזה אילו תשלומים צמודים ומהו הסכום שטרם שולם, ושמרו בצד רזרבה על יתרת התשלומים לקבלן, כדי לא להידרש לתהליך משכנתא נוסף בסוף הדרך.
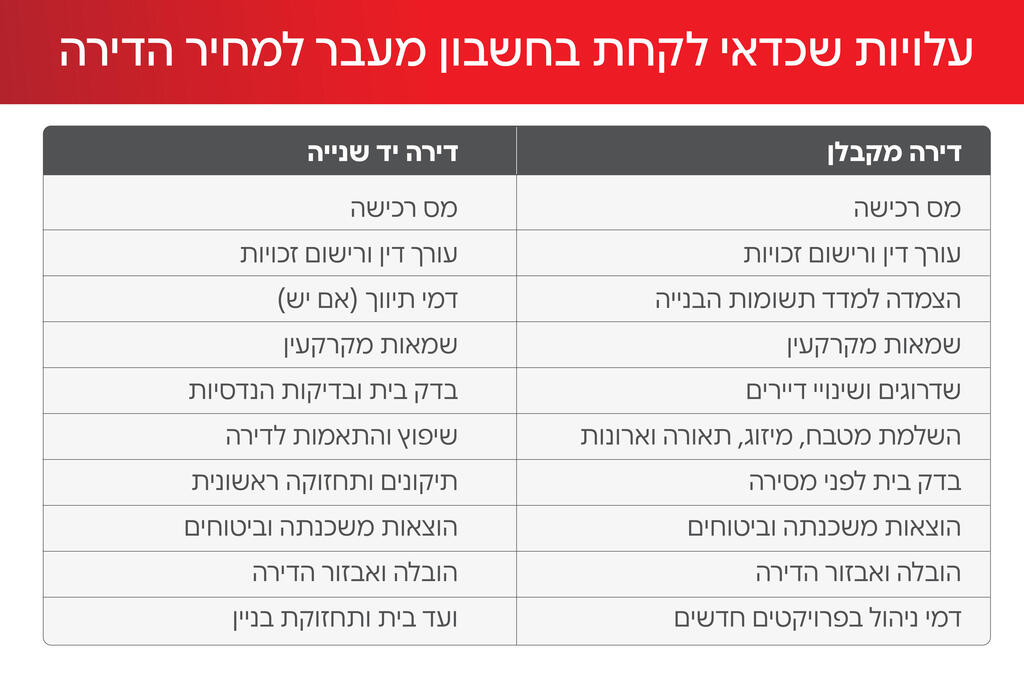
העלויות שכדאי לקחת בחשבון שלוקחים משכנתא
טיפ 3: סנכרנו את לוחות הזמנים לפני שאתם חותמים
כאן יש סיכון גדול - חשוב שמי שמוכר דירה וקונה אחרת במקביל יוודא שהתאריכים מסתנכרנים, אחרת יכול להיווצר פער תזרימי. וודאו שהכסף שאתם אמורים לקבל בגין מכירת הדירה הקיימת שלכם ייכנס לפני מועד התשלום לקבלן בגין הדירה החדשה. תארו לעצמכם שאתם נדרשים לשלם לקבלן את התשלום האחרון באוקטובר, בזמן שהכסף ממכירת הדירה שלכם אמור להיכנס רק בנובמבר. אם כבר נלקחה משכנתא של 75%, אתם עלולים למצוא את עצמכם במצב שאין לכם מהיכן להשלים את ההפרש. "הסנכרון הזה בין מועדי קבלת כספי המכירה לתשלום כספי הקנייה חשוב מאוד", מציינת קקון.
הפתרון שלה מגיע הרבה לפני הבעיה: למפות על ציר זמן אחד את כל מועדי התשלום על הדירה החדשה ואת כל מועדי קבלת כספי המכירה, ובמידת הצורך לתכנן מראש הלוואת גישור לחודשים החופפים. גם השלב שבו גוררים משכנתא קיימת לפיקדון, לוקח זמן שרבים לא צופים מראש.
לסיכום, בודקים כמה זמן לוקח כל הליך, כולל גרירת המשכנתא, ומתאימים לכך את התאריכים בשני החוזים.
טיפ 4: אישור עקרוני כשמו כן הוא
זו אולי נקודת הכשל הנפוצה ביותר, לדברי קקון. האישור העקרוני ניתן על בסיס הצהרות הלקוח והנתונים שהוא מוסר בבקשת המשכנתא, כאשר עליו להמציא לבנק בפרק הזמן בו האישור העקרוני בתוקף בין היתר את המסמכים הנדרשים לאימות הנתונים וההצהרות שהוא מסר. "מגיע אליי לקוח ואומר אני מרוויח 30 אלף שקל בחודש, ובפועל הוא לא מרוויח את הסכום הזה".
לאחר שלב האישור העקרוני הבנק מבקש אישור רואה חשבון ושומות, ואז הפער מתגלה. אם אתם עצמאים, הטיפ שלה פשוט: חשוב שתבדקו לפני הגשת הבקשה מה ההכנסה המדויקת, וכללו בחישוב את כל ההתחייבויות הקיימות.
כיצד תנהגו? מוודאים שהמספרים שהצהרתם עליהם יעמדו גם מול האסמכתאות שיתבקשו בהמשך.
טיפ 5: אחרי האישור, מוטב שלא תשנו את התמונה הפיננסית
השלב שבין האישור העקרוני לביצוע הוא רגיש יותר משנדמה. אל תעשו שינויים דרמטיים כמו להתפטר מהעבודה או להפוך משכיר לעצמאי, כי הבנק בוחן רצף תעסוקתי של שנה לפחות. אל תיקחו הלוואות נוספות לרכב או למטבח, כי כל התחייבות חדשה נכנסת לחישוב ועלולה לצמצם את המימון האפשרי. ואם כבר אושרו לכם 75% מימון, לא ניתן להשלים מעבר לכך. באותה הזדמנות, לפני חתימה על חוזה, חשוב לוודא את מצב הזכויות בנכס ושניתן לשעבד את הזכויות כבטוחה למשכנתא.
איך מגישים בקשה בלי לחכות שבועיים לפגישה
בעבר התהליך התחיל בקביעת פגישה בסניף מול יועץ משכנתאות של הבנק, לעיתים אחרי שהעסקה כבר הייתה על הפרק. היום אפשר להיכנס לאתר, למלא את הפרטים הנדרשים כגון מצב תעסוקתי, הכנסות, התחייבויות וסוג העסקה ולהגיש את הבקשה בלי להגיע לסניף. "יש מקרים שאתה מקבל את האישור אונליין", אומרת קקון.
לסיכום, מכינים מראש את נתוני ההכנסה וההתחייבויות, ומגישים את הבקשה בדיגיטל במקום להמתין לפגישה.
שאלות שחשוב לשאול לפני שמתחילים
כמה כסף תצטרכו מעבר למחיר הדירה? מקובל להעריך תוספת של 5% עד 10% ממחיר הנכס, שכוללת מיסים ואגרות, אנשי מקצוע, ביטוחים, הובלה ושיפוץ.
על מה מבוסס האישור העקרוני? על הצהרות הלקוח בלבד. לאחר קבלת האישור העקרוני נדרשות אסמכתאות שיתמכו בהצהרות הלקוח.
מה בודקים לפני החתימה? שניתן לשעבד את הזכויות בנכס, ושלוח התשלומים מסונכרן עם מועדי קבלת הכספים הצפויים להתקבל במקרה למשל של מכירת הדירה הקיימת.
שורה תחתונה
לפני שנכנסים לעסקה כדאי לדעת מול מה עומדים: מה העלויות שלא תוכננו, איפה לוחות הזמנים עלולים להיתקע, ומה קורה אם משהו משתנה. בדק בית יסודי בשלב זה יכול לחסוך הרבה יותר מכסף.
אי עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל. בכפוף לאישור הבנק, תנאיו והוראות כל דין. האמור הינו מידע כללי בלבד.


