










קיבלתם מענק - מתי תבזבזו אותו? המודל של זוכי הנובל לכלכלה מספק תשובה
הכלכלנים רוברט הול ומייקל וודפורד זכו בפרס היוקרתי על "היסודות המיקרו־כלכליים של ייצוב מקרו־כלכלי". בבסיס התיאוריה: כדי להשפיע על הכלכלה היום צריך להבין איזה עתיד רואים הציבור והפירמות לנגד עיניהם
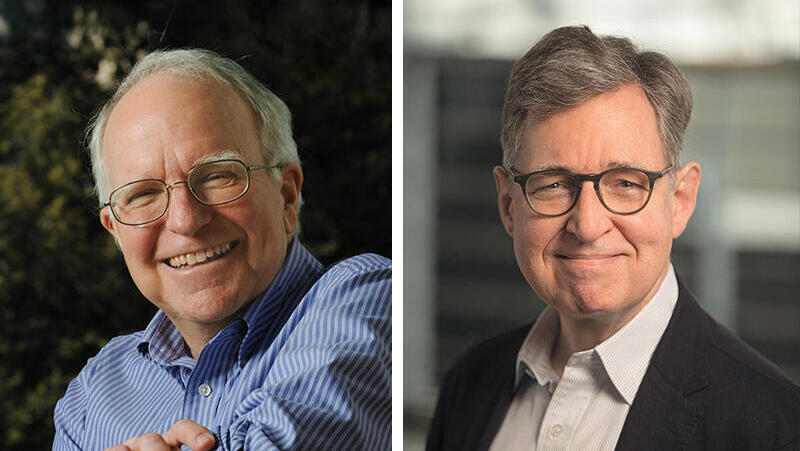
אם משפחה מקבלת מענק מהממשלה, האם היא מיד יוצאת לבזבז אותו? בעל מסעדה מגלה שהלקוחות מצמצמים הוצאות, האם הוא מיד מוריד מחירים? הבנק המרכזי מפחית ריבית, האם עסקים מתחילים מיד להשקיע? השאלות הללו נראות טריוויאליות, אבל כלכלנים משקיעים חיים שלמים בניסיון לתת להן תשובה כוללנית. זו הסיבה שהאקדמיה השבדית למדעים העניקה היום את פרס נובל לכלכלה לרוברט הול (83) מאוניברסיטת סטנפורד ומייקל וודפורד (71) מאוניברסיטת קולומביה בנימוק כי הצליחו להשיב בצורה מדויקת למדי לשאלות הללו. הפרס ניתן להם על "היסודות המיקרו־כלכליים של ייצוב מאקרו־כלכלי". כלומר, השניים קבעו כי יש לבנות את המאקרו מלמטה, מההחלטות של משקי בית ופירמות.
הזעזוע שפירק את המודל הקיינסיאני
התרומה המשמעותית של השניים, שיחלקו את הפרס בסך 1.2 מיליון דולר, קשורה למונח כלכלי שהיום נראה טריוויאלי ושגור: הציפיות. הול חקר כיצד אנשים מחליטים כמה להוציא וכמה לחסוך — שאלה בעלת חשיבות מאקרו־כלכלית עצומה. וודפורד בנה מסגרת שמסבירה כיצד החלטות של משפחות ועסקים מצטברות למצב הכלכלה כולה, וכיצד ממשלות ובנקים מרכזיים יכולים להשפיע. מאחורי הניסוח האקדמי מסתתרת שאלה פשוטה אבל קריטית ושאפתנית לא פחות: איך מונעים ממשבר להפוך לגל פיטורים ממושך, ואיך עוצרים התייקרויות בלי לחנוק את המשק.
כדי להבין את החידוש, יש לחזור לשנות ה־70. עד אז, כלכלנים רבים הסתמכו על המודל הקיינסיאני: כשההכנסה עולה, הצריכה עולה; כשהאבטלה גבוהה, הלחץ לעליית מחירים נחלש. ממשלה שרצתה לעודד פעילות יכלה להגדיל את הכסף שבידי הציבור ולצפות ליותר קניות, ייצור ועובדים. אלא שאז הגיע הזעזוע שפירק את התיאוריה: משברי הנפט. האנרגיה התייקרה, המחירים עלו, ובמקביל, הפעילות נחלשה והאבטלה גדלה (הסטגפלציה). המשק סבל ממחירים גבוהים וגם ממחסור במשרות. הכללים הישנים לא סיפקו תשובות ונוצר צורך להבין את ההחלטות שמאחורי המספרים.
הול חקר תכנון הוצאות של משפחות
כאן נכנס לתמונה הול. במחקר פורץ דרך מ־1978 הוא הציע דרך לבדוק רעיון, שלפיו משפחות מתכננות את הוצאותיהן בהתאם להכנסה שהן מצפות לקבל לאורך זמן. כלומר, בתנאים מסוימים, על השינויים בצריכה לנבוע ממידע חדש ומפתיע לגבי העתיד, ולכן, אי אפשר לחזות אותם בעזרת מידע שהיה ידוע. אנשים אינם רוצים לחיות ברווחה חודש אחד ובצמצום קיצוני בחודש הבא, אלא מנסים לשמר רמת חיים יציבה באמצעות חיסכון, ולעתים באמצעות הלוואות.
החידוש של הול היה להפוך את הרעיון הזה למבחן: אם אנשים כבר משתמשים במידע קיים כדי לתכנן הוצאות, השינויים בהוצאות צריכים להיות קשורים למידע חדש שמפתיע אותם. הידיעה על קידום שלא ציפו לו יכולה לשנות את התכנון; תשלום שכבר היה צפוי אינו בהכרח סיבה לשנותו שוב.
מכאן נובעת משמעות מעשית לממשלה: מענק איננו מתורגם אוטומטית לקניות. הול בדק ומצא, כי משפחה עם חסכונות תוכל לשמור את הכסף. מנגד, משפחה שמתקשה לממן מזון וחשמל תצרוך אותו מהר. עבודתו סיפקה בסיס לחקר ההבדלים הללו, שנכללים כיום במודלים המשמשים לתכנון מדיניות, כמו המענקים שחילקו, בין השאר, ממשלות ישראל וארצות הברית בתקופת הקורונה.
בנקים מרכזיים נסמכו על וודפורד
וודפורד הרחיב את המבט. הוא חיבר את החלטות הצרכנים עם החלטות העסקים ועם מדיניות הריבית של בנקים מרכזיים. בספרו מ־2003 הוא הציג מסגרת שהפכה לבסיס מרכזי למודלים של הבנקים המרכזיים — מעין מעבדה שאפשר לבדוק בה מה צפוי לקרות אם הריבית תעלה או תרד.
אחת התובנות החשובות היא, שמחירים אינם משתנים מיד בכל פעם שהמציאות משתנה. מסעדה איננה מדפיסה תפריט חדש אחרי ערב חלש, וחברה אינה מעדכנת כל חוזה מדי יום. לכן, כשלקוחות מצמצמים קניות, עסקים עלולים בתחילה למכור פחות. כאן הפחתת ריבית יכולה לעזור: היא מוזילה אשראי ומעודדת הוצאות והשקעות.
אבל, גם העתיד נכנס למערכת השיקולים. עסק שבוחן הלוואה לצורך הרחבה מעוניין לדעת כמה יעלה המימון לאורך זמן. לכן, הודעת הבנק המרכזי על כוונותיו יכולה להשפיע כבר היום, בתנאי שמאמינים לו. מכאן נולד אחד מהמונחים הידועים בשוק ההון: הכוונה קדימה (Forward Guidance).
וודפורד והול לא פתרו אומנם את כל התעלומות הכלכליות, אבל שיפרו את הדרך שבה מנתחים אותן. תרומתם מזכירה למקבלי ההחלטות, שכל שינוי במסים, במענקים או בריבית עובר דרך אנשים שמתכננים ומגיבים. אבל בעיקר מזכירה להם, כי כדי להשפיע על הכלכלה היום, צריך להבין איזה מחר רואים אותם אנשים לנגד עיניהם.


