


במגמת עלייה: איך הפופולריות של ארנקים דיגיטליים משנה את תהליך התשלום בעסק
השימוש הגובר בארנקים הדיגיטליים משנה את הציפיות מתהליך התשלום ומעלה את הרף שעסקים צריכים לעמוד בו. מהי ההשפעה על ההתנהלות העסקית ואיך Grow (לשעבר משולם) מחברת את המגמה לתפיסה רחבה של בנקאות חדשה לעסקים?
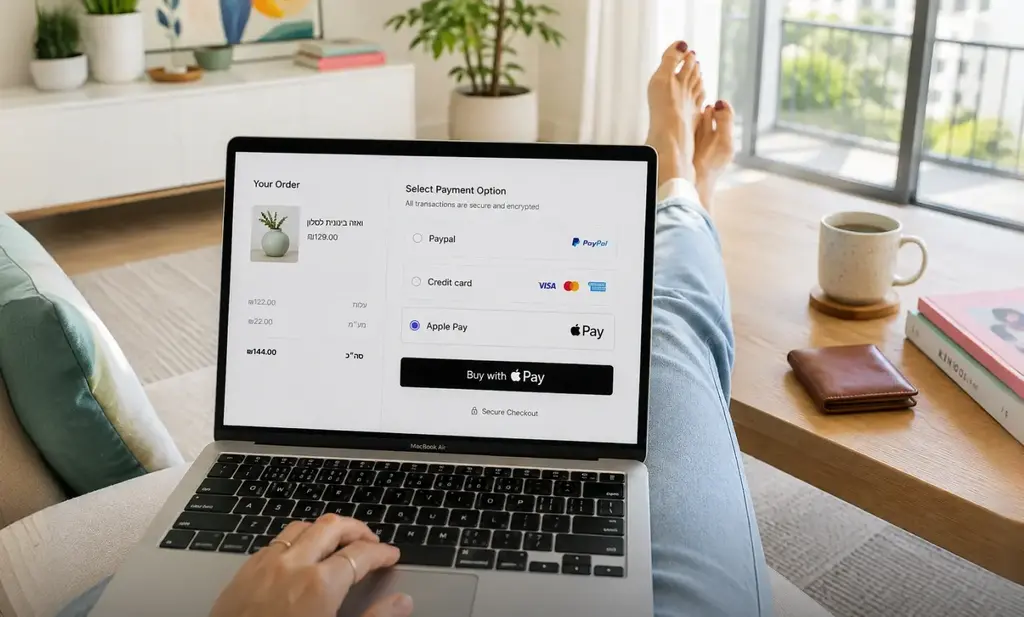
עבור לקוחות רבים, תשלום באמצעות ארנק דיגיטלי הפך לפעולה טבעית. באונליין ובמובייל, השימוש ב־Apple Pay וב־Google Pay הוא כבר חלק מוכר מתהליך הרכישה: בוחרים אמצעי תשלום ששמור במכשיר, מאשרים את העסקה וממשיכים הלאה, בלי לחפש את הכרטיס ולהקליד את פרטיו מחדש. עבור עסקים, העלייה בשימוש בארנקים הדיגיטליים משפיעה בשלושה מישורים: הציפיות של הלקוחות, מספר הפעולות הנדרשות להשלמת התשלום והצורך לרכז כמה דרכי תשלום בתהליך אחד.
איך ארנקים דיגיטליים משנים את הציפיות מתהליך התשלום?
לקוחות שהתרגלו לשלם בכמה לחיצות בודדות מצפים לתהליך פשוט גם בעסק הבא שבו יקנו. כאשר הצ׳קאאוט דורש הקלדת פרטים רבים, מעבר בין מסכים או חיפוש אחר הכרטיס, הפער לעומת תהליך התשלום המוכר להם מורגש מיד ועשוי להשפיע על נכונותם להשלים את הרכישה.
ההשפעה בולטת במיוחד במובייל, שבו הקלדת מספר כרטיס, תוקף ופרטים אישיים עלולה להכביד על התהליך. עם זאת, ארנקים דיגיטליים משמשים גם בתרחישי סליקה מסוימים בדסקטופ. המכנה המשותף הוא צמצום הפעולות הנדרשות מהלקוח ברגע שבו הוא כבר החליט לקנות.
עבור העסק, המשמעות רחבה יותר מהוספת אפשרות תשלום נוספת. הצ׳קאאוט הוא הרגע שבו ההשקעה במוצר, בשיווק ובאתר צריכה להפוך לעסקה שהושלמה. ככל שהתהליך לאחר הלחיצה על הכפתור "לתשלום" ברור ורציף יותר, כך קטן הסיכון שחיכוך מיותר יעצור את הלקוח רגע לפני השלמת העסקה.
איך הפופולריות של ארנקים דיגיטליים משנה את תהליך התשלום בעסק
(צילום באדיבות Grow)
היקף השימוש בארנקים דיגיטליים: מה אומרים המספרים?
לפי Worldpay, בשנת 2025 ארנקים דיגיטליים היוו כ־56% משווי עסקאות האיקומרס בעולם, מה שמלמד על מרכזיותם בקניות מקוונות.
מגמה דומה עולה גם מנתוני Grow. בבדיקה פנימית שביצעה החברה בקרב לקוחות מרכזיים בעלי פעילות משמעותית באיקומרס, עולה ששיעור התשלומים באמצעות ארנקים דיגיטליים עלה מכ־40% במרץ 2024 לכ־60% ביולי 2026 – עלייה של 50%. זהו מדגם פנימי שאינו מייצג את כלל השוק בישראל, אך הוא מספק אינדיקציה נוספת להתחזקות השימוש בארנקים הדיגיטליים.
למה לא מספיק רק להוסיף ארנק דיגיטלי לצ׳קאאוט?
ארנקים דיגיטליים הרגילו לקוחות לתשלום מהיר, קצר ומוכר. לכן, ככל שהם תופסים נתח משמעותי יותר, האתגר של העסק אינו מסתכם בהוספת אפשרות תשלום נוספת. גם כאשר התהליך מציג כמה דרכי תשלום נוספות (הקלדת פרטי אשראי, ביט, פייבוקס ואפילו העברה בנקאית) המעבר ביניהן צריך להישאר עקבי, ברור ונוח. חשוב לשמור על רצף ואחידות מסוימת בין המסכים שמוצגים ללקוח, ללא קשר לבחירת אמצעי התשלום שבאמצעותו הוא החליט להשלים את הרכישה.
ארנק דיגיטלי אינו מחליף אמצעי תשלום אחרים, אבל ההשפעה שלו חורגת מעצם האפשרות לשלם באמצעותו: הוא מציב רף של תהליך קצר, מוכר וברור. עבור העסק, המשמעות היא לבחון לא רק אילו אמצעי תשלום מוצגים בעמוד, אלא גם כמה שלבים נדרשים, האם המעבר ביניהם רציף והאם ברור ללקוח מה עליו לעשות עד לאישור העסקה.
טכנולוגיית התשלום של Grow והקשר לתפיסת הבנקאות החדשה לעסקים
Growin, טכנולוגיית ה־Payments של Grow, מביאה את הסטנדרט שיצרו הארנקים הדיגיטליים אל תהליך התשלום כולו. היא מרכזת את אמצעי התשלום שמציעה Grow בממשק אחד, בלי להעביר את הלקוח לעמודים חיצוניים לאחר הבחירה, וכך שומרת על תהליך אחיד ורציף עד לאישור העסקה. הממשק האחיד מפשט גם את הניהול עבור העסק. אפשר להוסיף או להסיר אמצעי תשלום בהתאם לצורך, בלי לנהל כל אחד מהם בנפרד ובלי להיכנס לתהליך פיתוח מורכב.
החיבור בין חוויית התשלום לבין ניהול הכסף הוא חלק מהתפיסה של Grow לבנקאות חדשה לעסקים. לפי תפיסה זו, סליקה אינה פעולה נפרדת שמסתיימת ברגע התשלום, אלא חלק ממעטפת את ניהול התשלומים במקום אחד - מהסליקה וקבלת הכסף ועד השימוש בו לצורכי העסק. במקום לפצל את הפעילות בין מערכות שונות, העסק יכול לנהל את רצף התשלומים בסביבה אחת - חשבון תשלומים עסקי.


